摩根士丹利:大摩 欧洲金属和矿业跟踪:现在的柴油,以后的成本
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利指出,受俄罗斯和海湾出口下降、炼油限制以及去库存等因素影响,柴油价格较美伊冲突爆发前水平已近乎翻倍。 由于矿企燃料成本向利润率的传导存在约6个月的时滞,其影响将在未来2至3个季度逐步体现在矿业利润率上。 在矿企的直接运营成本构成中,燃料与电力占比达15–20%,其中燃料单独占比为6–10%,主要用于运输、钻孔、铁路、离网发电及爆破等环节,露天大宗矿山受冲击最为显著。 报告认为,现有的库存和套期保值只能延缓而无法完全对冲持续的燃料通胀,行业近期的成本韧性可能夸大了其免疫力。 此外,美国若限制柴油出口,可能进一步收紧全球柴油供给并推高到岸价格。 大摩对多家矿业与钢铁企业的估值和成本进行了压力测试,持续跟踪大宗商品价格传导效应。
主要观点
- 柴油价格较美伊冲突爆发前近乎翻倍,传导至矿企利润率存在约6个月时滞。
- 俄罗斯与海湾出口减少、炼油限制和库存下降放大了原油价格冲击,且美国正考虑限制柴油出口,可能带来进一步上行风险。
- 燃料与电力占矿企直接运营成本的15–20%,单独燃料占比为6–10%,大型露天矿敞口最大。
- 各矿企传导节奏不同:第一量子存在2-3个月滞后期,Endeavour定期重置燃料价格,Fortescue警示铁矿石库存的高成本将推升2027财年销售成本,Agnico Eagle将柴油列为2027年相对2026年的最大潜在成本压力。
- 过去12个月主要金属和矿业股票总回报显著分化,ArcelorMittal达106%,Glencore达73%,BHP达70%,铜企中KGHM达136%,黄金股中Centerra达144%。
- 全球矿业指数相对World指数的估值及回报率处于历史波动区间,2026年预期下各细分赛道P/B与RoE表现各异。
- 第一量子的成本指引仍基于70美元/桶的Brent原油假设,并提示约0.25美元/磅的潜在压力风险。
论述逻辑
- 地缘冲突引发原油价格波动,并叠加俄罗斯及海湾出口下滑与炼油受限,驱动柴油价格较冲突前近乎翻倍。
- 由于库存缓冲、对冲周期及合同定价机制,燃料成本上涨并未立刻显现,而是存在2至3个月到半年的时滞。
- 随着库存耗尽、承包商费率与物流运费在未来2-3个季度陆续重置,直接占成本6–10%的燃料支出将全面挤压矿企运营利润率。
关键展望
- 未来2-3个季度内,燃料采购价格、外包承包商费率和物流成本将出现集中重置,矿业利润率承压。
- 美国正在评估针对柴油出口的潜在限制措施,若落地将进一步抽干全球柴油供给,加剧矿业成本风险。
- Fortescue的铁矿石库存高成本将在2027财年体现在销售成本中,Agnico Eagle亦面临2027年柴油通胀压力。
推荐标的
- Boliden AB:评级为标配(EW),目标价473 SEK,当前股价539 SEK。
- MMG Limited:评级为超配(OW),目标价11.70 HKD,当前股价8.75 HKD。
- Nexa Resources:评级为标配(EW),目标价13.50 USD,当前股价13.29 USD。
- IGO Ltd:评级为标配(EW),目标价7.20 AUD,当前股价6.79 AUD。
- Impala Platinum Holdings Limited:评级为超配(OW),目标价20,000 ZAc,当前股价20,603 ZAc。
- Northam Platinum Limited:评级为低配(UW),目标价25,000 ZAc,当前股价28,351 ZAc。
- Valterra Platinum Limited:评级为标配(EW),目标价107,000 ZAc,当前股价135,470 ZAc。
- China Molybdenum Co., Ltd.:评级为超配(OW),目标价26.30 HKD,当前股价15.7 HKD。
- Iluka Resources Limited:评级为超配(OW),目标价8.10 AUD,当前股价6.10 AUD。
- Lynas Corporation Limited:评级为标配(EW),目标价15.45 AUD,当前股价14.5 AUD。
- Tronox:评级为标配(EW),目标价4.00 USD,当前股价4.40 USD。
- African Rainbow Minerals:评级为标配(EW),目标价21,000 ZAc,当前股价17,154 ZAc。
- South32:评级为超配(OW),目标价5.10 AUD,当前股价4.88 AUD。
- Vale S.A.:评级为标配(EW),目标价16.50 USD,当前股价14.2 USD。
- Aurubis AG:评级为标配(EW),目标价172 EUR,当前股价171 EUR。
- Dowa Holdings Co.,Ltd.:评级为标配(EW),目标价9,400 JPY,当前股价9,095 JPY。
- Jiangxi Copper Company Limited:评级为超配(OW),目标价55.00 CNY,当前股价45.1 CNY。
- KGHM Polska Miedz Spolka Akcyjna:评级为标配(EW),目标价350 PLN,当前股价347 PLN。
- Mitsui Mining And Smelting Company:评级为超配(OW),目标价36,000 JPY,当前股价22,795 JPY。
- BHP Group Ltd:评级为超配(OW),目标价68.00 AUD,当前股价60.8 AUD。
- Glencore:评级为超配(OW),目标价600 GBp,当前股价557 GBp。
- Rio Tinto Ltd:评级为低配(UW),目标价150.00 AUD,当前股价166.12 AUD。
- Rio Tinto Plc:评级为低配(UW),目标价6,670 GBp,当前股价7,218 GBp。
- Antofagasta Plc:评级为低配(UW),目标价3,560 GBp,当前股价3,657 GBp。
- Befesa:评级为超配(OW),目标价40 EUR,当前股价34 EUR。
- First Quantum Minerals Ltd:评级为超配(OW),目标价45 CAD,当前股价44 CAD。
- Lundin Mining:评级为标配(EW),目标价272 SEK,当前股价233 SEK。
- Metlen:评级为超配(OW),目标价56 EUR,当前股价44 EUR。
- Norsk Hydro:评级为标配(EW),目标价92 NOK,当前股价86 NOK。
- Endeavour Mining:评级为超配(OW),目标价4,590 GBp,当前股价4,647 GBp。
- Fresnillo Plc:评级为低配(UW),目标价2,180 GBp,当前股价3,035 GBp。
关键图表
图1. 过去12个月(LTM)总回报率:主要金属与采矿股票
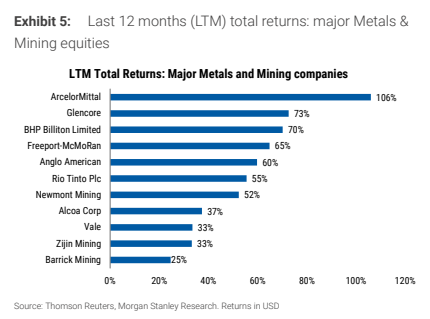
图2. 全球Datastream钢铁指数相对于Datastream全球指数的净资产收益率(RoE)
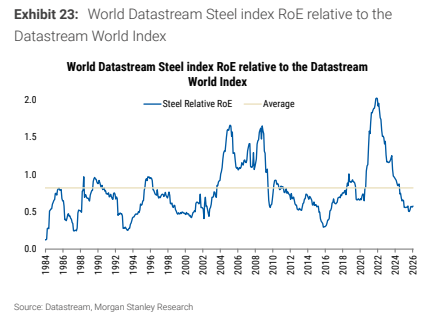
图3. 基准情景估值倍数与关键指标:铁矿石生产商
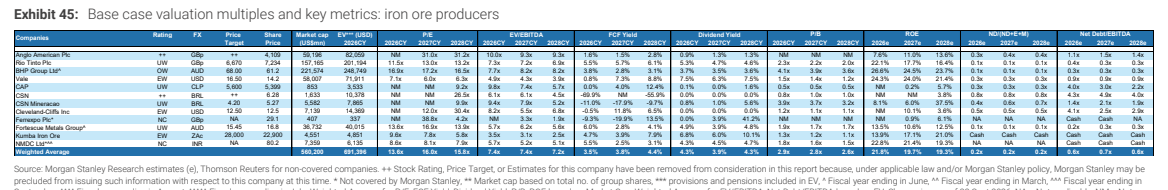
图4. 贵金属及铂族金属(PGMs):价格概览
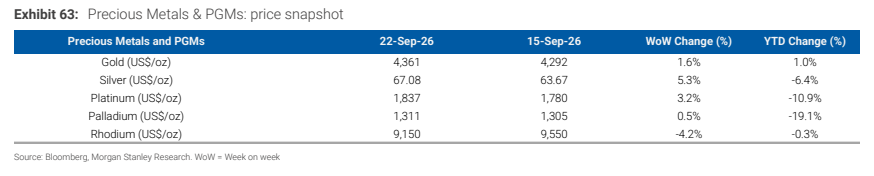
图5. LME投机净多头头寸
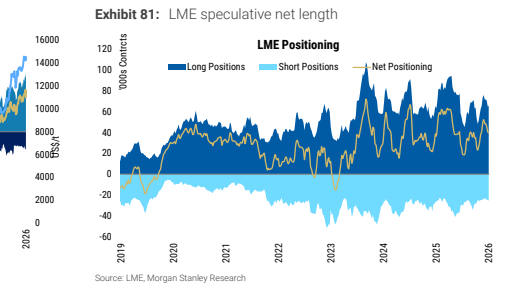
图6. 锌价价差:上期所(SHFE)对比LME
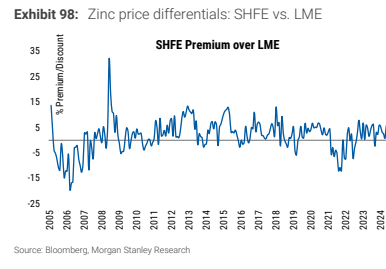
图7. 动力煤价格(美元/吨,离岸价)
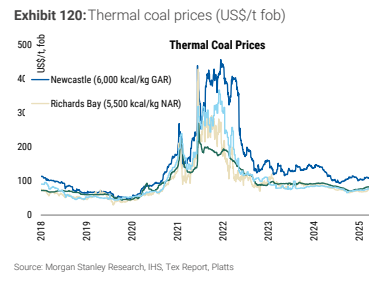
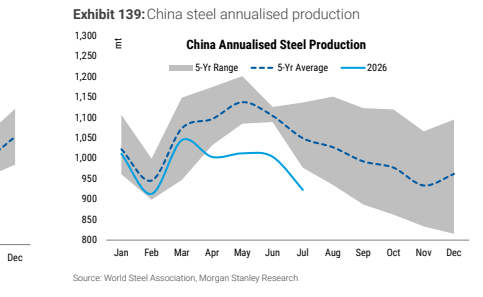
图8. 中国钢铁年化产量