王可欣 公司研究 业绩点评 统一企业中国(00220):软饮行业承压的背景下26Q2经营韧性凸显
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
华泰证券对统一企业中国维持"买入"评级,目标价9.11港币(前值9.89港币)。 公司26H1实现营收173.2亿元(同比+1.4%),归母净利润14.0亿元(同比+9.0%),收入端符合预期、利润端略超预期,主因原材料成本不利影响小于预期及费用投放理性。 饮料业务收入107.5亿元(同比-0.3%),其中奶茶收入同比+7.3%表现较好,即饮茶和果汁分别同比-3.5%/-5.5%;食品业务收入56.3亿元(同比+4.7%),茄皇、满汉大餐收入实现双位数增长。 26H1毛利率35.0%(同比+0.7pct),归母净利率8.1%(同比+0.6pct)。 26Q2饮料业务收入同比下滑,受天气及行业竞争影响,但公司整体经营韧性凸显。 展望下半年,7月部分大宗原料价格较5-6月显著回落,公司判断全年原材料成本不利影响可控。
主要观点
- 26H1收入端符合预期,利润端略超预期
- 饮料业务收入微降,奶茶品类是核心增长驱动
- 食品业务收入增长稳健,5元以上产品占比达46.5%
- 26Q1饮料中单位数增长,26Q2受天气和竞争影响同比下滑
- 毛利率提升0.7pct,原材料成本影响小于预期
- 销售费用率上升0.7pct,主因场景营销和品牌建设投入
- 归母净利率提升至8.1%,同比+0.6pct
- 7月大宗原料价格已较5-6月显著回落,全年成本压力可控
- 预计未来2-3年分红比例保持100%
- 维持买入评级,目标价9.11港币,对应26年16x PE
- 可比公司26年PE均值16x,公司估值低于行业平均
论述逻辑
- 展望逻辑:下半年收入有望维持韧性(加速推新)→ 7月大宗原料价格已显著回落 → 公司判断全年成本不利影响可控 → 可通过经营效率提升平滑利润率 → 维持买入
关键展望
- 26H2公司收入端有望维持韧性,持续加速产品推新贡献收入增量
- 全年原材料成本不利影响预计可控,公司可通过经营效率提升平滑利润率
- 预计未来2-3年分红比例保持100%水平
- 维持买入评级,目标价9.11港币
- 风险提示:原材料价格波动、市场竞争加剧、新品推广低于预期、食品安全风险
推荐标的
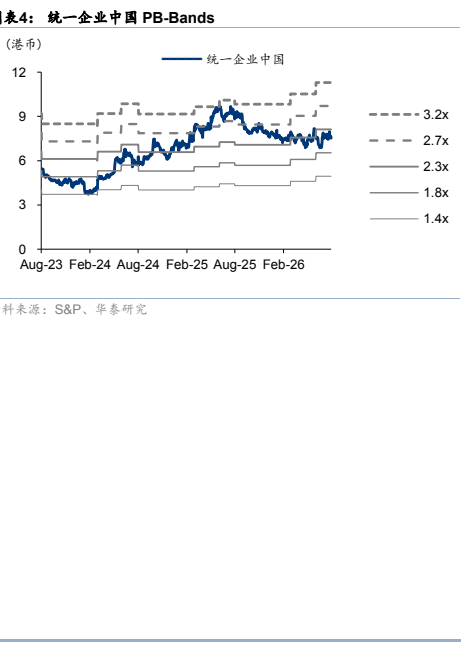
- 统一企业中国(220 HK):维持买入评级,目标价9.11港币(前值9.89港币),对应26年16x PE,预计26-28年EPS为0.49/0.53/0.57元,预计未来2-3年分红比例保持100%
关键图表
图1. 图表 1: 可比公司估值表
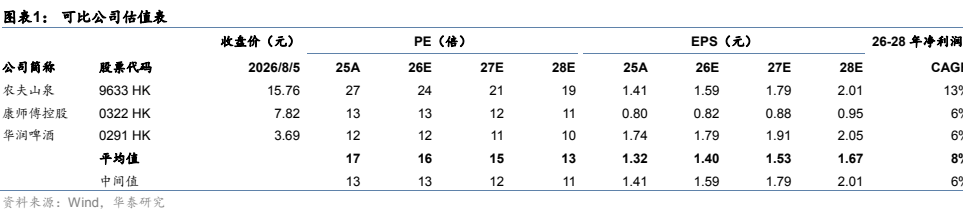
图2. 图表 2: 半年度盈利预测表(百万元)
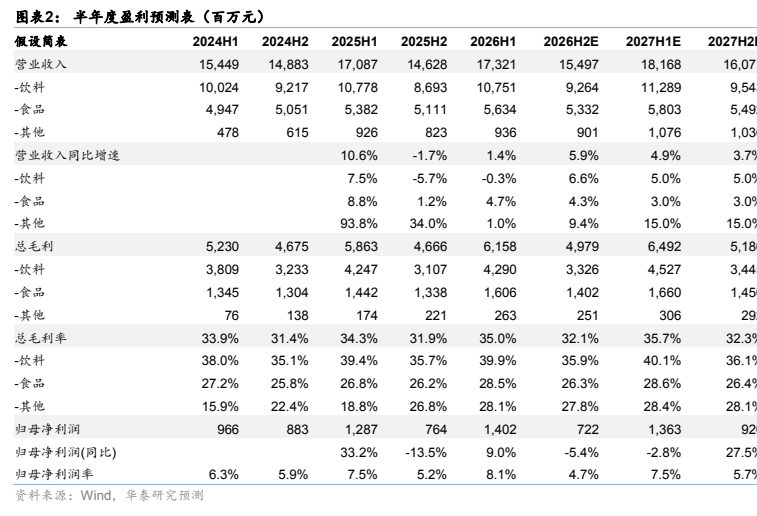
图3. 表 3: 统企业中国PEBd
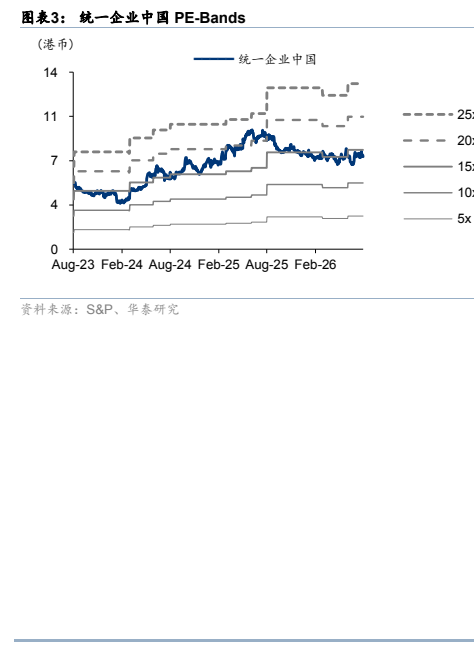
图4. 表 4: 统企业中国PBBd