朱攀 行业研究 行业点评 光储行业跟踪:8月中国锂电池排产或环比提升,硅片价格走跌
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
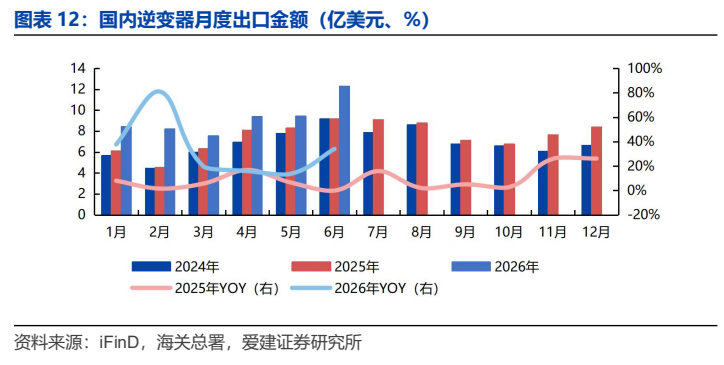
爱建证券发布电力设备行业光储跟踪报告指出,2026年7月全球光伏组件排产约49GW,同比提升4.1%。 海外市场中美国产出稳定在单月2-3GW,东南亚受关税风险影响产出偏弱。 2026年8月中国市场动力+储能+消费类电池排产预计达304GWh,环比增加7.42%,增长核心拉动力来自海外大储订单。 价格端,截至7月22日多晶硅致密料报32元/kg,183N单晶硅片均价下降至0.83元/片,TOPCon双玻组件报0.72元/W。 需求方面,6月光伏组件出口额约24.90亿美元,同比上升13.00%;逆变器出口额约12.30亿美元,同比增加34.00%。 国内6月光伏新增装机量12.48GW,环比增加43.78%;储能新增中标量环比大幅增长,功率端增幅达94.00%。 建议关注阳光电源、宁德时代等相关标的。
主要观点
- 7月全球光伏组件排产同比小幅提升,国内外分化明显。
- 海外区域排产表现分化:美国稳定增长,东南亚受关税影响偏弱,印度加速本土布局。
- 8月中国及全球锂电池排产预计环比增长,主要受海外大储订单拉动,户储依然疲软。
- 多晶硅与硅片价格维持弱势,硅片受制于库存与需求压力。
- TOPCon组件与电池片价格较上周持平,但面临需求疲弱与库存积累压力。
- 6月中国光伏组件及逆变器出口额同环比均实现增长。
- 6月国内光伏新增装机量环比大增,但同比下降。
- 6月中国储能新增中标量环比大幅增长。
- 2026上半年国内光伏装机量同比大幅下滑。
- 6月国内储能系统中标加权均价保持稳定。
论述逻辑
- 由于下游需求疲弱及高库存压力,传导至上游导致硅料和硅片价格承压筑底。
- 海外大储订单爆发成为拉动全球及中国锂电池排产环比增长的核心动力,弥补了户储端的疲软。
关键展望
- 硅料价格或在七至八月低位震荡,后续变动因素取决于能耗标准实施等政策。
- 硅片价格走势仍需观察八月厂商减产及排产调整情况。
推荐标的
- 建议关注阳光电源、正泰电源、首航新能、宁德时代、亿纬锂能。
关键图表
图1. 锂电排产走势5
图2. 图表
图3. 国内逆变器月度出口金额(亿美元%)9
图4. 图表
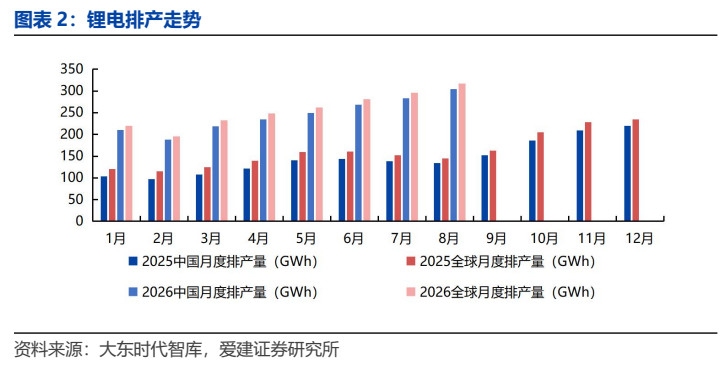
图5. 图表
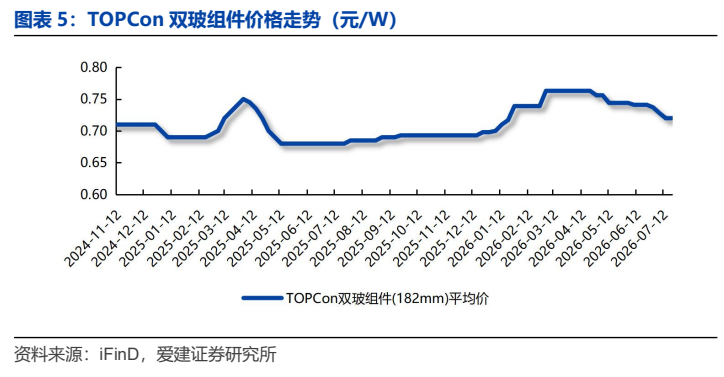
图6. 图表
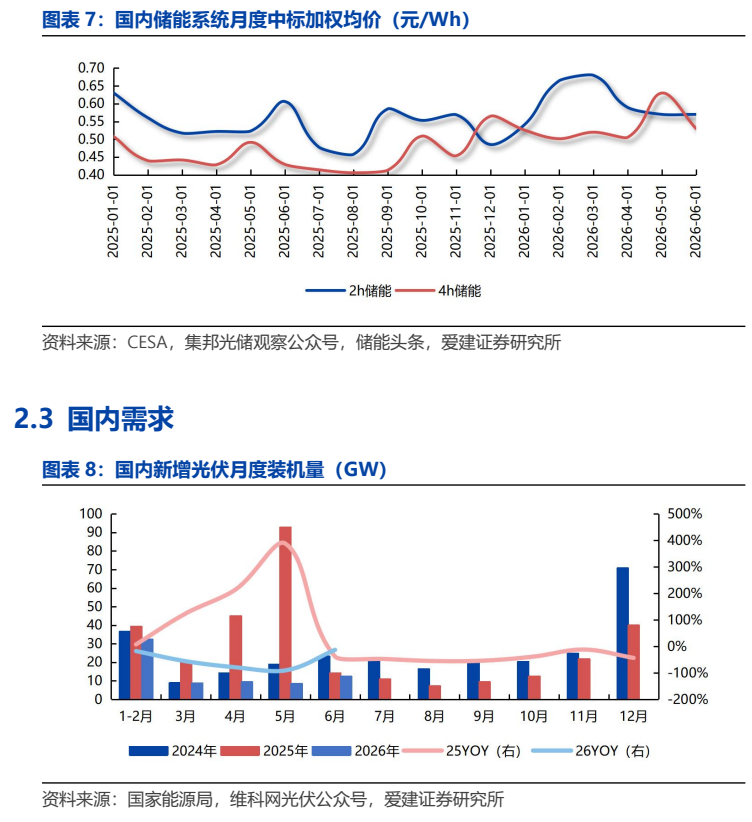
图7. 中国光伏组件月度出金额(亿美元%)
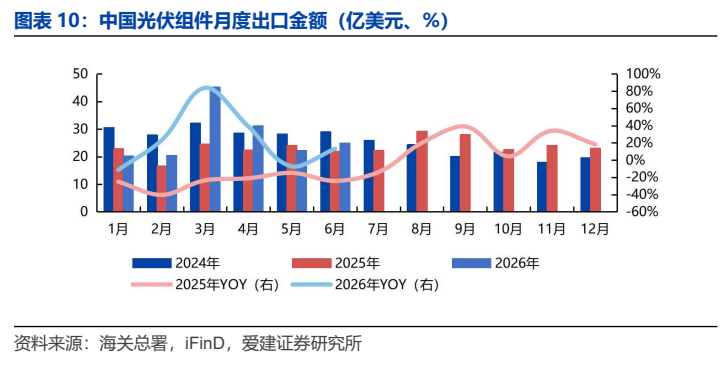
图8. 图表