尚太科技(001301)一体化优势兑现,高端化与扩产共驱成长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
国投证券2026年9月28日发布尚太科技(001301.SZ)公司深度报告,首次覆盖给予“买入-A”投资评级,6个月目标价62.61元/股,对应2026年21倍PE(2026E EPS 2.98元/股),报告日股价47.65元(2026-09-24)。 报告核心逻辑为“成本+成长”双轮驱动:成本端石墨化自供率稳居行业前列,2025Q2-2026Q2自产石墨化成本稳定在6,500元/吨,而行业外协均价由约9,500元/吨升至约9,800元/吨,单吨优势约3,000元;成长端高倍率快充负极销量占比已超50%,2025年承接宁德时代30万吨以上快充负极订单,并布局硅碳负极(500吨级产能、容量1,800mAh/g)与硬碳(已进入宁德时代钠电供应链送样验证)。 行业层面,2020-2025年国内负极出货由41.8万吨增至290万吨(CAGR 47.31%),产能利用率自2021年89%降至2024年61%、2025年修复至66%,中端人造石墨价格由2.2万元/吨底部修复至2.7万元/吨,2025年TOP5市占率升至70%、TOP10突破85%,供需由过剩向结构性紧平衡修复。 公司2025年负极销量34.35万吨、市占率11.8%,收入79.43亿元(+51.90%)、归母净利润9.46亿元(+12.89%),2026年上半年净利润4.00亿元因石油焦涨价、外协比例提升及资产减值阶段性承压。 产能端山西四期20万吨、五期20万吨及马来西亚5万吨在建,规划由2025年末30万吨增至2026年末55万吨、2027年末75万吨。 预计2026-2028年营业收入102.80/149.16/194.69亿元(同比+29.42%/45.10%/30.52%),净利润10.87/18.14/24.54亿元(同比+14.88%/66.96%/35.27%),风险涵盖需求、价格、原材料、产能爬坡、单一大客户及应收账款等8项。
主要观点
- 尚太科技由石墨化加工起家,2018年进入宁德时代供应链切入负极赛道,2025年负极销量34.35万吨、市场份额11.80%,负极收入占比约92%,2027年总产能有望突破70万吨。
- 量增验证竞争力:2025年公司收入79.43亿元(同比+51.90%)、归母净利润9.46亿元(同比+12.89%);2026年上半年收入45.10亿元,净利润4.00亿元受石油焦价格上涨、外协加工比例提升及资产减值等短期因素扰动阶段性承压。
- 需求端新能源车与储能双轮驱动:2020年国内新能源车销量136.7万辆、2025年突破1,600万辆(较2020年增长11倍);动力电池出货由2020年65.9GWh增至2026年1200GWh(增长17倍);储能电池出货由2020年16GWh增至2025年630GWh(增长38倍)。
- 供需由过剩向紧平衡修复:2020-2025年国内负极出货由41.8万吨增至290万吨(五年CAGR 47.31%),产能利用率自2021年89%高点降至2024年61%、2025年修复至66%;中端人造石墨价格由5.6万元/吨跌至2.2万元/吨周期底部后,2025年修复至2.7万元/吨;2025年TOP5市占率提升至70%、TOP10突破85%。
- 高端化升级方向明确:2024年中国800-1,000V高压架构乘用车销量73.9万辆、占新能源乘用车6.9%,2025年提升至10.9%、149.5万辆,佐思汽研预计2030年渗透率超35%;硅碳负极需求由2020年0.9万吨增至2025年1.5万吨(五年复合增速约10.76%);钠电产业化加速,硬碳负极有望成为新增长方向。
- 成本优势核心在石墨化:石墨化成本占负极总成本35%-45%、电力占石墨化成本超65%;2025Q2-2026Q2公司自产石墨化成本保持6,500元/吨,行业外协均价由约9,500元/吨升至约9,800元/吨,单吨优势约3,000元;石墨化单吨耗电约6,000KWh,显著低于行业7,000-9,000KWh;装炉密度较行业平均提升约60%。
- 行业底部盈利韧性领先:2025年公司负极平均吨成本约1.72万元,低于杉杉股份(1.89万元)、中科电气(1.81万元);毛利率21.21%,高于贝特瑞(20.72%)、杉杉股份(17.27%)和中科电气(16.93%)。
- 高端产品放量:高倍率快充负极销量占比已超50%,4C产品配套宁德时代麒麟电池(首效92%以上、压实密度超1.8g/cm³),2025年承接宁德时代30万吨以上快充负极订单(占其规划产能约18.75%);硅碳负极建设500吨级产能、容量可达1,800mAh/g;硬碳已进入宁德时代钠电供应链送样验证,公司预计2027年钠电材料收入占比有望达15%。
- 深度绑定宁德时代并推进客户多元化:2025年宁德时代销售额55.98亿元、占比70.48%,前五大客户合计占比87.60%;销售费用率2022年至2026年一季度分别为0.12%、0.12%、0.18%、0.12%和0.04%;已向LG新能源、比亚迪送样验证,2025年境外收入8752.53万元、同比+485.71%,占比由0.29%提升至1.10%。
- 订单驱动扩产:2025年下半年以来产能利用率超100%,2025年末自有产能30万吨、全年销量34.35万吨(同比+58.63%);山西四期20万吨、五期20万吨及马来西亚5万吨在建,产能规划2026年末55万吨、2027年末75万吨,山西四期获17.34亿元可转债资金支持;预计2026年销量45万吨(同比增长约30%)、2027年销量同比增长40%。
- 盈利预测与投资建议:预计2026-2028年营业收入102.80/149.16/194.69亿元(同比+29.42%/45.10%/30.52%),净利润10.87/18.14/24.54亿元(同比+14.88%/66.96%/35.27%),给予2026年21倍PE,目标价62.61元/股,首次覆盖给予“买入-A”评级。
论述逻辑
- 工艺积淀→一体化制造→成本领先:尚太以石墨化加工起步,通过炉型设计、焙烧前置、“欧阳送电曲线”等工艺积累,叠加石墨化自供率稳居行业前列与全工序一体化,自产石墨化成本6,500元/吨、显著低于外协9,500-9,800元/吨,构筑区别于传统负极企业的成本壁垒。
- 行业出清→份额向一体化龙头集中:2023-2024年新增产能集中释放致价格深度下行,缺乏石墨化配套的尾部企业减产停产,2025年TOP5市占率升至70%;尚太凭借一体化低成本与交付能力,市场份额由4.23%一路提升至2025年11.8%,行业强者恒强。
- 需求高端化+订单驱动扩产→成长兑现:快充/超充、硅碳、硬碳推动竞争转向性能与一体化能力,公司高倍率产品销量占比超50%并深度绑定宁德时代,产能由2025年末30万吨扩张至2027年末75万吨,降低外协依赖、释放规模及盈利弹性。
- 盈利修复→估值结论:产能释放、原材料价格联动机制推进及头部客户价格调整落地推动单吨盈利修复,预计2026-2028年净利润10.87/18.14/24.54亿元,给予2026年21倍PE对应目标价62.61元/股,首次覆盖“买入-A”。
关键展望
- 产能投放时间表:山西四期20万吨预计2026年内投产、马来西亚5万吨2026年底投产(2026年末产能55万吨);山西五期20万吨2027年中建成投产(2027年末产能75万吨)。
- 山西四期产能2026年下半年逐步释放后,自有一体化产能占比提升、外协加工比例下降,叠加原材料价格联动机制持续推进、头部客户价格调整逐步落地,单吨盈利能力有望逐步修复。
- 销量指引:预计2026年销量45万吨、同比增长约30%,2027年销量同比增长40%。
- 新技术与海外验证点:硬碳材料已进入宁德时代钠电供应链开展送样验证,公司预计到2027年钠电材料收入占比有望达到15%;马来西亚基地面向海外客户和供应链本地化需求,若后续LG新能源、比亚迪等认证顺利并完成导入,有望逐步实现批量供货。
- 评级与目标价:6个月目标价62.61元/股(对应2026年21倍PE、EPS 2.98元/股),投资评级“买入-A”。
- 主要风险:新能源汽车及储能需求不及预期、行业竞争加剧导致产品价格下行、原材料价格大幅波动、新增产能投产及爬坡不及预期、海外项目建设及客户导入不及预期、单一大客户风险(宁德时代占收入70%以上)、盈利预测及假设不及预期、应收账款较高。
推荐标的
- 尚太科技(001301.SZ):首次覆盖给予“买入-A”投资评级,6个月目标价62.61元/股(对应2026年21倍PE,2026E EPS 2.98元/股),2026-2028年预测PE分别为15.98/9.58/7.08倍;股价47.65元(2026-09-24),12个月价格区间47.65/108.6元。
- 可比公司(报告用于估值对照,未给予评级):贝特瑞(920185.BJ)股价19.94元、2026E PE 21.70倍;中科电气(300035.SZ)股价12.21元、2026E PE 20.18倍;璞泰来(603659.SH)股价21.50元、2026E PE 14.15倍;可比公司平均估值2026E/2027E/2028E PE为18.68/11.82/9.22倍。
关键图表
图1. 尚太科技公司发展历程
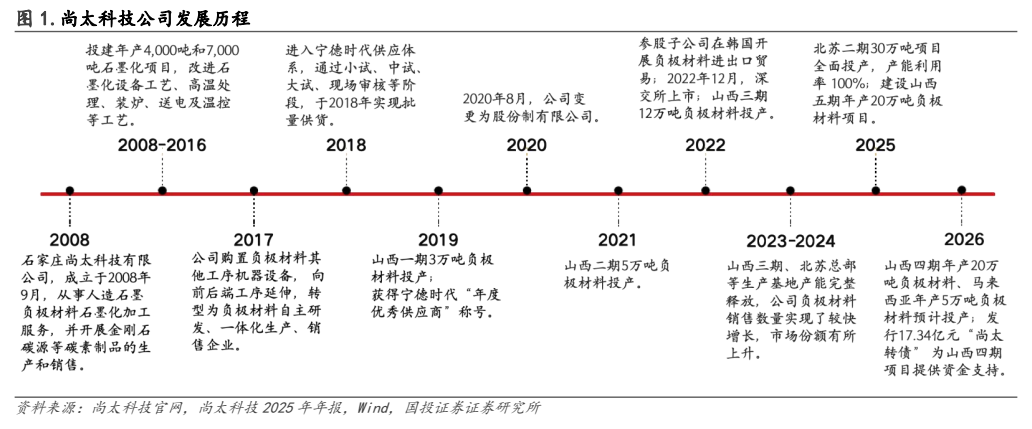
图2. 20202026年尚太营收及同比增速(亿元,%)
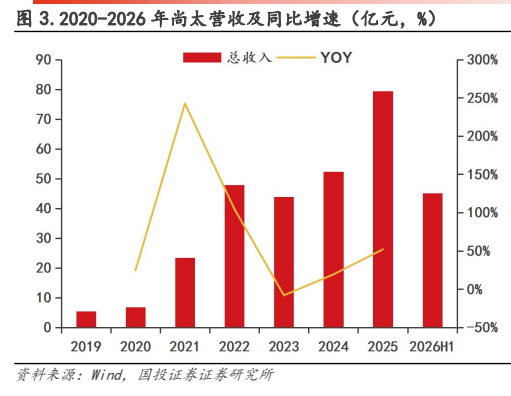
图3. 20202026年尚太期间费用率(%)

图4. 中国锂离子电池成本占比(%)
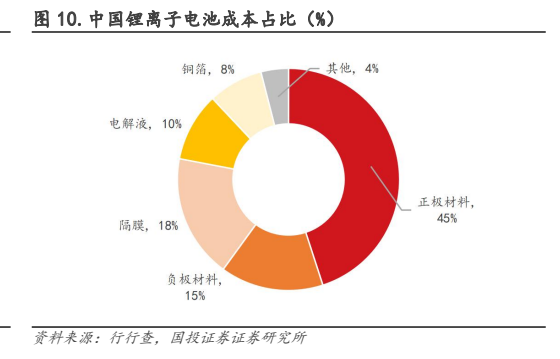
图5. 20202025年中国动力电池出货量及增速(GWh,%)

图6. 表 3: 部分主流车企高压快充电池配套信息

图7. 20212025年中国中端人造石墨年度均价(万元/吨,%)

图8. 表 5: 2026-2027 年中国 TOP5 负极材料企业产能预测

图9. 2025-2026 年尚太科技石墨化成本与石墨化外协费用对比(元/吨)

图10. 表 9: 尚太硅碳负极材料在研项目

图11. 2022-2026 年部分负极企业销售费用率对比(%)

图12. 表 12: 可比公司估值
