新消费系列报告3:零食量贩:扩容+提效共驱龙头腾飞
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2025年中国零食+即饮软饮市场规模达2.5万亿元,零食量贩渠道占比仅8.7%,行业正处于快速扩容与龙头质效提升并进的新阶段。 报告通过渠道渗透、量价拆分及可比业态三视角测算,预计2029年零食量贩行业门店空间约9.0-10.9万家,长期潜在空间或超12万家。 经历24-25年补贴大战及竞争格局落定,双龙头鸣鸣很忙与万辰集团2025年合计GMV市占率已超75%,规模效应显著。 25H2以来单店边际改善趋势明确,消费习惯培育与品类拓展驱动同店向好。 报告指出利润率提升路径清晰,“向上求”(供应链效率优化)与“向内求”(分润体系微调)将成中长期投资主线。 在份额提升、同店向好及利润率提升多重共振下,重点推荐鸣鸣很忙与万辰集团。
主要观点
- 行业门店空间广阔:2029年门店数预计达9.0-10.9万家,长期潜在空间超12万家。
- 双寡头格局稳固:2025年鸣鸣很忙与万辰集团合计GMV市占率已超75%。
- 单店边际改善趋势明确:25H2以来同店向好趋势清晰,店址优化、消费习惯培育与品类拓展共同驱动修复。
- 加盟商视角下业态吸引力强:截至2025年龙头品牌零食量贩店EBITDA口径回本周期约23个月,回本后年度EBITDA可达约41万元。
- 龙头盈利能力持续提升:2025年鸣鸣很忙毛利率同增2.2pct至9.8%,经调整净利率同增1.7pct至4.1%。
- 海外经验表明门店加密不必然导致同店下滑:堂吉诃德通过品类扩张与自有品牌升级,在门店加密中保持了单店营收增长。
- 品类拓展优选“三低一高”产品:热食烘焙类、冷链冷冻类因低线上化率、低运营复杂度、低认知壁垒、高周转率而具备较高适配度。
- 供应链效率提升空间巨大:相比传统零食零售60%-90%的全链条加价率,零食量贩渠道终端加价率约为50%以下。
论述逻辑
- 市场空间测算:2025年零食+即饮软饮大盘2.5万亿元,量贩渗透率仅8.7%。通过渠道渗透、量价拆分及可比业态三视角测算,推导出2029年行业门店空间在9.0-10.9万家。
- 竞争格局演变:24-25年补贴大战后,行业形成“南鸣鸣、北万辰”的双龙头格局,两者合计GMV市占率超75%,规模效应与供应链效率拉开差距。
- 同店增长逻辑:借鉴堂吉诃德与瑞幸经验,通过品类拓展(向“零食+N”进化)与精细化运营,门店加密不会必然导致同店下滑,反而可提升客流。
- 利润率提升路径:凭借短链快反供应链确立渠道“链主”地位,通过“向上求”(采购降本、履约摊薄)与“向内求”(分润体系微调、管理费抽成)实现盈利中枢上移。
关键展望
- 预计龙头公司门店数有望从当前各自约2万家提升至4-5万家。
- 预计2029年零食&即饮软饮规模增长至3.06万亿元,期间CAGR为5.5%。
推荐标的
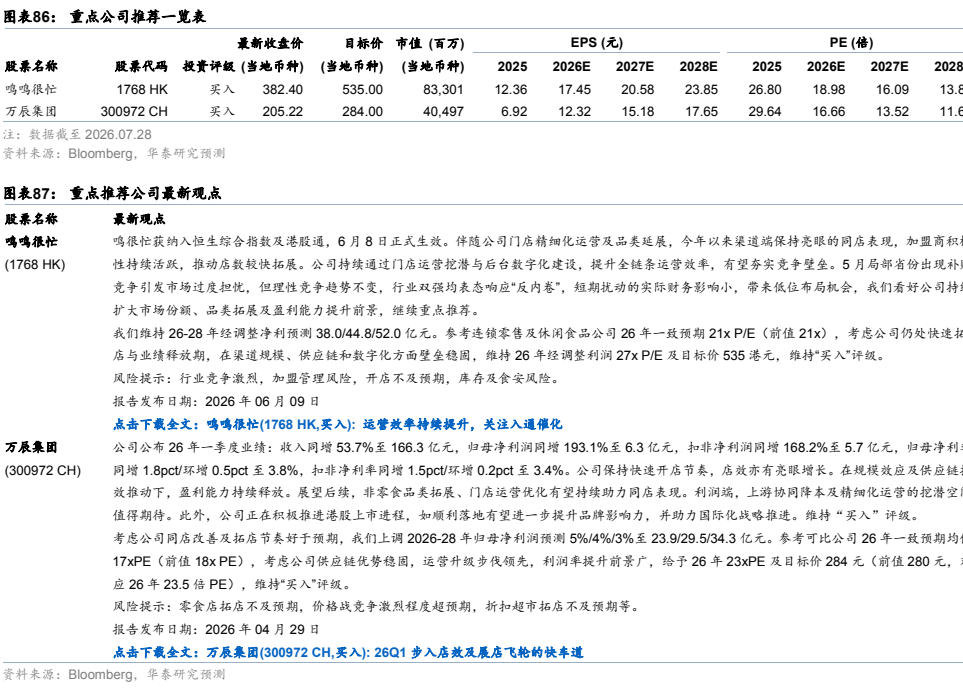
- 重点推荐鸣鸣很忙(1768 HK),目标价535.00港元,投资评级为买入。
- 重点推荐万辰集团(300972 CH),目标价284.00元,投资评级为买入。
关键图表
图1. 表 1202: 年中国居民消费支出的品类分布
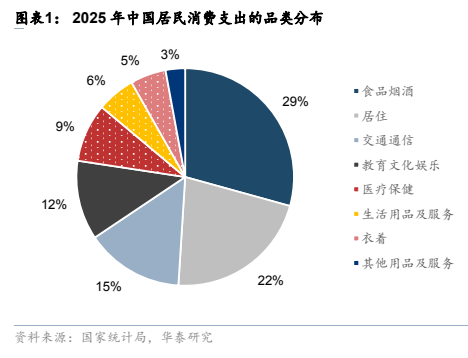
图2. 图表 12: 各连锁加盟行业单店模型
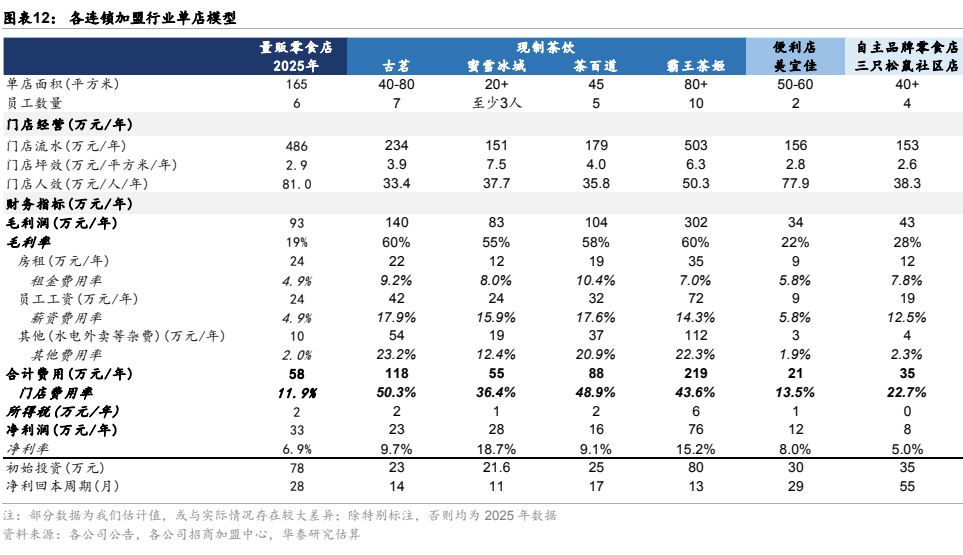
图3. 表 24: 各零售渠道全链条加价率对比
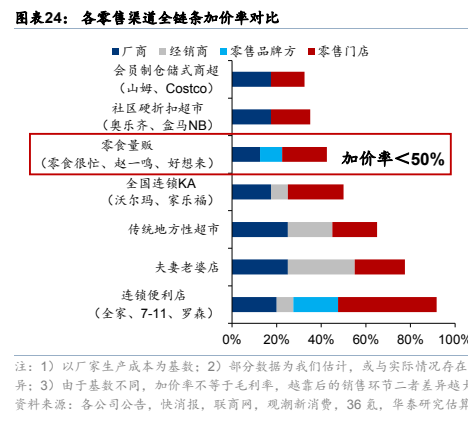
图4. 表 35: 盒马超盒算NB单店模型
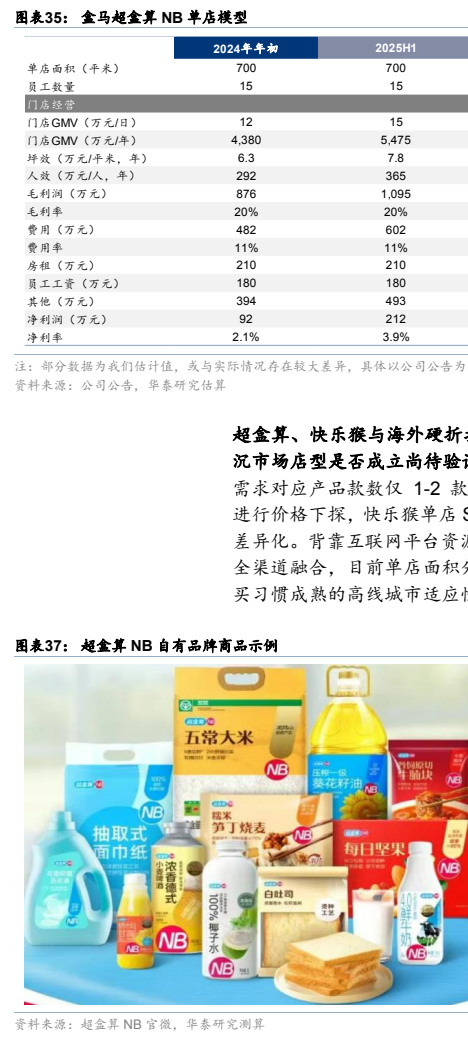
图5. 图表 47: 堂吉诃德门店数及单店收入分阶段发展历程图
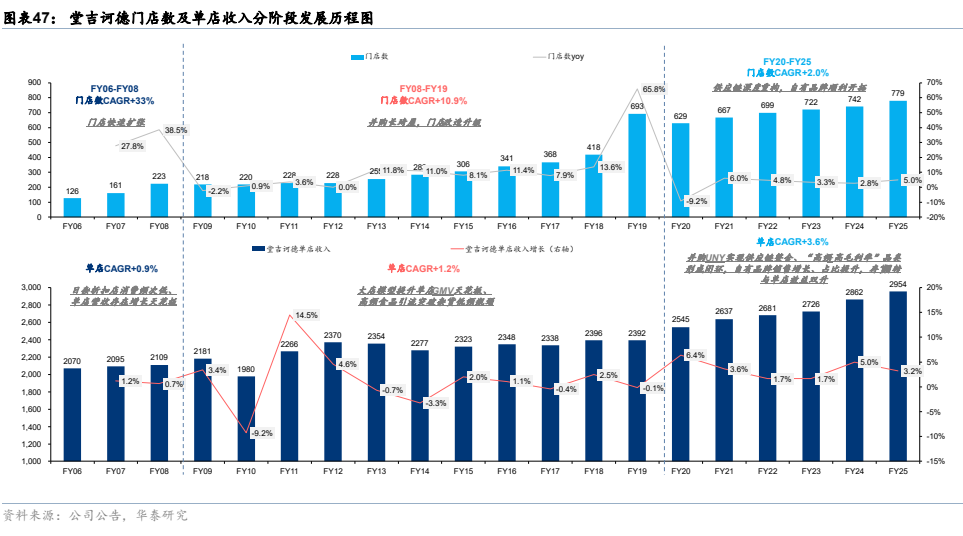
图6. 图表 60: 零食量贩拓展品类的周转率品牌认知壁垒及门店运营复杂度分析
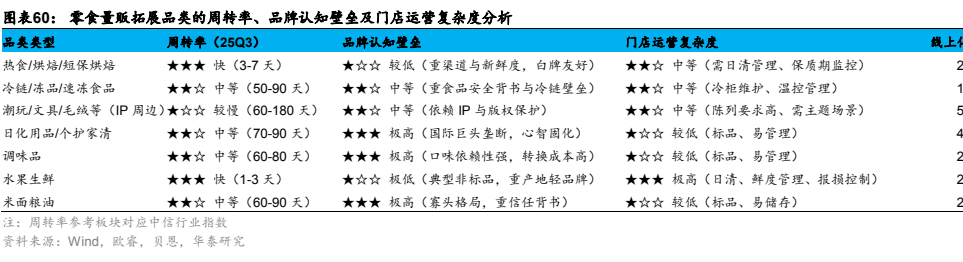
图7. 图表 75: 零食量贩渠道利润率提升蓝图向上深挖供应链向内精进运营
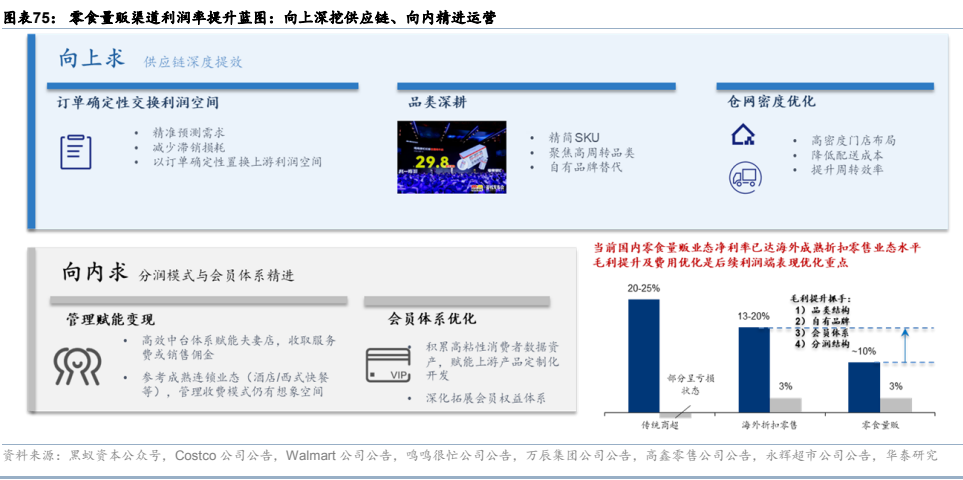
图8. 公司一