华泰证券 雅砻江来水修复促使Q3利润增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
川投能源 2026 年三季度实现营收 4.44 亿元,同比增长 3.71%,归母净利润 20.76 亿元,同比增长 17.91%。 业绩增长主要得益于雅砻江流域来水同比修复,带动对联营合营公司投资收益同比增长 20.42%至 20.34 亿元。 尽管控股水电发电量同比增加,但受现货电价影响,上网电价有所下滑。 公司承诺 2026-2028 年现金分红比例不低于 50%,高股息属性进一步强化。 华泰证券维持“买入”评级,目标价调整为 20.78 元。
主要观点
- 2026 年三季度归母净利润实现双位数增长
- 雅砻江流域来水修复是利润增长的核心驱动力
- 控股水电发电量同比提升,但上网电价承压
- 光伏发电量受台风影响出现下滑
- 雅砻江水电蓄水情况良好,看好四季度发电表现
- 明确未来三年高分红承诺
论述逻辑
- 雅砻江流域来水修复(二滩/锦屏一级/官地出库流量增长)→ 雅砻江水电发电量增加 → 对联营合营公司投资收益增长 → 归母净利润同比提升;同时,控股水电发电量增加但上网电价下降,叠加光伏发电量受台风影响下滑,导致整体营收增速相对平缓,但利润端受益于水电投资收益贡献显著。
关键展望
- 看好四季度雅砻江水电发电量维持同比增长
- 下调 2026-2028 年归母净利润预测
推荐标的
- 川投能源 (600674 CH):维持“买入”评级,目标价 20.78 元
关键图表
图1. 图表 1: 公司营业收入及其同比增速
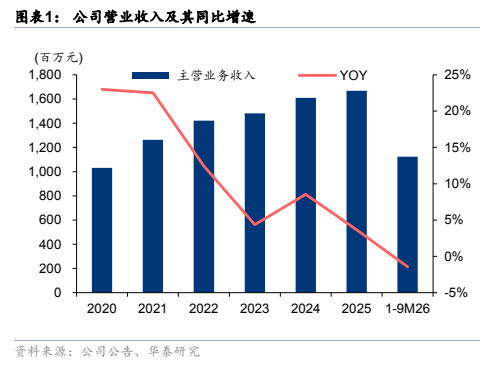
图2. 图表 2: 公司归母净利润及其同比增速
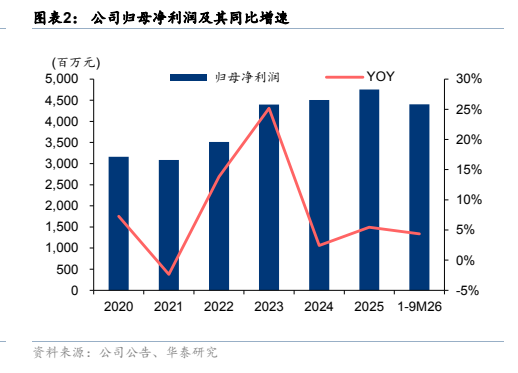
图3. 图表 3: 季度经营和财务情况预测
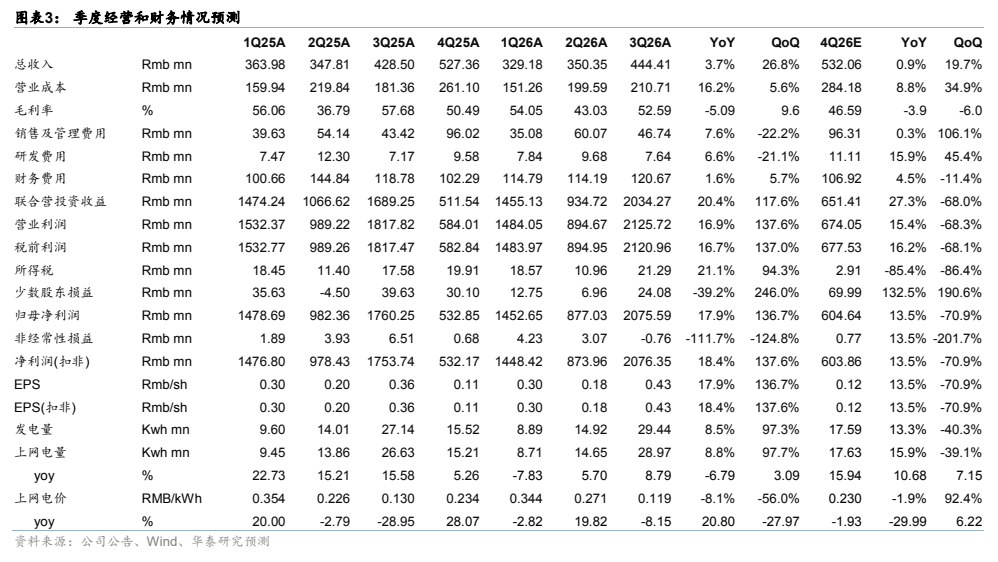
图4. 图表 4: 季度经营情况总结
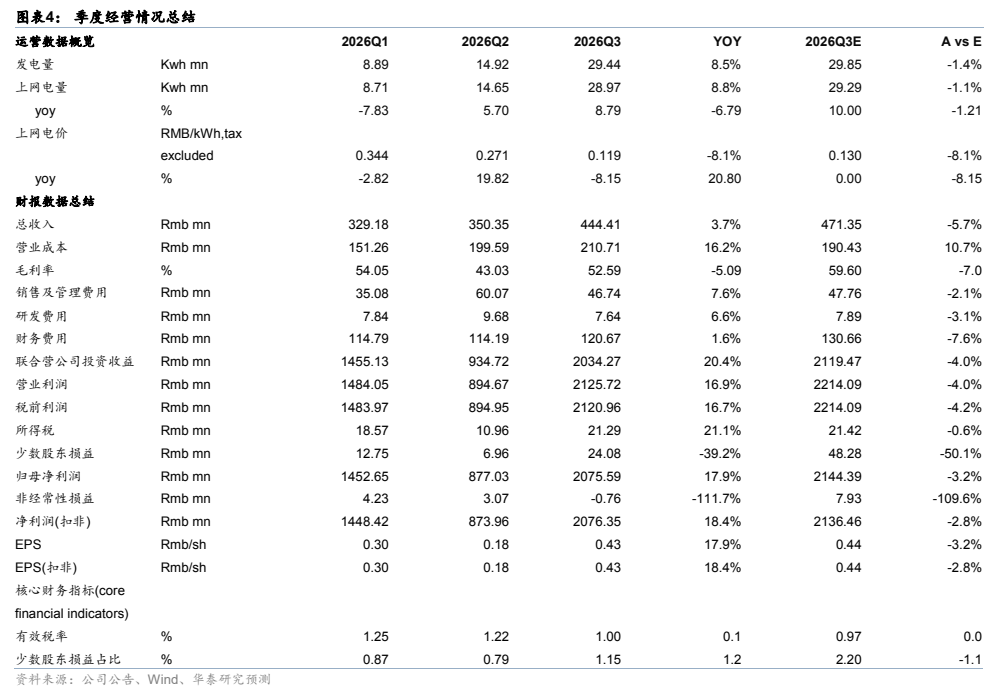
图5. 图表 5: 年度核心假设和财务预测
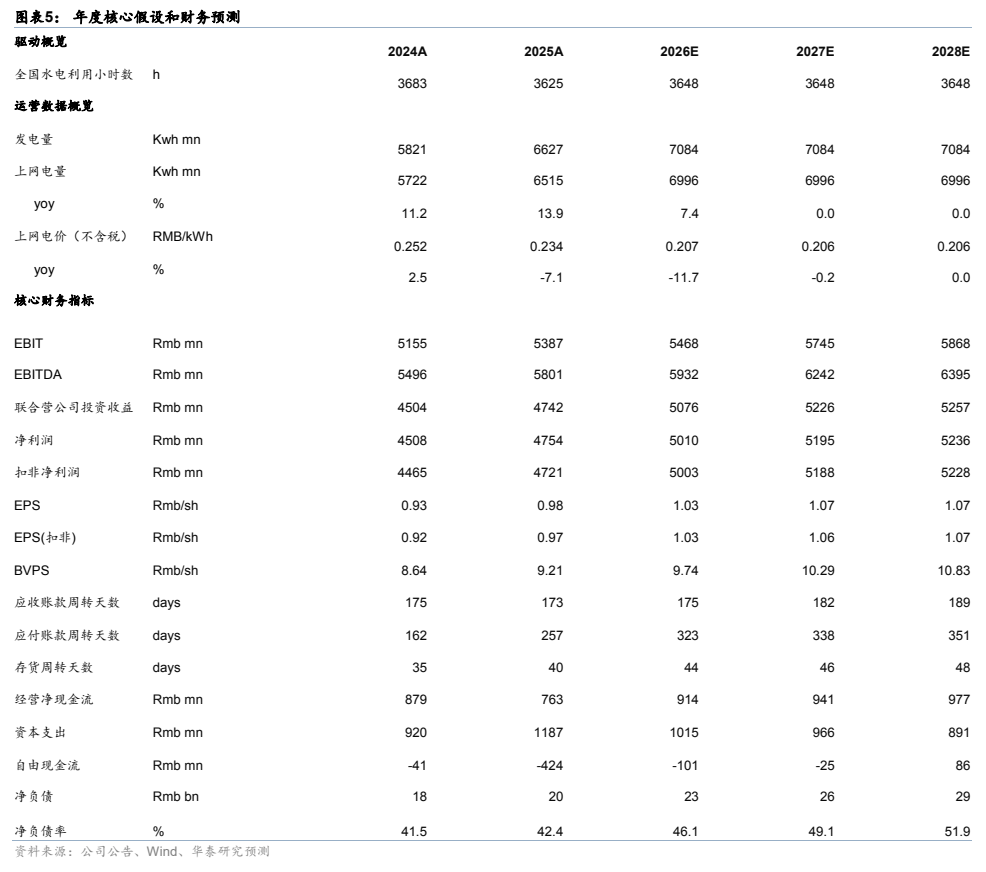
图6. 图表 6: 可比公司估值表
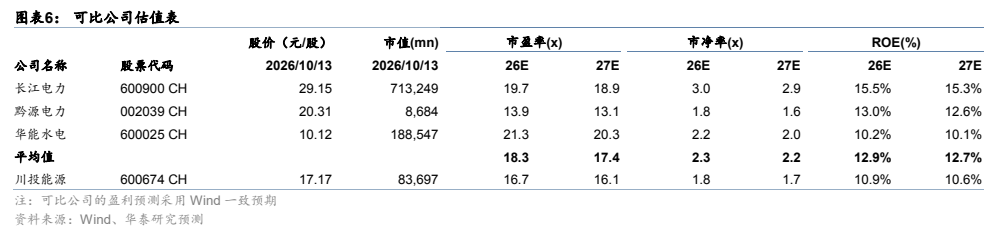
图7. 图表 7: 川投能源 PE-Bands
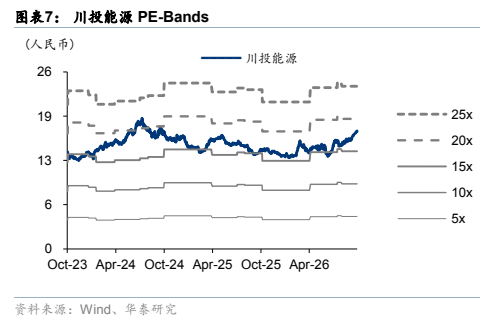
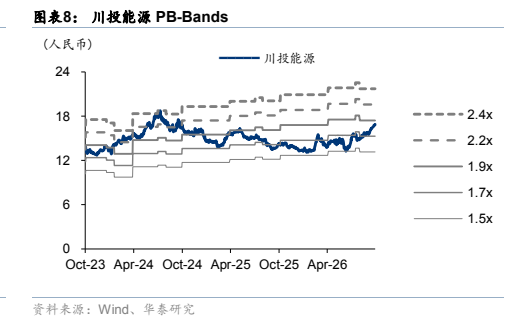
图8. 图表 8: 川投能源 PB-Bands