高盛:市值:$1.3tr
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
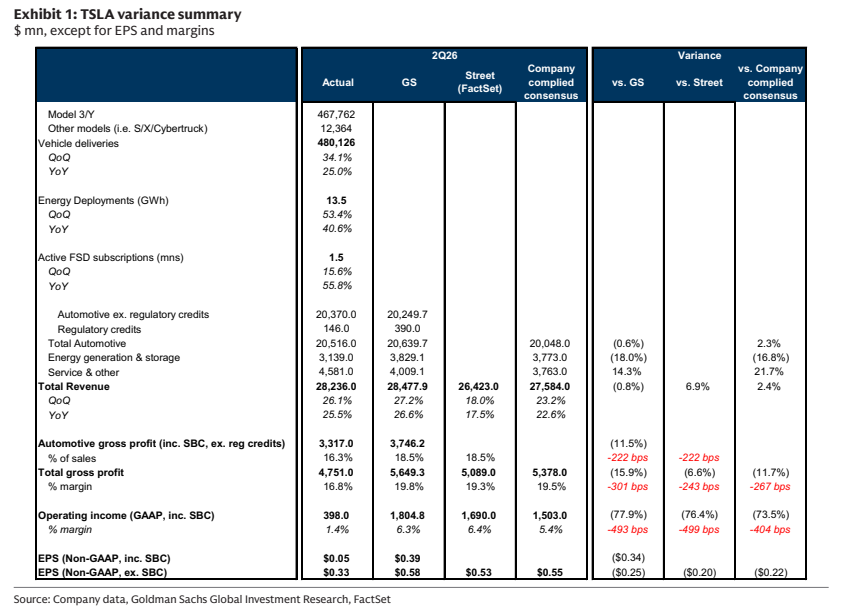
高盛维持特斯拉中性评级,将12个月目标价从390美元下调至360美元,当前股价374.01美元。 特斯拉二季度营收为282.36亿美元,同比增长26%,但非GAAP每股收益仅为0.33美元,低于高盛预期的0.58美元。 利润率下滑是利润不及预期的主要原因,其中汽车业务毛利率(不含碳积分)降至16.3%,能源业务毛利率受供应商电池质保成本影响降至20.4%。 尽管业绩承压,公司在AI及传统业务上仍有进展:北美FSD新车搭载率创55%纪录,Robotaxi累计实现超38万英里完全无人驾驶里程,Cybercab已于二季度投产。 不过,Optimus机器人面临复杂的技术挑战,初期量产S曲线将呈现平坦且漫长的爬坡过程。 由于投资规模扩大,公司预计2026年资本支出将超过250亿美元,未来两到三年资本和运营支出将持续增加。
主要观点
- 二季度非GAAP每股收益低于市场及高盛预期,主要受利润率拖累。
- 二季度营收超市场共识,但整体毛利率大幅下滑。
- 汽车业务毛利率(不含碳积分)为16.3%,受利率激励政策及大宗商品成本的不利影响。
- 能源业务毛利率因供应商电池相关保修成本受挫。
- FSD在北美地区业务增长显著,新车搭载率创下纪录。
- Robotaxi已实现累计超过38万英里的完全无人监督驾驶里程。
- Optimus面临复杂技术挑战,初期量产将遵循S曲线且初期产量持续较低。
- 鉴于EBIT利润率下降,高盛下调了2026至2028年的EPS预期并调降目标价。
论述逻辑
- 二季度营收虽然实现同比增长且超出市场共识,但汽车与能源业务毛利率的大幅收缩导致EPS显著低于预期。
- 公司在FSD和Robotaxi方面取得进展,但Optimus初期量产面临漫长且平坦的S曲线爬坡期。
- 持续加码AI与能源等领域的投资将导致未来资本及运营支出大幅增加。
- 由于中短期内利润承压以及投资支出的持续攀升,高盛下调了EPS预期与目标价,并维持中性评级。
关键展望
- 高盛将特斯拉12个月目标价下调至360美元,并维持中性评级。
- 公司2026年资本支出预计将超过250亿美元,并计划寻求高达300亿美元的债务融资。
- Semi卡车、Megapack 3和Megablock计划于2026年投产。
- 公司预计能源业务毛利率长期将归一化至20%区间的低端到中端。
推荐标的
- Tesla Inc. (TSLA):评级为中性,12个月目标价为360.00美元。
关键图表
图1. 特斯拉方差汇总(百万美元,除每股收益和利润率外)