摩根大通全球存储市场:CPU为“更高更长”上行周期添燃料,28E TAM达1.7万亿美元,估值框架转型进行中
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通认为,CPU(中央处理器)的强劲需求为存储市场的“更高更长”上行周期增添了新动力,预计2028年全球存储TAM将达到1.7万亿美元。报告指出,存储行业估值框架正在从周期性向成长性转型,主要受益于AI和HPC(高性能计算)驱动的内容增长。当前存储周期因供应受限和需求多样化而延长,DRAM和NAND价格在2026年仍将保持上涨趋势。报告上调了多家存储公司的目标价,并强调HBM(高带宽内存)和DDR5的渗透率提升是关键催化剂。
主要观点
- CPU需求激增,尤其是服务器CPU,为存储上行周期提供额外燃料,预计2026年服务器出货量同比增长15%。
- 2028年全球存储TAM预计达1.7万亿美元,其中DRAM占1.2万亿美元,NAND占5000亿美元。
- 存储行业估值框架正在从PB(市净率)向PE(市盈率)转型,反映其成长性属性增强。
- 当前存储周期因供应端资本开支谨慎和需求端AI/HPC多样化而延长,预计持续至2027年。
- DRAM价格在2026年预计上涨20%,NAND价格预计上涨15%。
- HBM在DRAM中的渗透率将从2025年的15%提升至2028年的40%。
- DDR5渗透率在2026年将超过50%,取代DDR4成为主流。
- 三星电子和SK海力士在HBM领域领先,美光科技在DDR5方面具有成本优势。
- 中国存储厂商的产能扩张有限,对全球供需影响较小。
- 存储行业资本开支在2026年预计增长10%,但低于历史周期峰值。
- 下游需求中,AI服务器占比将从2025年的20%提升至2028年的35%。
- 报告上调了三星电子目标价至120,000韩元,SK海力士至300,000韩元,美光科技至200美元。
论述逻辑
CPU需求增长 → 服务器出货量增加 → 存储内容(DRAM/NAND per server)提升 → 存储总需求扩大 → 供应端资本开支谨慎 → 供需缺口持续 → 存储价格上涨 → 行业营收和利润改善 → 估值框架从PB向PE转型 → 目标价上调。
关键展望
- 2026年DRAM和NAND价格分别上涨20%和15%。
- 2028年全球存储TAM达1.7万亿美元。
- HBM渗透率从2025年的15%提升至2028年的40%。
- 风险包括:需求不及预期、供应增加快于预期、地缘政治风险。
推荐标的
- 三星电子:目标价120,000韩元,评级增持,理由:HBM和DDR5领先。
- SK海力士:目标价300,000韩元,评级增持,理由:HBM技术领先。
- 美光科技:目标价200美元,评级增持,理由:DDR5成本优势。
关键图表
图1. DRAM资本开支及同比趋势

图2. DRAM资本密集度

图3. NAND资本开支及同比趋势
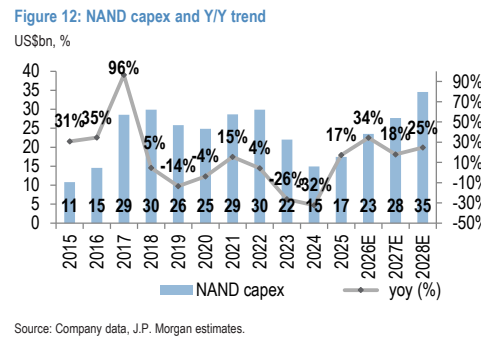
图4. NAND资本密集度

图5. 存储半导体周期情景分析
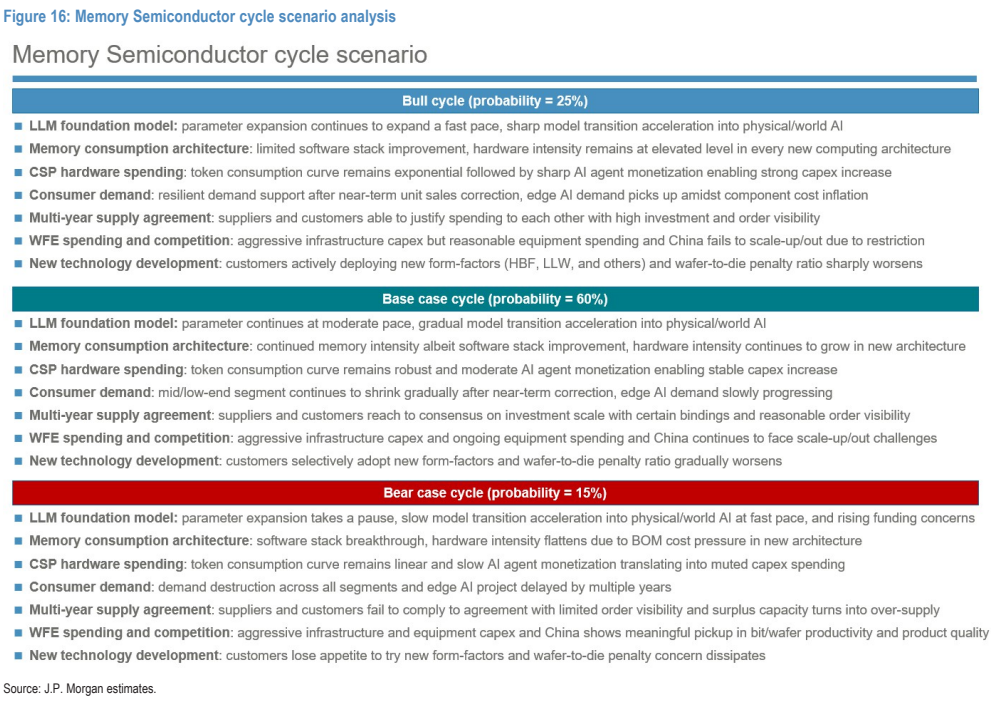
图6. 服务器CPU单元TAM

图7. 服务器CPU市场份额
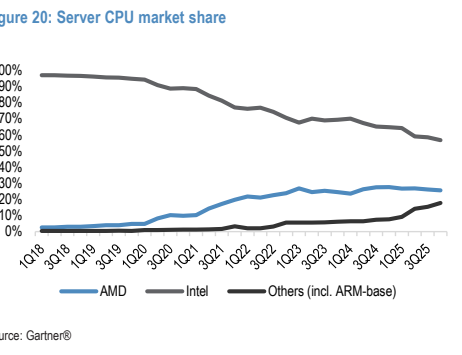
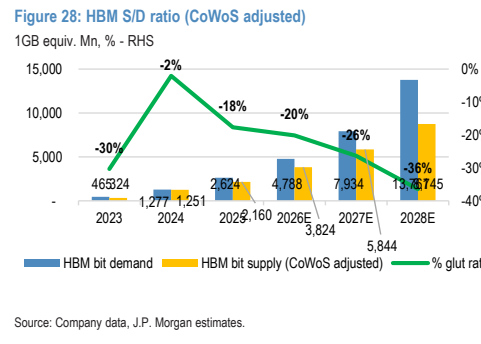
图8. HBM SID比率(经CoWoS调整)