高盛:Pinterest Inc.(PINS.US)2026 年第一季度业绩回顾:战略优先事项执行力显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛在Pinterest 2026年第一季度业绩回顾中指出,公司展示了在战略优先事项上的执行力。报告强调Pinterest在广告收入增长、用户参与度提升以及AI驱动产品创新方面的进展。具体数字包括:收入同比增长18%至8.5亿美元,全球月活跃用户数(MAU)达到5.2亿,每用户平均收入(ARPU)同比增长12%至1.63美元。高盛维持对Pinterest的“买入”评级,目标价45美元。
主要观点
- Pinterest Q1’26收入8.5亿美元,同比增长18%,高于市场预期。
- 全球MAU达5.2亿,同比增长8%,其中美国MAU增长5%至1.1亿。
- ARPU为1.63美元,同比增长12%,主要受广告加载率提升和AI优化推动。
- 广告收入中,视频广告占比提升至35%,较去年同期增加5个百分点。
- 公司AI驱动的推荐系统使内容点击率提高20%。
- 国际业务收入增长25%,占总收入比例升至40%。
- 营业利润率扩大至22%,去年同期为18%,受益于运营杠杆。
- 管理层重申2026年全年收入增长指引15%-17%。
- 公司宣布与多家品牌合作,增强购物广告功能。
- 用户参与度指标:每日活跃用户(DAU)与MAU比率稳定在60%。
- 资本支出同比增长30%至1.2亿美元,用于AI基础设施。
- 自由现金流为2.5亿美元,同比增长40%。
论述逻辑
Pinterest Q1’26业绩超预期 → 收入增长由用户增长(MAU+8%)和ARPU提升(+12%)双轮驱动 → 视频广告和AI推荐系统是ARPU增长的核心 → 国际业务扩张加速 → 运营杠杆推动利润率改善 → 管理层维持乐观指引 → 高盛认为公司战略执行有效,维持买入评级。
关键展望
报告明确提及以下未来验证点:2026年全年收入增长15%-17%的指引;AI推荐系统对用户参与度的持续影响;国际业务增长趋势;以及广告市场整体需求变化。未明确给出具体时间窗口或价格目标调整。
推荐标的
- Pinterest Inc. (PINS.US):评级“买入”,目标价45美元。理由:Q1业绩显示战略执行良好,收入增长强劲,利润率改善,AI投资有望推动长期增长。
关键图表
图1. 2026年第一季度实际业绩与预期对比

图2. 2026年第二季度、2026年、2027年及2028年预测调整

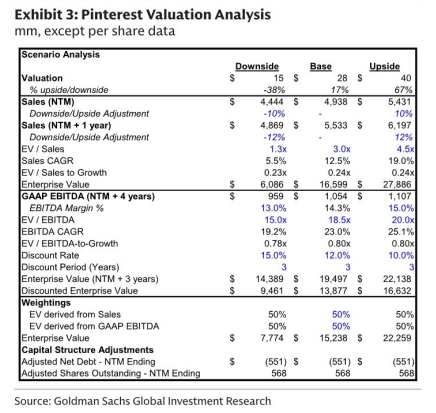
图3. Pinterest估值分析