瑞银 中国电力设备:因贸易担忧和供应宽松下调行业评级
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银将中国电力设备行业全面下调盈利预期与目标价,2026-28E每股收益下调3%至66%,目标价下调38%至67%。 该板块已自年内高点回落30%至50%,主因AI交易做空端的持仓因素以及全球变压器和燃气轮机短缺缓解快于预期。 瑞银认为出口商面临进一步下行空间,随着西方产能释放及欧洲贸易风险上升,2028-29E份额和利润率将承压。 国内市场方面,电网资本开支增速在2026年前7个月骤降至约1%同比增速,招标延后引发担忧;但火电设备需求受替换与出口支撑预计在2026-30E维持约50GW每年,表现好于市场悲观预期。 瑞银将思源电气、华明装备、应流股份、三星医疗和威胜信息由买入下调至中性,维持哈尔滨电气、东方电气和国电南瑞的买入评级,板块偏好顺序为下游独立发电厂(IPPs)>国内标的>出口商。
主要观点
- 瑞银全面下调中国电力设备行业2026-28E盈利预测3-66%,并下调目标价38-67%。
- 电力设备板块已自今年高点下跌30-50%,受AI做空端仓位以及全球变压器和燃气轮机短缺缓解快于预期的双重影响。
- 出口商在2028-29E面临份额与利润率承压风险,原因在于变压器和燃气轮机短缺边际缓解,且欧洲对中国变压器采购存在潜在本地化监管壁垒。
- 国内电网投资增速在2026年前7个月大幅降至同比约1%,较前5个月的38%急剧放缓,国网和南网招标均出现延后。
- 国内火电设备需求预计在2026-30E保持每年约50GW,好于市场在2026年见顶后下滑的预期,且新开工预计2026年达50GW、2027-30年每年20GW(合计130GW)。
- 中国火电设备出口预计以每年约20%的速度增长,2026-30E出口量达4-7GW每年,且海外毛利率高于国内将拉动综合毛利率。
- 思源电气评级由买入下调至中性,目标价由230.00元降至142.00元,因上调WACC至10.0%以反映海外盈利地缘风险,并下调2026-28E净利润3%/6%/18%。
- 三星医疗评级由买入下调至中性,目标价由39.10元降至14.00元,2026-28E净利润下调58%/63%/66%,反映电网招标疲软致电力设备毛利率下降7-9个百分点及中东冲突导致出货延期。
- 华明装备评级由买入下调至中性,目标价由43.00元降至18.00元,2026-28E电力设备毛利率预计下滑2-3个百分点,且面临Hitachi、Siemens Energy与GE Vernova新产能于2027-28年投产带来的竞争加剧。
- 威胜信息评级由买入下调至中性,目标价由64.00元降至25.00元,感知设备毛利率因1H招标疲软下调2-3个百分点,下半年订单指引增长66%为核心催化剂。
论述逻辑
- 全球变压器和燃气轮机短缺边际缓解 + 日立、西门子能源、通用电气等西方产能将于2027-28年投产 -> 中国供应商作为边际提供者面临份额流失风险。
- 中国变压器在欧盟供应份额预计到2028-29E接近40-50% -> 潜在欧盟监管要求本地化生产,一旦达到门槛可能影响利润率或少数股权 -> 压制出口企业从2028-29E起的市场份额和利润率。
- 国内电网投资增速自前5个月的38%骤降至前7个月的1%且招标推迟 -> 国内电网设备股短期盈利与估值受压;同时火电设备在替换与出口(每年20%增长)支撑下维持约50GW每年 -> 推荐顺序调整为独立发电厂(IPPs)>国内设备>出口设备。
关键展望
- 随着西方产能增加和欧洲贸易风险上升,中国出口企业面临进一步下行空间;变压器与燃气轮机短缺有所缓解,中国变压器在欧盟供应份额预计到2028-29E接近40-50%,潜在欧盟监管可能要求本地化生产,在达到该门槛后可能影响利润率或少数股权。
- 国内电网招标有望在2026下半年恢复,构成潜在期权价值,但瑞银基准情景暂未纳入。
- 威胜信息公司指引2026下半年新签订单增长66%,国网第二、三批电表及南网第二批配网招标交付情况为关键业绩拐点测试。
- 火电新开工在2026年预计为50GW(2023-25年核准潮的最后一年),2027-30年回落至每年20GW,总新开工量达130GW。
推荐标的
- 思源电气(002028.SZ):由买入下调至中性,新目标价142.00元(原230.00元),现价138.00元,目标价隐含上涨空间3%。
- 华明装备(002270.SZ):由买入下调至中性,新目标价18.00元(原43.00元),现价18.35元,目标价隐含下行空间2%。
- 应流股份(603308.SS):由买入下调至中性,新目标价44.00元(原100.00元),现价43.41元,目标价隐含上涨空间1%。
- 国电南瑞(600406.SS):维持买入评级,目标价由42.00元下调至27.00元,现价22.05元,较现价仍有22%的上行空间。
- 三星医疗(601567.SS):由买入下调至中性,新目标价14.00元(原39.10元),现价14.27元,目标价隐含下行空间2%。
- 威胜信息(688100.SS):由买入下调至中性,新目标价25.00元(原64.00元),现价24.67元,目标价隐含上涨空间1%。
- 东方电气-A(600875.SS):维持买入评级,新目标价32.00元(原62.00元),现价24.42元,目标价隐含上涨空间31%。
- 东方电气(1072.HK):维持买入评级,目标价由68.00港元下调至26.00港元,现价19.20港元,较现价仍有35%的上行空间。
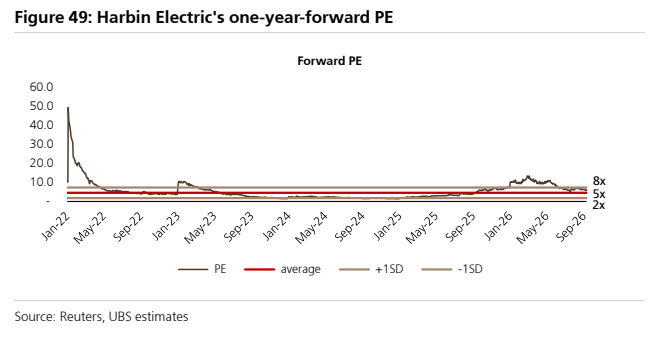
- 哈尔滨电气(1133.HK):维持买入评级,新目标价21.90港元(原45.00港元),现价14.05港元,目标价隐含上涨空间56%。
- 中国广核(1816.HK)与华润电力(0836.HK):作为下游独立发电厂(IPPs)获青睐,具备更高盈利防御性及电价上调潜在收益,评级均为买入。
关键图表
图1. 中国电力+电网设备行业估值
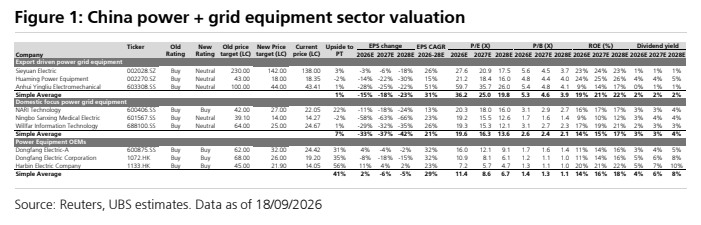
图2. 全球燃气轮机接单量与OEM产能对比
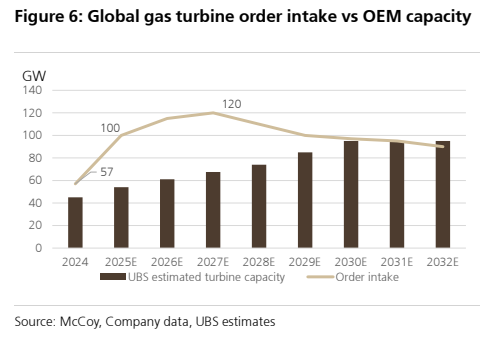
图3. 两项政策衍生的置换与升级
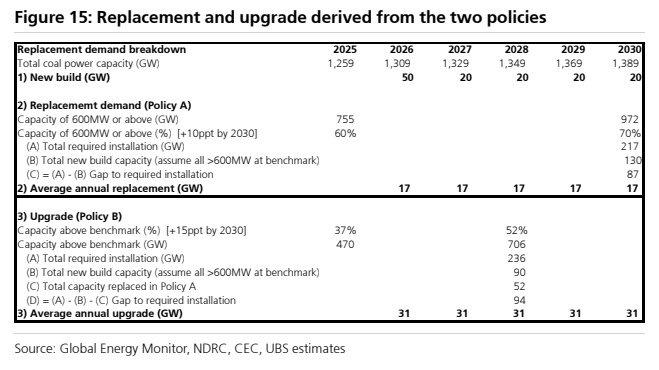
图4. 出口型电力设备标的与海外标的估值对比
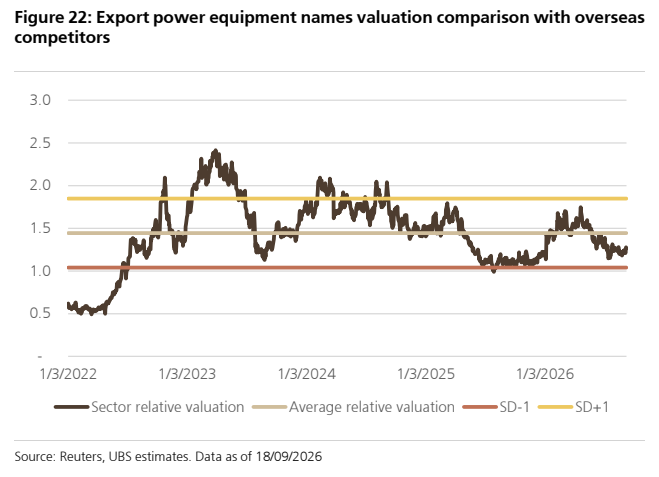
图5. 思源电气盈利预测调整
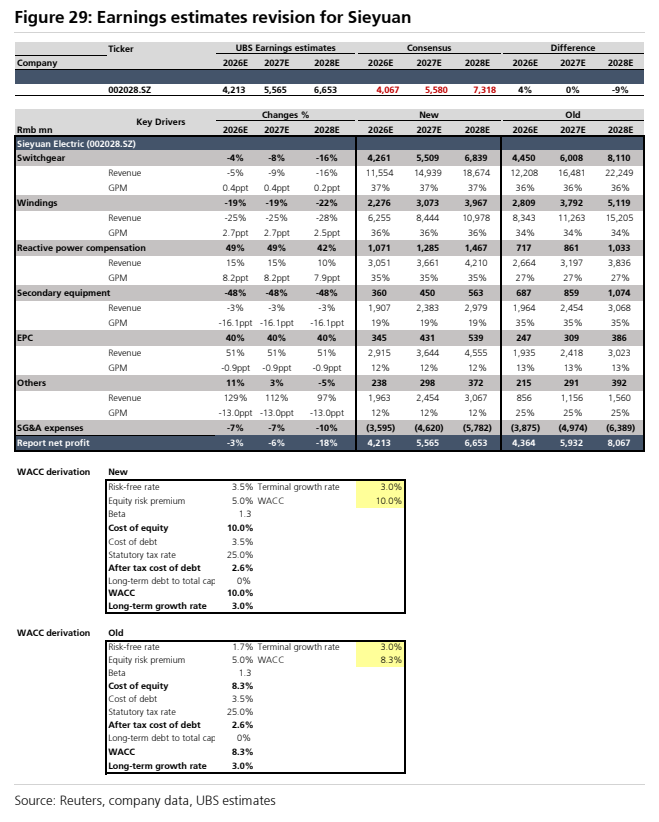
图6. 相对估值(应流股份 vs Howmet)
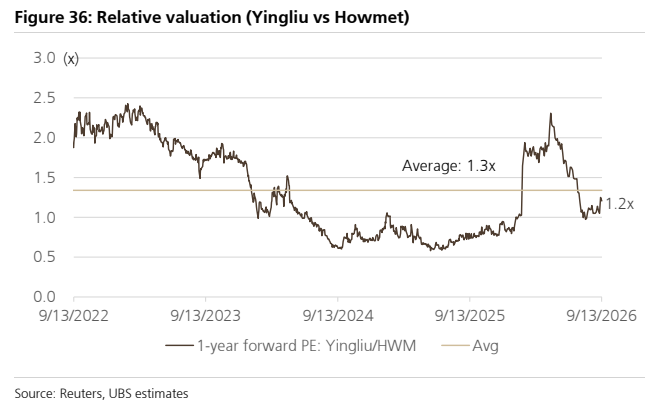
图7. 三星医疗盈利预测调整
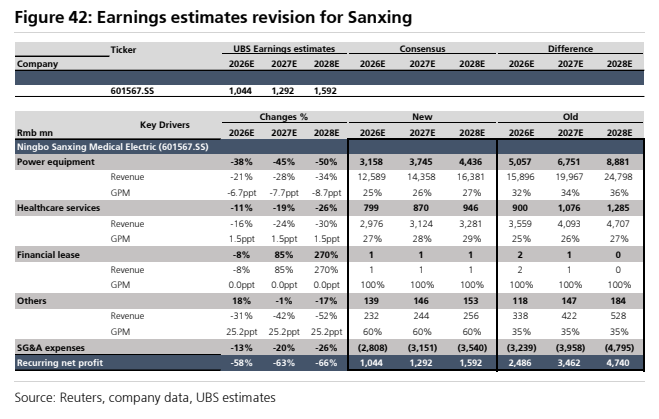
图8. 哈尔滨电气一年期远期市盈率