中金公司 美国住宅市场估值修复仍待基本面催化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本报告分析了2026年8月美国住宅市场数据,指出新房销量环比改善但同比下滑,二手房市场表现疲软,反映需求修复动力不足。 尽管新房销量受益于价格折让,但库存压力犹存,新开工反弹难以持续。 开发商盈利能力在FY3Q26依然承压,且受高融资成本和弱终端需求约束。 市场对住宅建筑商的盈利修复预期谨慎,板块估值修复仍需等待基本面改善的明确催化。
主要观点
- 8月美国新房销量环比好转,但同比仍处于下滑通道。
- 二手房市场表现疲软,价格中位数同比上涨。
- 新房价格竞争力增强,销售价格中位数同比下降。
- 新开工量反弹或难延续,开发商将持续控制开工节奏。
- 开发商盈利能力承压,Toll Brother业绩下滑。
- 抵押贷款利率维持高位,抑制住宅建筑商表现。
- 开发商信心指数下降。
论述逻辑
- 美国住宅市场需求修复动力不足(新房同比下滑、二手房疲软) -> 供给端库存压力犹存且开发商盈利承压(毛利率下降、净利下滑) -> 利率敏感型行业受高融资成本约束(抵押贷款利率维持6.66%) -> 市场对盈利修复预期谨慎 -> 估值修复需等待基本面催化。
关键展望
- 建议重点关注头部开发商销售订单及毛利率变化。
- 风险提示:美国宏观基本面走弱及抵押贷款利率持续上行。
推荐标的
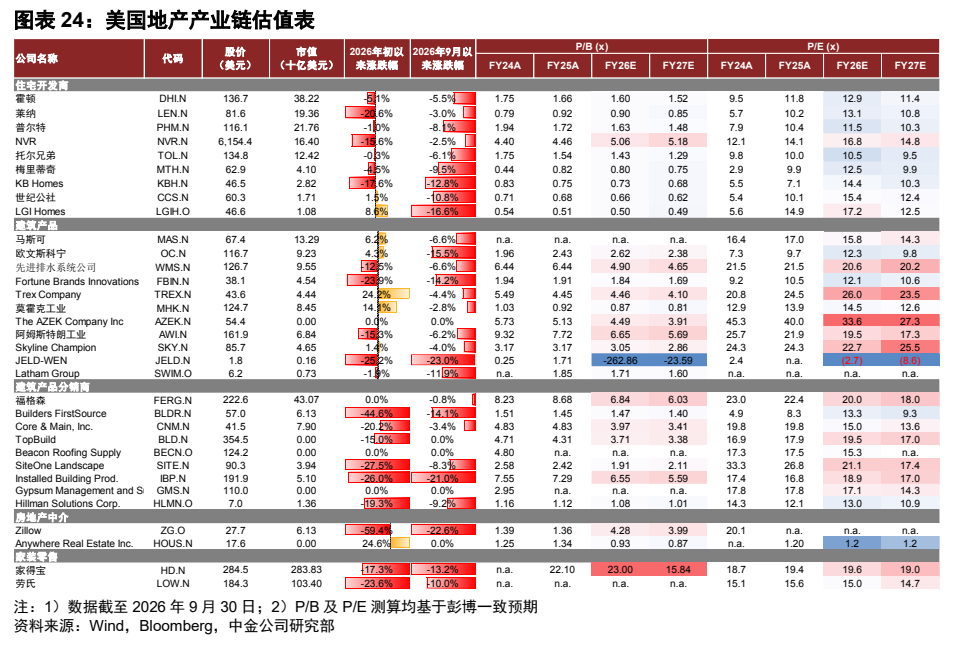
- 报告未明确给出推荐标的,仅列示了头部开发商的估值指标。
关键图表
图1. 图表 7: 美国不同区域新房及二手房销量同比变动
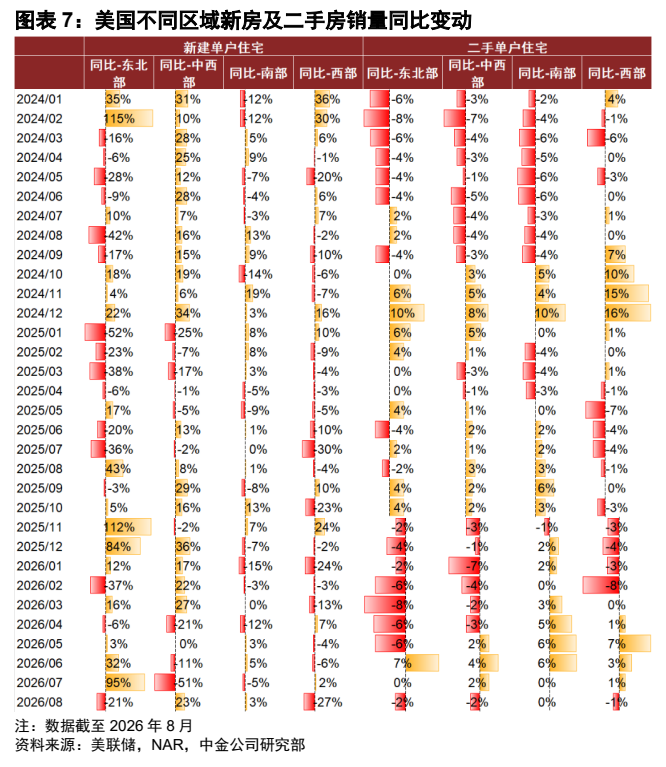
图2. 图表 16: 9 月以来 30 年住宅抵押贷款固定利率
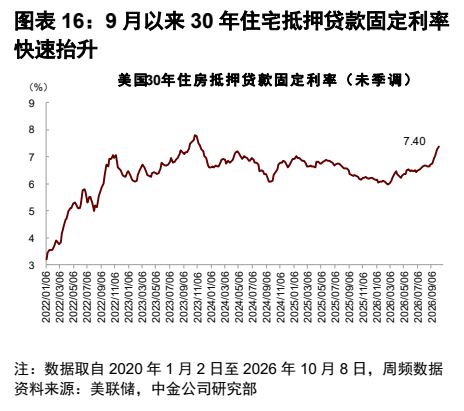
图3. 图表 17: 存量贷款中贷款利率在 4%以下的占比
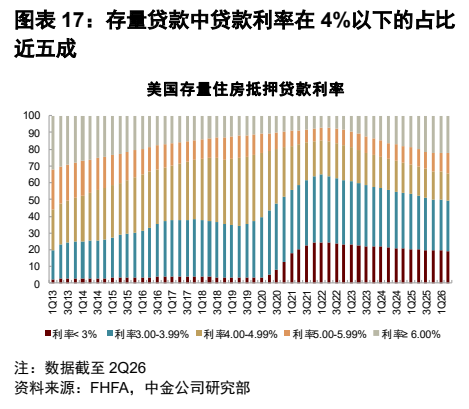
图4. 图表 18: 9 月开发商信心指数由 8 月的 35 下降
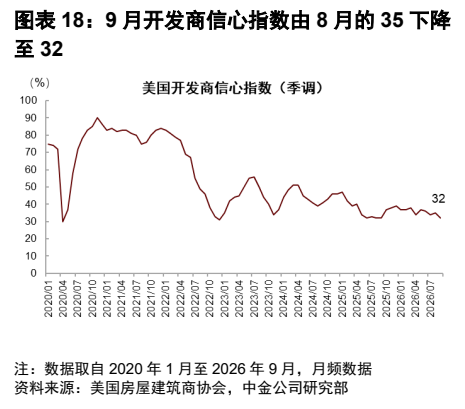
图5. 图表 19: 开发商信心指数拆解
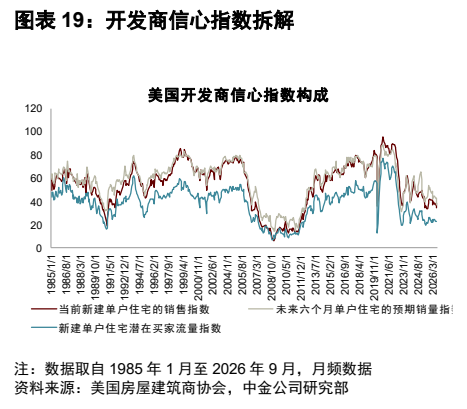
图6. 图表 20: 美国居民住房可负担性指数
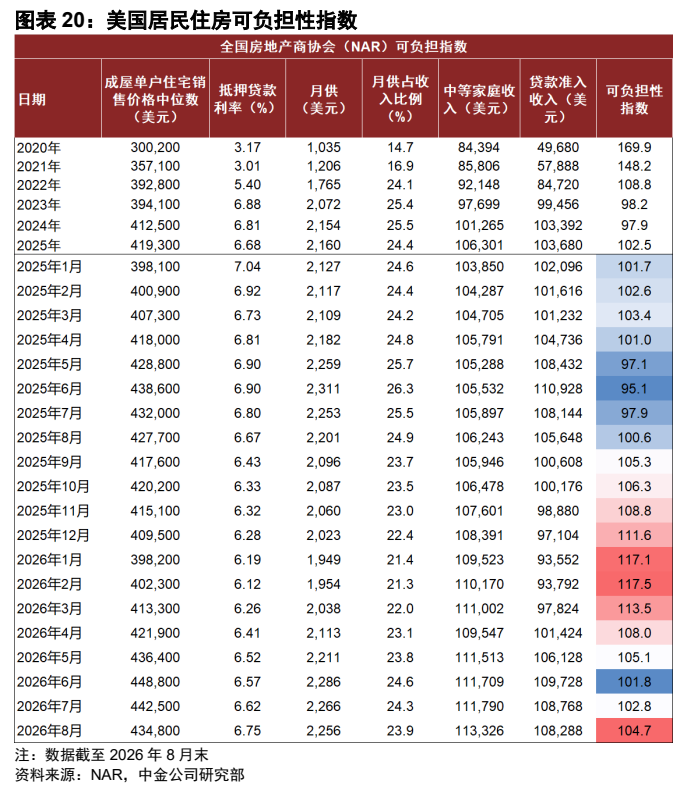
图7. 图表 21: 美国头部开发商 P/B
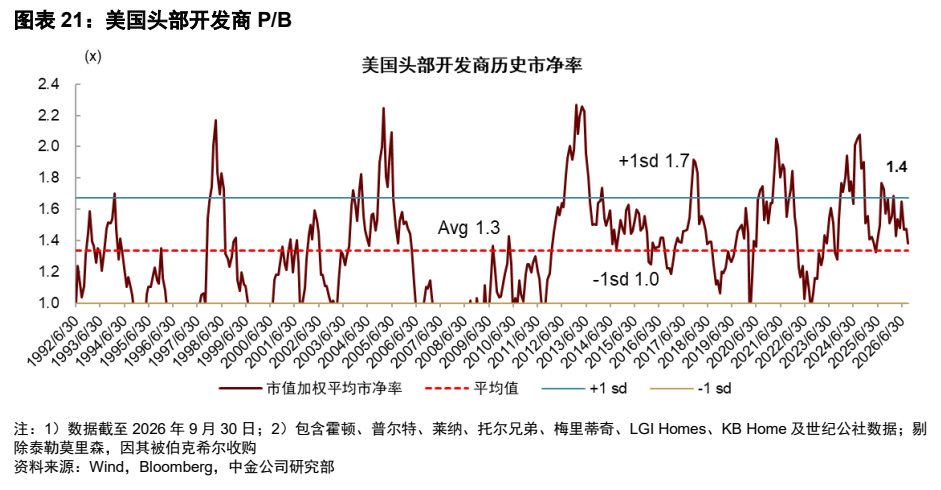
图8. 图表 22: 美国头部开发商 P/E
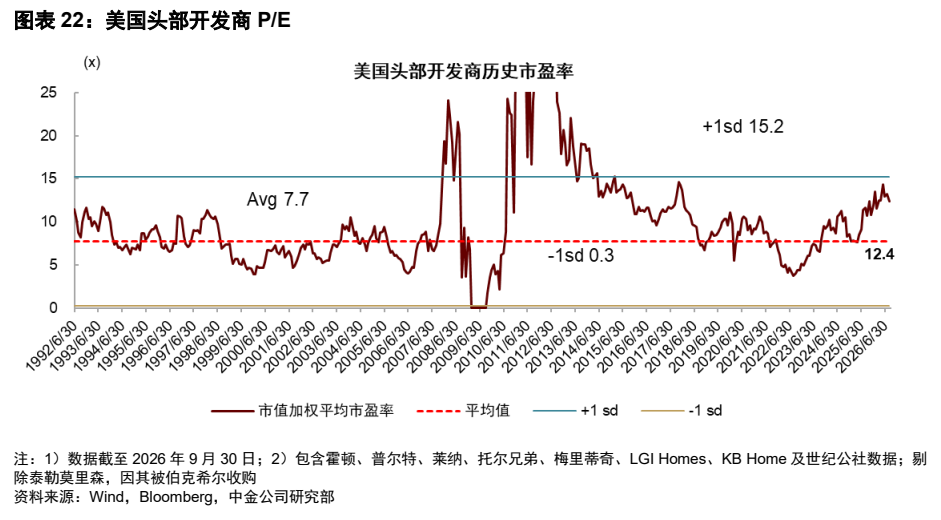
图9. 图表 23: 美国头部开发商估值所处分位数
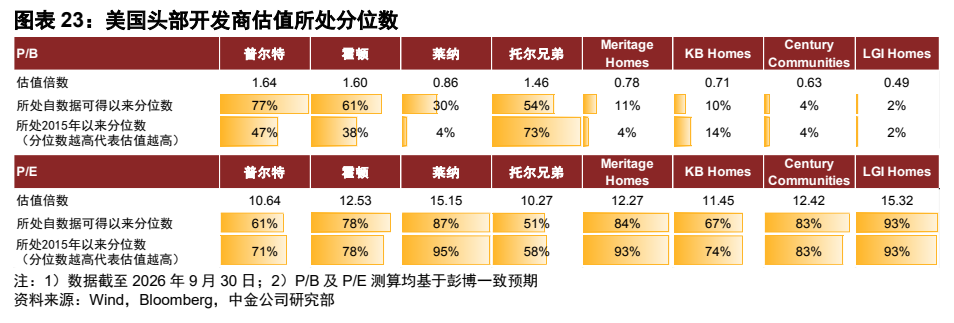
图10. 图表 24: 美国地产产业链估值表