高盛中国独家经济指标:6月
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛于2026年6月24日发布中国独家经济指标报告,基于高频数据构建的专有指标显示,6月中国经济活动增速略有放缓。报告指出,制造业PMI、服务业PMI及出口订单等指标均出现边际走弱,但整体仍处于扩张区间。高盛维持对中国2026年GDP增长5.0%的预测,并强调政策支持力度可能加大。
主要观点
- 高盛中国独家经济指标(GS China Econ Proprietary Indicators)显示,6月综合指数从5月的52.3降至51.8,表明增长动能减弱。
- 制造业PMI从5月的51.0降至50.6,新订单指数下滑至50.2,出口订单指数降至49.8,为三个月来首次低于荣枯线。
- 服务业PMI从54.2降至53.5,但仍在扩张区间,受旅游和餐饮活动支撑。
- 固定资产投资增速放缓,6月同比增速从5月的4.5%降至4.0%,房地产投资继续拖累。
- 社会消费品零售总额同比增速从5月的5.2%降至4.8%,汽车销售疲软是主要拖累。
- 出口增速从5月的8.1%降至6.5%,对东盟出口放缓明显。
- 信贷增速保持稳定,6月新增社融预计为3.2万亿元,同比多增约2000亿元。
- 通胀压力温和,CPI同比增速维持在0.3%,PPI同比降幅收窄至-1.2%。
- 高盛维持2026年中国GDP增长5.0%的预测,但认为二季度增速可能低于一季度。
- 报告预计政策将加大逆周期调节力度,包括降准和财政支出提速。
论述逻辑
高盛通过构建独家经济指标(GS China Econ Proprietary Indicators),整合高频数据(如电力消耗、交通流量、钢铁产量等)来实时追踪经济活动。6月数据显示,制造业PMI、服务业PMI、出口订单等关键分项均出现边际走弱,综合指数从5月的52.3降至51.8,表明增长动能放缓。报告进一步分析,房地产投资持续低迷、出口需求减弱以及消费复苏不均衡是主要拖累因素。基于此,高盛维持全年GDP增长5.0%的预测,但指出二季度增速可能低于一季度,并预计政策将加大支持力度。
关键展望
报告未明确给出未来验证点或时间窗口,但指出若经济数据持续走弱,政策可能进一步宽松,包括降准和财政支出提速。
推荐标的
报告未明确给出推荐标的。
关键图表
图1. 我们的中国当前活动指数(CAI)小幅上升至环比年化+4.6%

图2. 5月CAI的改善主要由制造业部门带动
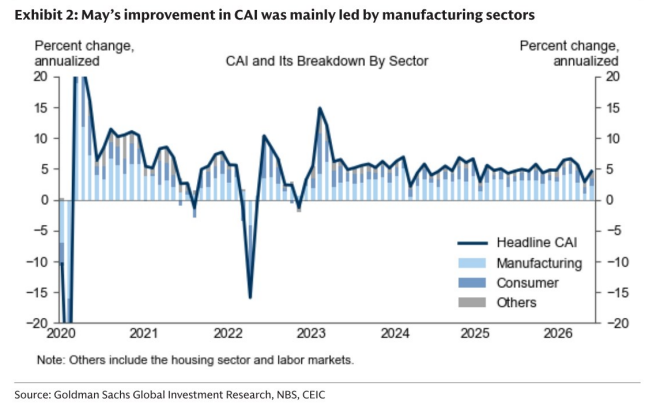
图3. 我们的进口隐含国内需求代理指标显示国内需求疲软
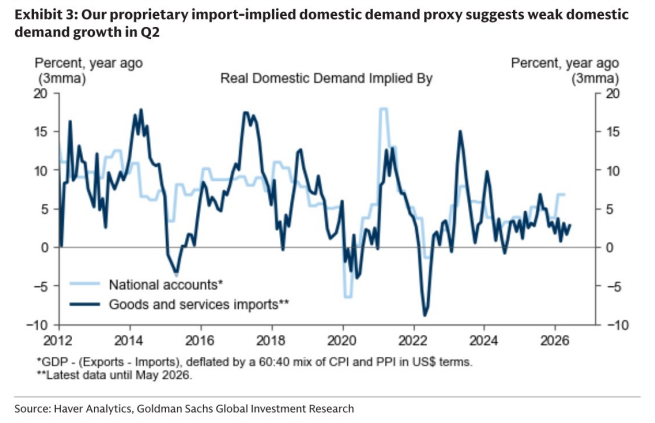
图4. 我们的MAP意外指数(21日移动平均)显示近期宏观数据已...
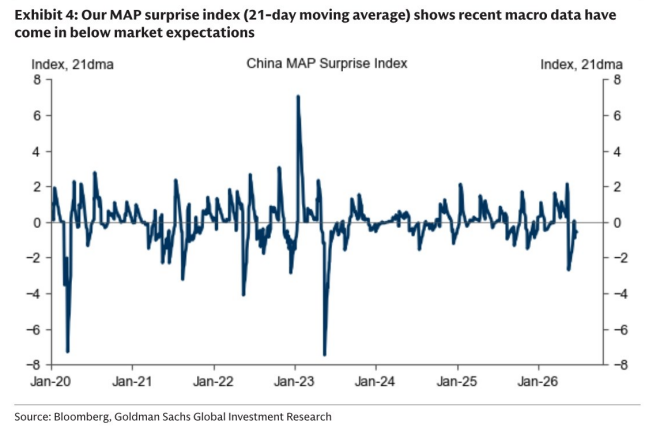
图5. 我们的制造业增长代理指标和建筑业增长代理指标在...均有所回升
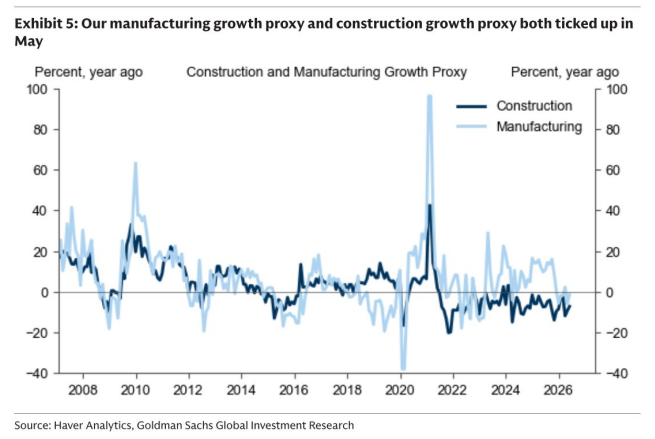
图6. 我们的初步投资追踪指标(按实际增加值计算)表明...略有...
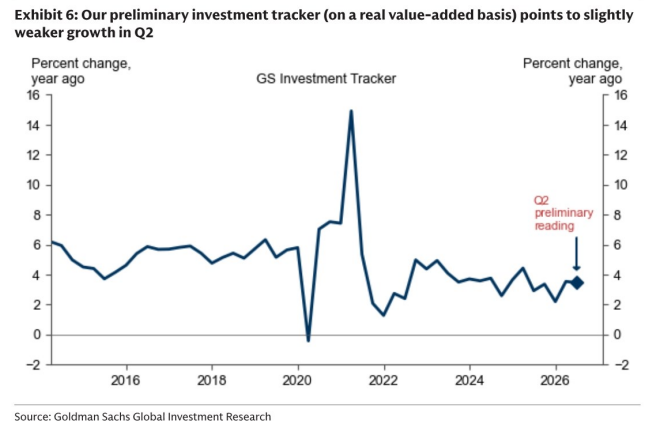
图7. 我们的中国库存追踪指标显示第二季度库存水平可能基本持平
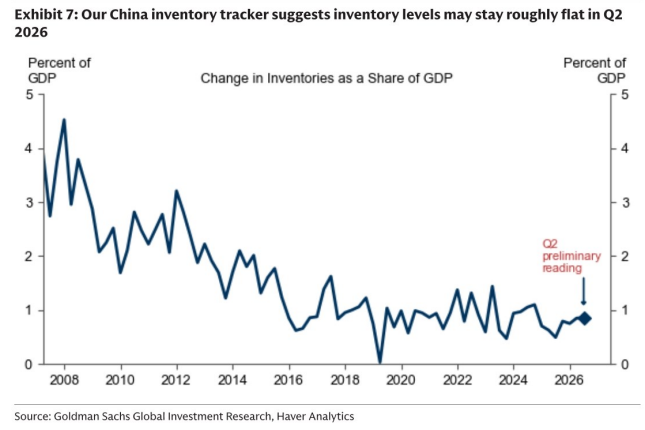
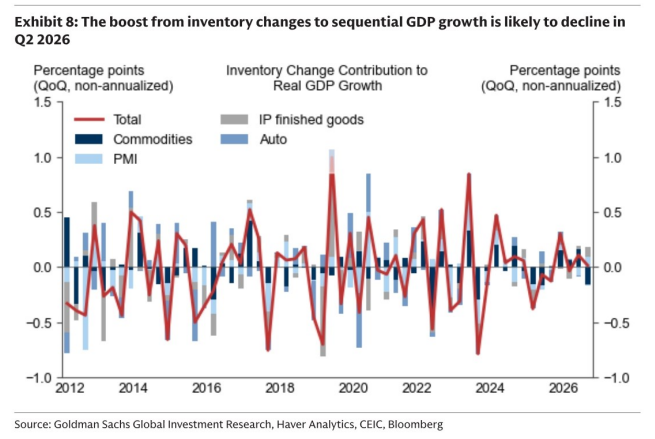
图8. 库存变化对季度GDP增长的提振作用可能在...下降