摩根士丹利:中国汽车经销商:阵痛中的整合
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告指出中国豪华车经销商正经历整合阵痛,盈利复苏缓慢,受燃油车需求疲弱、金融佣金下降和门店关闭拖累。2026年上半年新车数据弱于预期,豪华燃油车销量同比降16-28%,保时捷降32%。尽管股价年初至今已回调50-60%,但投资者对估值仍不买账。摩根士丹利下调了中升控股、永达汽车和美东汽车的评级,认为底部尚未到来。售后业务可能因门店关闭而受损,但中升的独立维修中心使其更具韧性。预计整合后盈利可能在2027年恢复。
主要观点
- 2026年上半年中国燃油车零售销量同比下降26%,奔驰降28%,宝马JV降18%,奥迪JV降16%,保时捷降32%。
- 尽管制造商建议零售价下调,但汽车金融佣金下降压制了新车利润率。
- 新车销量下降可能使总亏损收窄,但投资者认为这种数学上的盈利恢复不可持续。
- 中升2025年售后收入同比下降5%至261亿元,核心售后增速从2023年的16%放缓至2025年的4%。
- 永达2025年售后收入降至92亿元,门店数从2020年底的179家降至2025年底的137家。
- 美东2025年售后收入同比下降11%至39亿元,2H25因金融佣金取消下降27%。
- 中升的独立维修中心可服务非中升品牌(如比亚迪),售后韧性最强。
- 永达门店集中于长三角,受电动车渗透率上升影响最大。
- 美东“一城一店”策略导致关店后客户难以留存。
- 劳动力成本上升风险:社保缴纳趋严,经销商员工数庞大(中升30,287人,永达13,243人,美东3,763人)。
- 中升商誉和无形资产占总资产14.5%,存在减值风险。
论述逻辑
2026年上半年豪华燃油车销量超预期下滑 → 新车亏损持续,金融佣金下降 → 经销商盈利复苏缓慢 → 门店关闭加速 → 售后业务受拖累 → 行业整合加剧 → 摩根士丹利下调评级,认为底部未到 → 预计2027年整合后盈利可能恢复。
关键展望
- 中升催化剂:奔驰GLC BEV销量(7月刚上市)、潜在奔驰额外返利、8月下旬1H26业绩。
- 永达催化剂:潜在保时捷额外返利、8月下旬1H26业绩。
- 美东催化剂:潜在保时捷额外返利、8月下旬1H26业绩。
- 风险:劳动力成本上升、中升减值、门店关闭超预期。
推荐标的
- 中升控股 (0881.HK):评级从超配下调至等配,目标价从10.50港元下调至5.50港元。理由:售后业务相对韧性,但整体行业压力大。
- 永达汽车 (3669.HK):评级从等配下调至低配,目标价从1.20港元下调至0.60港元。理由:售后收入因门店关闭下滑,长三角电动车冲击大。
- 美东汽车 (1268.HK):评级从等配下调至低配,目标价从1.50港元下调至0.40港元。理由:售后收入大幅下滑,“一城一店”策略导致客户流失。
关键图表
图1. BBA中国零售量同比持续下滑(千辆)
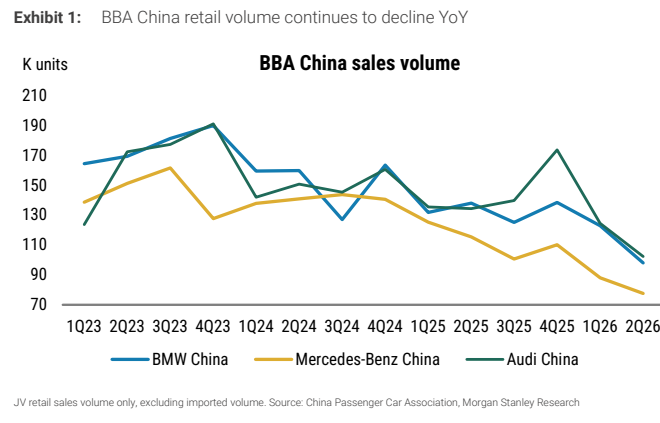
图2. 宝马中国市场份额(%)
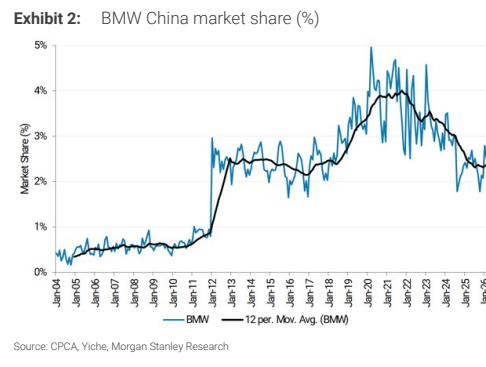
图3. 奔驰中国市场份额(%)

图4. 保时捷中国豪华车市场份额(%)
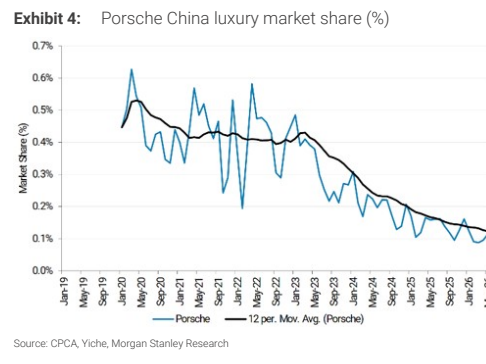
图5. 中国OEM厂商市场份额

图6. 中升财务摘要:利润表与资产负债表

图7. 中升盈利预测调整

图8. 永达财务摘要:利润表与资产负债表
