基数改善当期,经济决定趋势 2026 10 07
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月21日至10月6日观察区间内,Wind全A指数下跌2.4%,而银行板块整体上涨0.4%,位列行业第7位,其中表现最好的国有大行上涨1.01%,农商行、城商行分别上涨0.62%和0.26%,股份行下跌0.05%。 港股恒生综合指数下跌2.2%,H股银行板块跌幅为1.2%。 同期银行转债平均价格上涨0.51%,跑赢中证转债3.00个百分点。 盈利一致预期方面,共有19家银行2026年业绩增速预期发生变动,A股银行2026年净利润与营收增速一致预期环比分别变动0.32pct和0.77pct。 广发证券指出,尽管三季报业绩受到低基数支撑有所改善,但二季度以来国内实体需求走弱,大部分银行在三四季度面临资产质量压力加大,且低基数效应将在四季度消失。 此外,负债端脱媒化限制了成本下行弹性,股息可预见性亦弱于2021至2022年,因此未来一年板块仍应以ROE为回报率锚,警惕估值抬升逻辑,行业内部选股阿尔法显著重于板块贝塔。
主要观点
- 本期银行板块逆市上涨0.4%,国有大行表现最优并实现1.01%的涨幅。
- A股个股涨幅前三为沪农商行、渝农商行和建设银行;H股跌幅最大的为渤海银行。
- 银行可转债平均价格上涨0.51%,跑赢中证转债3.00个百分点。
- 19家银行2026年业绩增速一致预期调整,全行业净利润与营收预期分别上调0.32pct和0.77pct。
- 实体需求弱化带来资产质量压力,前三季度高营收消化不良的能力在四季度面临挑战且低基数效应消失。
- 受负债端脱媒与汇率海外利率约束,股息率难以大幅推升估值,投资应以ROE为锚重在选股阿尔法。
- 城农商行交易活跃度上升,周换手率农商行达到3.15%、城商行达2.28%。
- 国有行2026年净利润一致预期环比上调0.61pct,而股份行则下调0.34pct。
论述逻辑
- 三季报呈现业绩基数改善特征,但实体经济需求自二季度起逐步弱化,导致资产质量压力在三四季度逐步显现。
- 前三季度凭借较高营收消化不良贷款的能力在四季度面临考验,同时低基数红利在四季度彻底消退,部分高增速银行的业绩释放动力受限。
- 负债脱媒限制成本下行,加之海外高利率牵引股息率预期,估值提升动力不足,因而投资回报必须锚定ROE、依托个股阿尔法。
关键展望
- 未来一年银行板块需维持以ROE为回报率锚的预期,对整体抬估值保持警惕,个股阿尔法胜于行业贝塔。
- 四季度银行低基数效应将消失,不良资产化解能力与利润释放动能可能面临更严峻挑战。
- 关注宏观经济走弱、金融风险演化、政策落地偏差以及利率波动对其他非息收入的潜在冲击。
推荐标的
- 建设银行(601939.SH):评级买入,合理价值13.00元/股;H股(00939.HK):评级买入,合理价值11.12港元/股。
- 招商银行(600036.SH):评级买入,合理价值54.48元/股;H股(03968.HK):评级买入,合理价值69.14港元/股。
- 中国银行(601988.SH):评级买入,合理价值7.68元/股;H股(03988.HK):评级买入,合理价值6.93港元/股。
- 交通银行(601328.SH):评级买入,合理价值8.59元/股;H股(03328.HK):评级买入,合理价值9.09港元/股。
- 邮储银行(601658.SH):评级买入,合理价值6.10元/股;H股(01658.HK):评级买入,合理价值6.06港元/股。
- 兴业银行(601166.SH):评级买入,合理价值21.80元/股。
- 宁波银行(002142.SZ):评级买入,合理价值32.98元/股。
- 江苏银行(600919.SH):评级买入,合理价值13.68元/股。
- 杭州银行(600926.SH):评级买入,合理价值20.83元/股。
- 成都银行(601838.SH):评级买入,合理价值21.76元/股。
- 南京银行(601009.SH):评级买入,合理价值15.62元/股。
- 常熟银行(601128.SH):评级买入,合理价值6.39元/股。
关键图表
图1. 银行板块和市场指数表现

图2. 分板块超额收益复盘

图3. 2026Q2 末公募基金持仓+北向持仓 VS 本期市场涨跌幅(%)

图4. 2025Q4 末公募基金持仓+北向持仓 VS 年初以来市场涨跌幅(%)

图5. 银行板块、Wind 全 A 非金融石油石化指数表现(周涨跌幅)
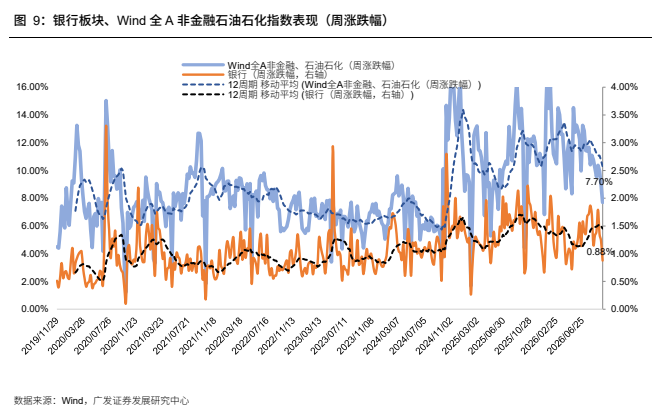
图6. 相对市净率:银行/Wind 全 A 非金融石油石化
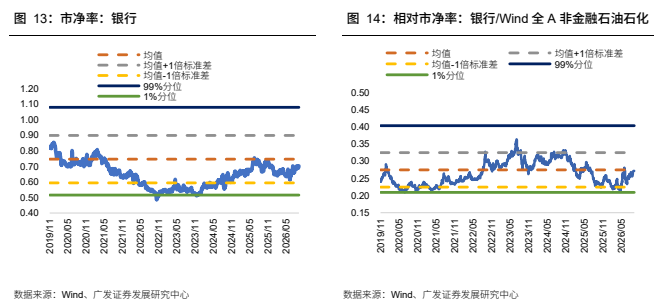
图7. 表 8: 银行转债区间涨跌幅情况(周)

图8. 银行转债绝对收益与相对收益(元)

图9. 表 10: A 股上市银行净利润增速预测跟踪(2026E)
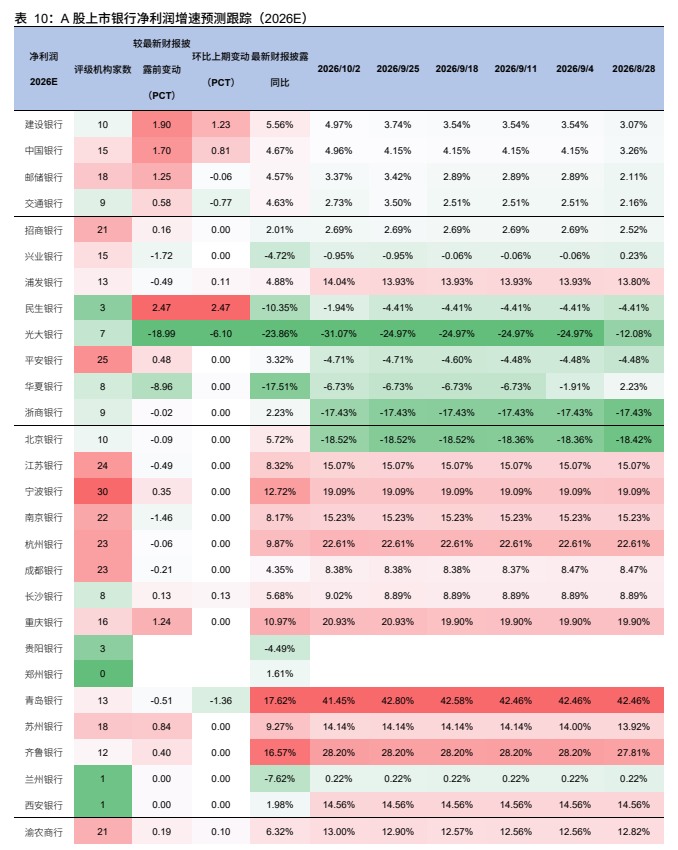
图10. 外 一一 *
