瑞银 新兴市场与亚太股票策略:2026年二季度总结:新兴市场盈利保持韧性,但分化依然严重
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年第二季度新兴市场(EM)企业财报表现强劲,指数加权每股收益(EPS)超出预期幅度达+14%,创十多年来最强超预期表现,约55%的公司业绩超出市场一致预期。 期内EM企业营收同比稳健增长约26%,营业利润同比增长加速至88%,显著优于美国的46%同比增速。 盈利增长不仅由科技行业驱动,剔除科技板块后的EM企业EPS同比亦增长28%,营业利润率突破前周期高位,但科技板块ROIC仍高出其他市场约2.5-3倍。 增长与上调动力高度集中于北亚,韩国和中国台湾贡献了主要的盈利增长与预期上调,而印尼与印度动能相对低迷。 EM企业资产负债表与盈利质量持续改善,净负债率降至0.08倍,远低于美国的0.47倍。 瑞银维持对新兴市场股票的建设性看法,地区配置上超配韩国、中国和巴西,低配印度与墨西哥。
主要观点
- 新兴市场2026年二季度EPS超预期幅度达+14%,约55%的企业业绩好于一致预期,中位数超预期幅度升至1.9%。
- 二季度新兴市场营收同比增长约26%,营业利润同比增长加速至88%,大幅优于同期美国46%的增速。
- 非科技板块EPS同比增长28%,营业利润率超过前一周期峰值;但科技行业ROIC仍为市场其他行业的2.5至3倍。
- 盈利增长呈现高度集中性,半导体、硬件与设备以及金属采矿三大行业贡献了指数层面超过60%的盈利增长。
- 韩国、越南与南非业绩增速居前,中国台湾与韩国带动EM 2027年EPS预测在季度内上调10%,而印尼表现落后。
- EM企业净负债与权益比降至0.08倍,显著优于美国的0.47倍;ROE升至约27%,税前ROIC提高至42%。
- 过去三个月2026年EM本币预测EPS上调8%,2027年本币预测EPS上调超7%,房地产、科技硬件与半导体及资本品上调幅度最大,REITs则遭大幅下调。
- 市场配置维持选择性:超配韩国(高确信度)、中国和巴西,低配估值偏高的印度和面临增速放缓及USMCA不确定性的墨西哥。
论述逻辑
- 二季度营收稳健增长(+26% YoY)与经营杠杆扩张驱动营业利润加速释放(+88% YoY),促成十多年来最高的指数EPS超预期(+14%)。
- 尽管非科技板块利润率创出新高,但超60%的指数利润增长仍由半导体、硬件和金属采矿拉动,盈利动能由韩国和中国台湾主导。
- 强劲现金流支撑EM企业杠杆率(净负债对权益0.08倍)显著低于美股(0.47倍),配合资本效率改善与盈利预期上修,奠定全球高利率环境下的相对收益基础。
- 基于盈利修正斜率、资产负债表与估值性价比的分化,推导出超配韩国/中国/巴西、低配印度/墨西哥的选股策略。
关键展望
- EM企业盈利预期上修与低杠杆特性为迈入2027年提供支持环境,在全球长端收益率或维持更高更久背景下,资本效率与低杠杆支撑相对收益表现。
- 韩国市场驱动力依托可持续的存储芯片周期、治理改革推进及具备吸引力的估值水平。
- 中国市场支撑来自企业盈利范围拓宽以及本土AI投资的提速。
- 巴西市场在选举前面临不对称的风险回报比,且估值具吸引力;墨西哥面临增长放缓及USMCA不确定性约束。
- 主要下行风险包含汇率波动、监管与地缘政治风险、资本成本与经济增长前景骤变,以及其他新兴市场事态引发的传染效应。
推荐标的
- BBB Foods Inc(墨西哥,必需消费):评级买入,目标价58.00美元(现价50.41美元,上行空间15%)。
- IRB Brasil RE(巴西,金融):评级买入,目标价66.00雷亚尔(现价60.78美元标示值/最新价R$60.98,上行空间9%)。
- DLocal Limited(巴西,信息技术):评级买入(CBE),目标价20.00美元(现价14.30美元,上行空间40%)。
- 科伦药业(Kelun Pharmaceutical,中国,医疗保健):评级买入,目标价57.00元(现价40.02元,上行空间42%)。
- 中国移动A股(China Mobile - A,中国,电信服务):评级买入,目标价113.00元(现价96.90元,上行空间17%)。
- 稳懋半导体(WIN Semiconductors,台湾,信息技术):评级买入,目标价500.00新台币(现价472.50新台币,上行空间6%)。
- 中国再保险(China Reinsurance,中国,金融):评级买入,目标价1.75港元(现价1.21港元,上行空间45%)。
- 巨大机械(Giant Manufacturing,台湾,可选消费):评级买入,目标价126.00新台币(现价90.00新台币,上行空间40%)。
- ICICI Prudential Life Insurance(印度,金融):评级买入,目标价675.00卢比(现价471.15卢比,上行空间43%)。
- 瑞声科技(AAC Technologies,中国,信息技术):评级买入,目标价48.00港元(现价40.40港元,上行空间19%)。
- 吉利汽车(Geely Automobile,中国,可选消费):评级买入,目标价28.00港元(现价16.00港元,上行空间75%)。
- LG Innotek(韩国,信息技术):评级买入,目标价1,100,000.00韩元(现价507,000.00韩元,上行空间117%)。
- 爱德万测试(Advantest,日本,信息技术):评级买入,目标价43,600.00日元(现价30,240.00日元,上行空间44%)。
- 中芯国际(SMIC,中国,信息技术):评级买入,目标价102.40港元(现价62.40港元,上行空间64%)。
- 联想集团(Lenovo Group,中国,信息技术):评级买入,目标价42.00港元(现价34.32港元,上行空间22%)。
- 金蝶国际(Kingdee International Software Group,中国,信息技术):评级买入,目标价11.00港元(现价7.27港元,上行空间51%)。
- 力积电(Powerchip Semiconductor Manufacturing,台湾,信息技术):评级买入,目标价100.00新台币(现价71.20新台币,上行空间40%)。
- 海螺水泥(Anhui Conch Cement,中国,材料):上调至中性,目标价18.20港元(现价16.26港元,上行空间12%)。
- 舜宇光学科技(Sunny Optical Technology,中国,可选消费):上调至中性,目标价63.00港元(现价67.50港元,下行空间-7%)。
- 新罗酒店(Hotel Shilla,韩国,可选消费):上调至中性,目标价49,000.00韩元(现价40,650.00韩元,上行空间21%)。
- 恒基兆业地产(Henderson Land Development,香港,房地产):评级卖出,最新价格25.96港元。
- 大立光(Largan Precision,台湾,信息技术):评级卖出,最新价格6,430新台币。
- Indosat(印尼,电信):评级卖出,最新价格2,370印尼盾。
关键图表
图1. 按指数权重计,新兴市场企业业绩超出一致预期14%
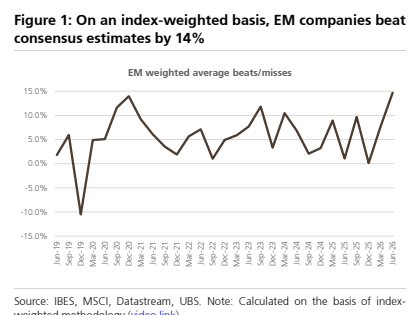
图2. 新兴市场卖方一致预期每股收益超预期与未达预期对比
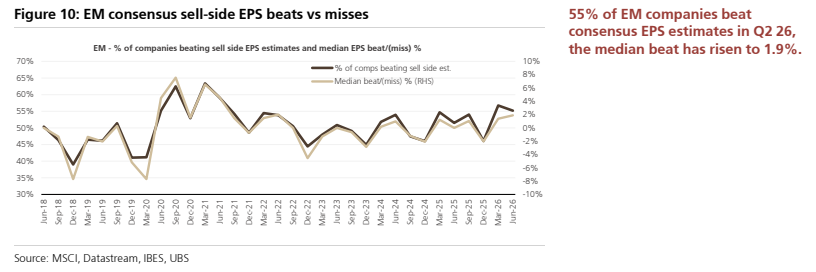
图3. 加 a change 2065 (58) 下 生生
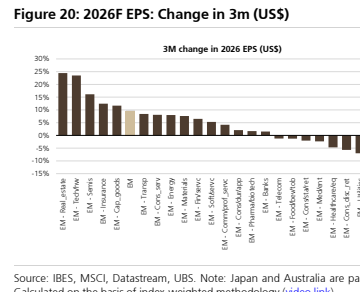
图4. 2026年第二季度各货币兑美元走势(环比)
图5. 越南、韩国、南非和香港营业利润实现增长,而菲律宾、阿联酋和新加坡增速依然较低
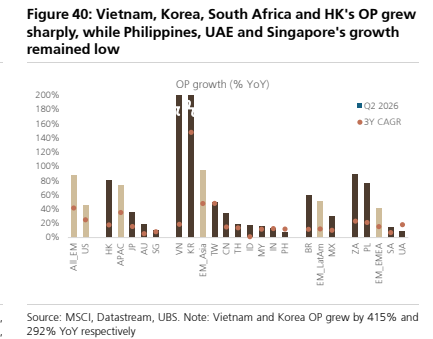
图6. 韩国、南非和台湾净利润率实现扩张
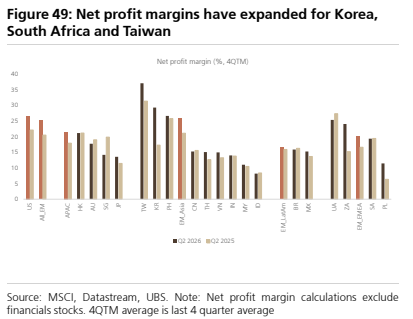
图7. 半导体、媒体和金属板块净资产收益率(ROE)显著改善,而建材、化工和互联网板块出现下滑
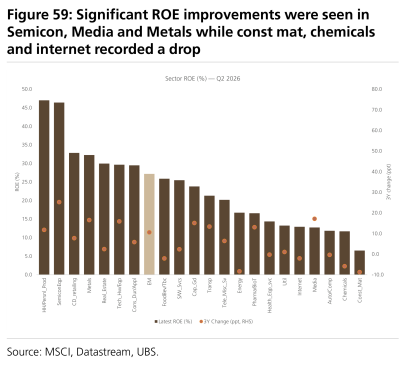
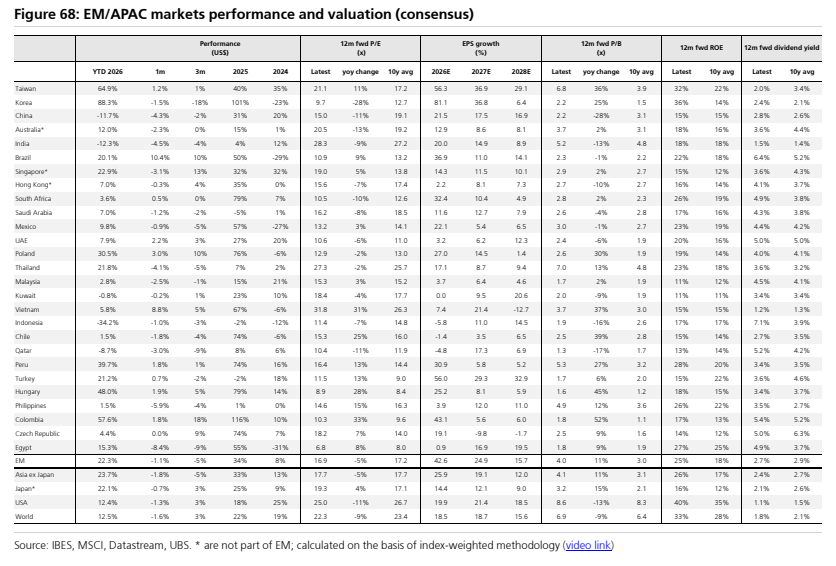
图8. 新兴市场/亚太市场表现与估值(一致预期)