摩根大通 新兴市场股票策略:26年9月及第三季度综述–在全球下降的过程中表现出色不利因素强化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年9月MSCI新兴市场指数微跌0.8%(8月曾上涨3.2%),表现与标普500(-0.5%)同步、跑赢MSCI发达市场(-1.3%);在DM收益率代际高位、油价再度飙升和美元走强2%的逆风叠加下,AI交易重启推动台湾(+3.7%)与韩国(+2.2%)领涨,硬件供应持续短缺且可能恶化至2027年,为科技韧性提供支撑。 宏观方面,美联储9月加息25bps并暗示年内再加息为适当,2027年点阵图偏鹰,美国10年期收益率上行53bps至5.29%;能源基础设施遇袭推动布伦特期货升破108美元、全月上涨14.4%,但月末因中东石油流意外强劲而降温。 盈利端,EM 2026/2027年EPS一致预期继续上修+1.2%/+1.8%,台湾(+3.9%/+4.6%)与巴西(+2.2%/+0.9%)领跑,智利(-6.5%/-4.7%)、印尼(-4.8%/-4.7%)、墨西哥和南非下修最多。 资金面转弱,9月EM股票基金净流出50亿美元(初值),主动基金卖出59亿美元,但YTD仍累计流入686亿美元。 区域分化明显:CEEMEA大跌4.9%、为近三年第二差月份,EM Asia与拉美各微跌0.4%;台湾(+3.7%)、UAE(+3.3%)、巴西(+3.0%)最佳,埃及(-11.3%)、南非(-10.0%)、土耳其(-9.1%)最差。 三季度看,MSCI EM下跌1.0%,此前二季度曾大涨23.3%(2009年二季度以来最佳季度),3Q最佳市场为波兰(+15.7%)、哥伦比亚(+15.0%)、希腊(+13.7%)。 估值与股息提供抗跌基础:EM前瞻P/E为9.8x、较15年均值11.7x存在17%折价,前瞻股息率2.8%接近15年均值3.0%,拉美(5.9%)与印尼(7.8%)股息率明显高于历史均值。
主要观点
- 9月MSCI EM微跌0.8%,跑赢发达市场(-1.3%)、与标普500(-0.5%)基本同步,在逆风叠加下表现相对温和,AI产业链是关键缓冲。
- 全球AI交易重启带动台湾(+3.7%)和韩国(+2.2%)跑赢MSCI EM;硬件供应持续短缺获得确认且可能恶化至2027年,尽管对最先进AI模型的监管审查担忧开始浮现。
- 宏观逆风:美联储9月加息25bps并暗示年内再加息为适当,2027年点阵图偏鹰(维持当前或更高);美国10年期收益率上行53bps至5.29%,全球DM收益率同步上行34bps。
- 能源基础设施遇袭(Bab el-Mandeb、沙特东西管道、俄罗斯炼厂)推动布伦特期货升破108美元、月度上涨14.4%;月末因中东石油流意外强劲而降温,区域出口现仅较冲突前低11%;美元走强2%,黄金-6.3%、白银-8.5%(8月曾分别+9.7%、+14.6%)。
- EM 2026/2027年EPS一致预期9月继续上修(+1.2%/+1.8%)但步伐放缓:韩国放缓至+1.0%/+2.3%,台湾稳定在+3.9%/+4.6%,巴西+2.2%/+0.9%;智利(-6.5%/-4.7%)、印尼(-4.8%/-4.7%)、墨西哥和南非(-3.2%/-1.7%)下修最多。
- 资金面转负:9月EM股票基金净流出50亿美元(初值),此前7月/8月分别流入109亿/91亿美元;主动基金卖出59亿美元、被动仅小幅流入8.49亿美元;YTD累计流入686亿美元(被动+889亿、主动-203亿)。
- 区域分化:EM Asia与拉美各跌0.4%,CEEMEA大跌4.9%(8月曾涨5.7%),为近三年第二差月份、仅次于2026年3月冲突引发的下跌;台湾(+3.7%)、UAE(+3.3%)、巴西(+3.0%)最佳,埃及(-11.3%)、南非(-10.0%)、土耳其(-9.1%)最差。
- 9月行业层面:材料(13.2%)、医疗(8.6%)、IT(5.2%)领涨,通讯服务(-4.2%)、可选消费(-3.2%)、公用事业(-2.1%)落后;主要市场板块中中国医疗+6.7%、台湾金融+5.6%、韩国IT+5.1%最佳,南非材料-14.0%、中国材料-11.8%、中国工业-8.7%最差。
- 台湾为9月EM最佳市场(MSCI台湾美元计+3.7%),金融板块受优于预期的1H26业绩支撑——保险投资表现改善、证券业务收入动能加快;科技表现相对温和,但受AI交易重启及领先代工产能2027年趋紧的信心上升支撑。
- 3Q2026 MSCI EM下跌1.0%,此前2Q26大涨23.3%(2009年二季度以来最佳季度);3Q标普+2.0%、MSCI DM +1.6%;3Q最佳市场为波兰(+15.7%)、哥伦比亚(+15.0%)、希腊(+13.7%),最差为韩国(-10.3%)、埃及(-10.2%)、卡塔尔(-9.2%);3Q行业中医疗(13.3%)、能源(9.2%)领涨,工业(-6.6%)最差。
- 估值面:EM前瞻P/E为9.8x、低于15年均值11.7x(折价17%);韩国YTD大涨96%后前瞻P/E仅4.9x,台湾YTD +68%、前瞻P/E 18.5x;EM信息技术YTD +82%。
- 股息率:EM当前12个月前瞻股息率2.8%、较15年均值3.0%低7%;拉美5.9%(高于均值35%)、印尼7.8%(+122%)、巴西6.8%(+36%)处于均值上方;CEEMEA 4.7%较其15年均值低8%,处于均值下方。
论述逻辑
- 外部逆风叠加 → 美联储鹰派(9月加息25bps、暗示年内再加息、2027点阵图偏鹰)、DM收益率代际高位(美10Y升至5.29%)、油价再度飙升(布伦特升破108美元)、美元走强2%,共同构成EM的压力测试环境。
- 但EM当月仅微跌0.8%并跑赢DM → 关键缓冲来自AI:全球AI交易重启带动台湾+3.7%、韩国+2.2%,硬件供应持续短缺的确认(可能恶化至2027年)支撑科技韧性。
- 基本面与估值佐证抗跌 → EM 2026/27 EPS继续上修(+1.2%/+1.8%),前瞻P/E 9.8x低于15年均值11.7x,前瞻股息率2.8%接近15年均值3.0%。
- 但脆弱性同样暴露 → 资金面9月转负(净流出50亿美元、主动-59亿),CEEMEA单月-4.9%为三年第二差 → 报告落点:EM在全球下行途中相对跑赢,但区域、市场与板块内部分化明显加剧。
关键展望
- 货币政策验证点:美联储表示年内再加息为适当,且2027年点阵图预测为维持当前或更高;联储主席在Jackson Hole的鹰派转向及9月加息25bps,是近期贵金属与利率重定价的主导驱动。
- AI硬件时间窗口:报告确认硬件供应持续短缺并预计可能恶化至2027年;同时提示对最先进AI模型的监管审查趋严为初步出现的担忧。
- 油价观察点:9月最后一周原油有所降温,因中东石油流意外强劲的报道,区域出口现仅较冲突前低11%。
- J.P. Morgan宏观预测(截至2026年9月30日):EM实际GDP 2026E/2027E为4.1%/3.9%,美国2.4%/2.2%,中国4.5%/4.3%,台湾11.4%/4.6%,印度6.8%/6.5%,韩国3.8%/3.3%。
推荐标的
- 报告未明确给出推荐标的
关键图表
图1. 新兴市场货币年初至今表现及相对摩根大通年末预测的上行空间

图2. 联邦基金利率:期货、摩根大通及点阵图(%)

图3. 美国收益率曲线(%)

图4. Rajiv Batra © 全球市场策略
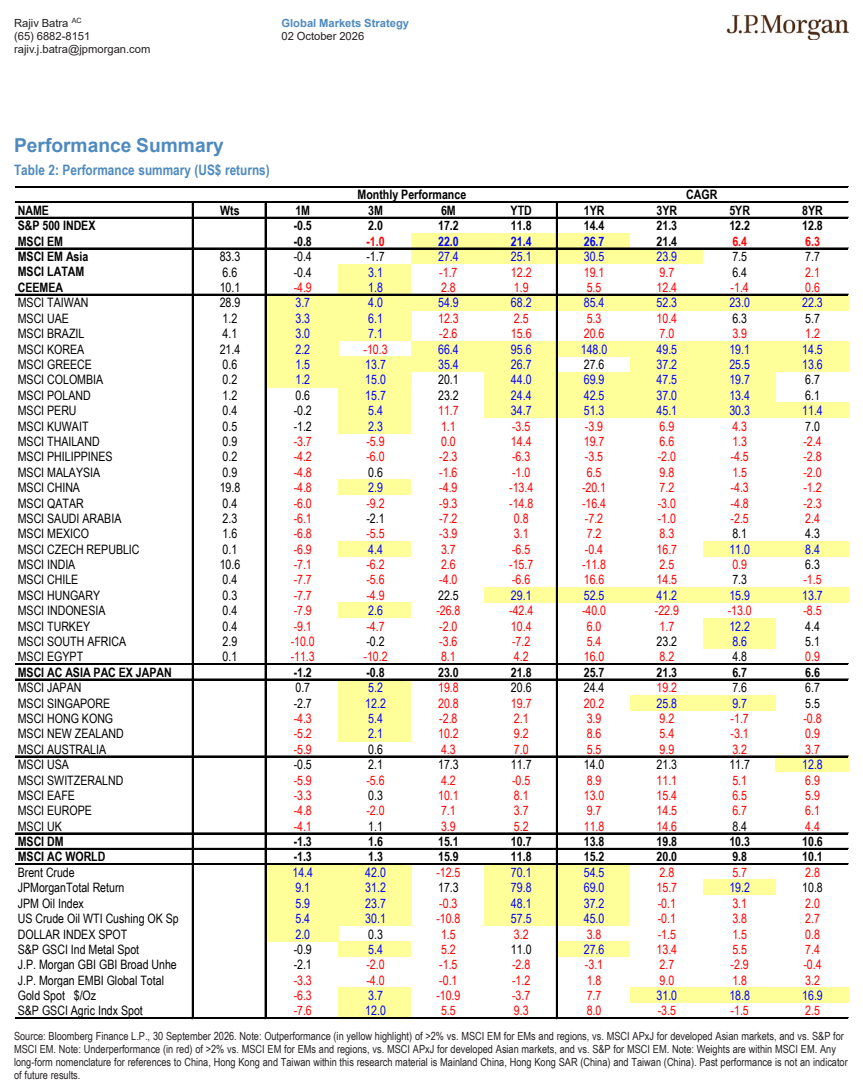
图5. Raj Batra "© 全球市场策略

图6. Rajiv Batra © 全球市场
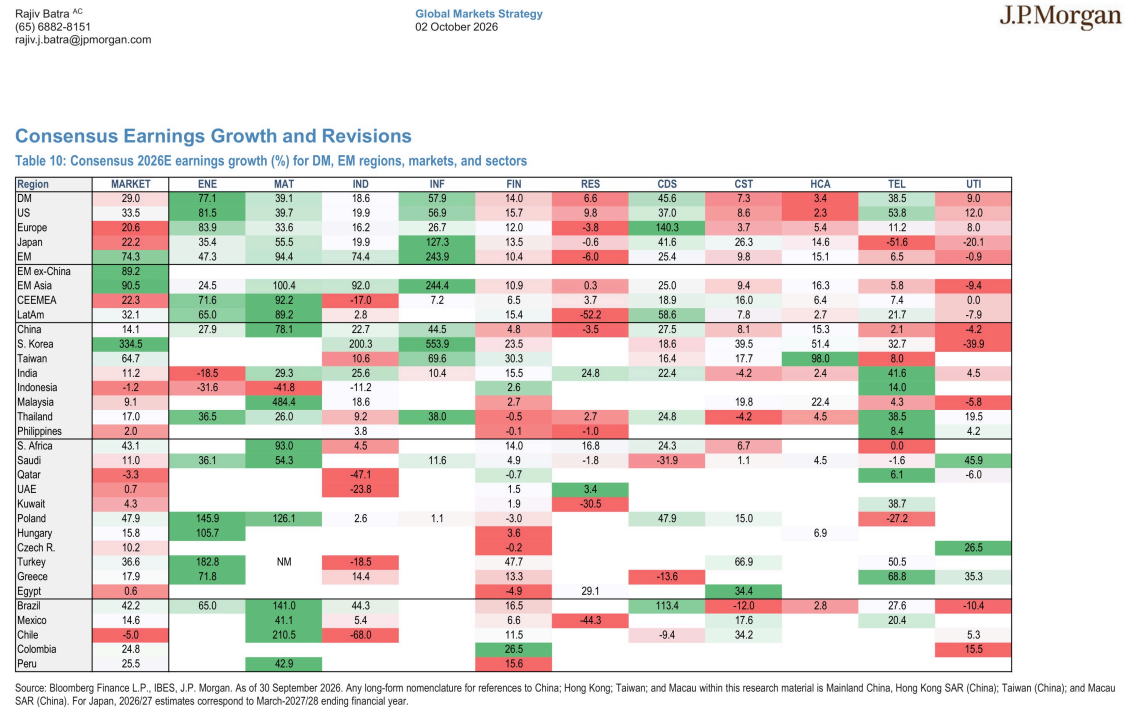
图7. 货币表现与预测

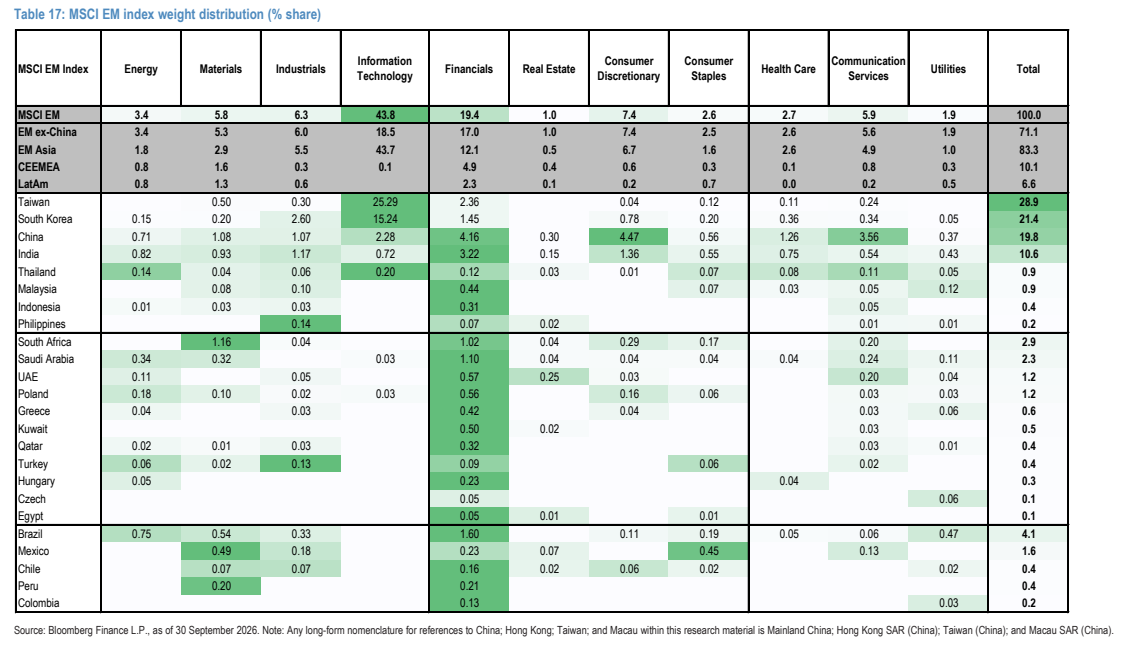
图8. 表17. MSCI新兴市场指数权重分布(占比%)