开源证券 电力设备行业周报9月国内储能采招量同比翻倍,全固态电池2030年初步规模化
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券发布电力设备行业周报,维持行业“看好”评级。 锂电方面,工信部、国家发展改革委、交通运输部等七部门联合发布《新型电池产业发展“十五五”规划》,明确到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达到15000次;比亚迪西咸二代刀片电池基地投产(总投资70亿元、年产能16GWh),宝马德国电池工厂亦宣布投产。 价格端,本周碳酸锂期货收于11.70万元/吨、周跌1.53%,动力电池价格环比持平,报告认为锂电估值处于低位、已充分反应市场悲观预期。 光储方面,2026年9月国内储能采招规模达22.0GW/73.7GWh,较去年同期的11.7GW/33.3GWh分别增长88.0%和121.3%;但2小时和4小时储能EPC均价创年内新低(0.971元/Wh和0.838元/Wh),7月以来2%—25%的零部件提价尚未传导至9月投标报价;光伏主产业链价格整体持稳。 风电方面,2026年1-8月国内累计装机53.26GW(yoy-8%),陆上风机含塔筒均价2132元/kW保持平稳。 报告认为英伟达800VDC白皮书2.0明确机柜侧PowerRack将于2026Q3进入导入阶段,下半年将成为AI电力设备的重要拐点。 投资主线上,锂电主链推荐宁德时代、新宙邦,储能推荐阳光电源、宁德时代,AI电力设备受益标的为新雷能、新宙邦。
主要观点
- 七部门联合印发《新型电池产业发展“十五五”规划》,明确到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达15000次、头部企业产品缺陷率达到PPB级别
- 比亚迪西咸二代刀片电池基地全面建成投产,总投资70亿元、年产能16GWh,可配套约70万辆新能源汽车,年产值80亿元,同时是第二代刀片电池首批生产基地和闪充技术量产核心载体
- 宝马位于巴伐利亚伊尔巴赫-施特拉斯基兴的新电池组装工厂投产,所产第六代高压电池将用于新世代i3,工厂占地60公顷、投资总额约10亿欧元(现汇率约合75.62亿元人民币)
- 锂电价格端:本周动力电池价格环比持平,523方形三元电芯0.63元/Wh、方形磷酸铁锂电芯(动力型)0.40元/Wh、储能型280Ah 0.37元/Wh;碳酸锂期货收盘价11.70万元/吨、周跌1.53%
- 2026年9月国内储能采招规模达22.0GW/73.7GWh,较去年同期11.7GW/33.3GWh分别增长88.0%和121.3%;其中储能系统及含设备EPC项目合计22.0GW/69.7GWh、同比增长84%,另有约4GWh直流侧订单落地
- 采招区域前三为宁夏(12.5GWh)、内蒙古(10.6GWh)和山西(7.4GWh);2小时储能系统均价降至0.611元/Wh,2小时和4小时EPC均价0.971元/Wh、0.838元/Wh均创年内新低,其中2小时EPC环比下降15%、年内首次低于1元/Wh
- 尽管7月以来受电池消费税及大宗商品涨价影响,储能电池和逆变器企业陆续宣布提价2%—25%,但核心零部件涨价尚未传导至9月储能系统及EPC投标报价
- 光伏主产业链价格整体持稳:硅料N型复投料40—43元/kg、颗粒硅40—41元/kg;电池片183N、210RN、210N均价分别为0.30元/W、0.31元/W、0.29元/W、周环比持平;海外TOPCon组件均价维持0.114美元/W;储能电芯100Ah均价0.428元/Wh环比降2.3%,280Ah、314Ah均价均为0.363元/Wh环比降0.7%
- 风电装机端修复趋势延续:2026年1-8月国内累计装机53.26GW(yoy-8%),其中6月新增13.57GW为年内单月最高、8月新增6.19GW;年初至今累计招标84.42GW,4月19.87GW为年内高点、8月回升至18.09GW、9月为12.79GW
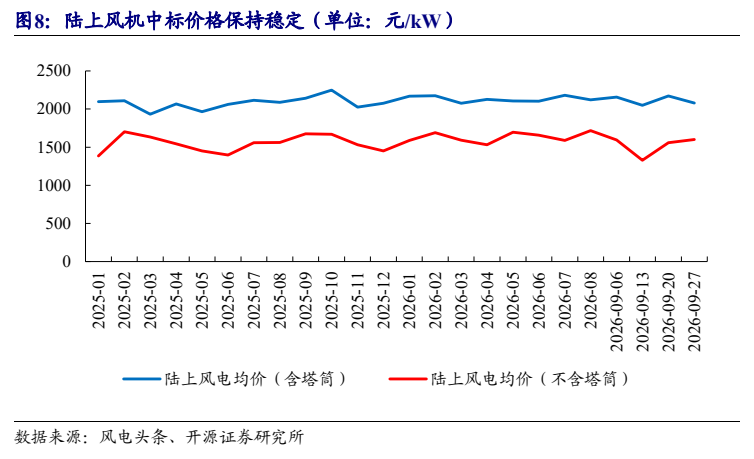
- 陆上风机价格未持续下探:2026年1-8月陆上风电含塔筒月度均价维持2077~2182元/kW区间、均价2132元/kW,行业竞争烈度趋稳,产品大型化等非价格因素对中标价格影响增强
- 英伟达800VDC白皮书2.0明确机柜侧PowerRack将于2026Q3进入导入阶段,AI数据中心供电架构由传统UPS/交流配电向高压直流、机架级供电演进,报告判断下半年将成为AI电力设备的重要拐点,整流电源、BBU、直流配电、母线、连接器及直流保护等环节有望率先受益
- 产业动态:雄韬股份在美国YOTTA 2026首次公开展示面向AI算力场景的LiLic Sidecar方案及HVDC、BBU、BESS产品矩阵;大金重工与挪威Ulstein签署新一代海上基础安装船设计合同,主吊能力达8000吨、可覆盖15—30MW级海上风机基础安装、计划建造2艘
论述逻辑
- 七部门“十五五”规划落地明确2030年全固态电池初步规模化、循环寿命15000次目标 → 叠加比亚迪西咸16GWh基地与宝马德国工厂投产等产业进展 → 报告据此判断锂电估值处于低位、已充分反应市场悲观预期 → 主链推荐宁德时代、新宙邦,并沿固态电池设备与材料环节列出受益标的
- 9月储能采招22.0GW/73.7GWh、同比增长88.0%和121.3%验证需求高景气 → 但系统及EPC报价创年内新低、7月以来2%—25%提价尚未传导至投标端 → 报告推荐阳光电源、宁德时代,受益标的为海博思创、亿纬锂能
- 英伟达800VDC白皮书2.0将机柜侧PowerRack导入时点定于2026Q3 → AI数据中心供电架构向高压直流、机架级供电演进 → 报告判断下半年为AI电力设备重要拐点、单机柜价值量及系统集成需求将进一步上行 → 受益标的锁定电源环节新雷能与电容及上游新宙邦
关键展望
- 政策目标节点:到2030年全固态电池初步实现规模化应用,长寿命锂电池循环寿命达到15000次,头部企业产品缺陷率达到PPB(十亿分率)级别
- AI供电架构时间窗口:英伟达800VDC机柜侧PowerRack将于2026Q3进入导入阶段,后续随着行级PowerCenter和原生800VDC架构推进,电力设备单机柜价值量及系统集成需求有望进一步上行
- 光储后续验证点:重点关注10月减产落实、节后需求延续及海外库存变化;硅料环节受10月减产预期影响部分厂家酝酿提价
- 政策推进:国家能源局10月8日召开月度调度会,部署加快大型风电光伏基地建设、组织2027年增量项目机制竞价、加快电网补强、发挥新能源稳投资作用等四项重点工作
- 风险提示:下游需求不及预期、行业竞争加剧、行业政策风险
推荐标的
- 行业投资评级:看好(维持)
- 锂电主链推荐:宁德时代、新宙邦(报告认为锂电估值处于低位,已充分反应市场悲观预期)
- 固态电池受益标的:尚水智能、纳科诺尔;厦钨新能、当升科技;三祥新材、国瓷材料;中一科技、道氏技术;紫建电子、豪鹏科技
- 储能环节推荐:阳光电源、宁德时代;受益标的:海博思创、亿纬锂能(9月采招量同比翻倍但系统及EPC报价创年内新低)
- AI电力设备(800V落地前夜)受益标的:电源环节新雷能,电容及上游新宙邦
关键图表
图1. 本周动力电池价格环比持平
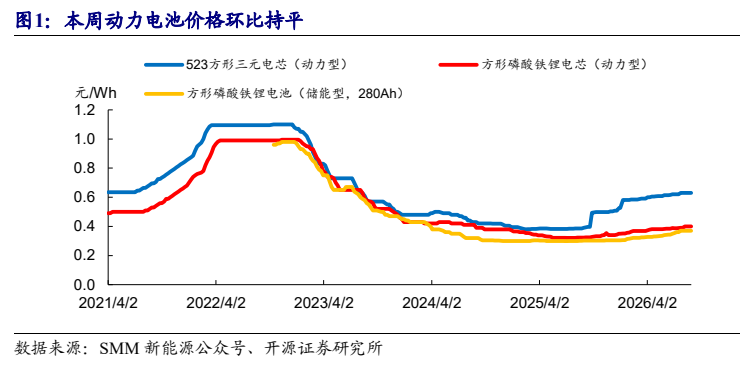
图2. 本周碳酸锂期货价格下跌 1.53%(单位:元/吨)
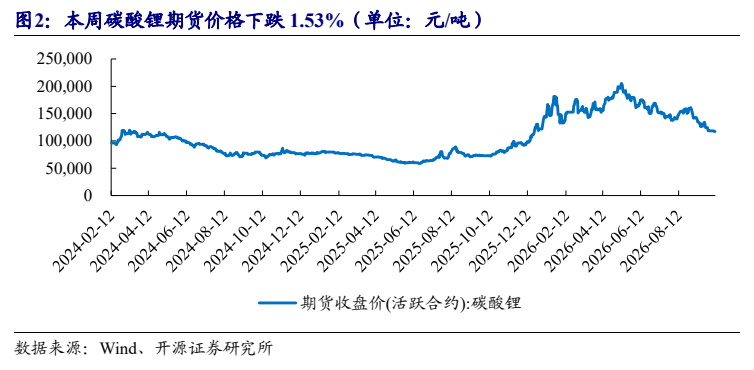
图3. 本周硅料报价保持稳定(单位:元/公斤)
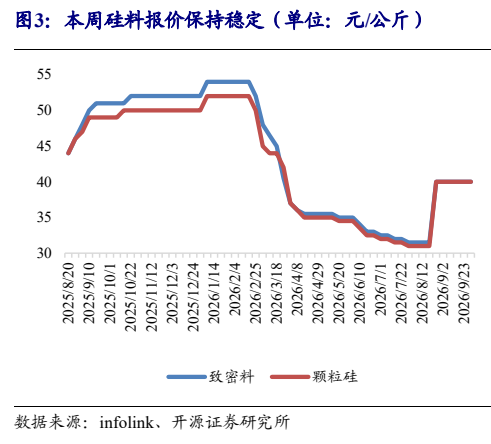
图4. 本周硅片价格持续回落(单位:元/片)
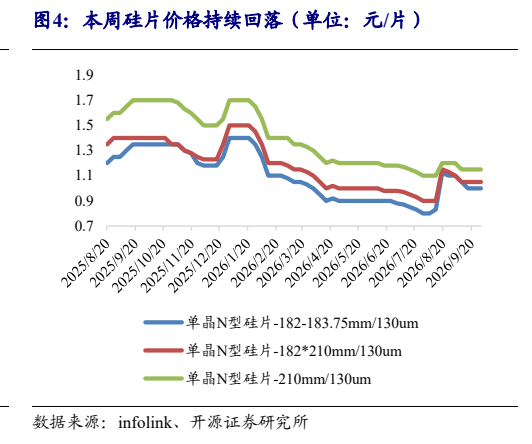
图6. 本周国内组件成交价相对稳定〈单位: 元/W )
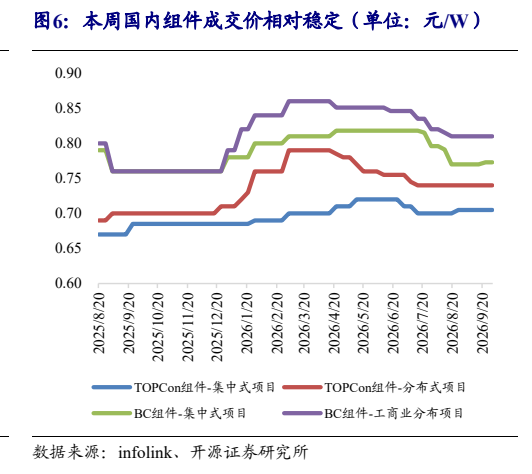
图7. 陆上风机中标价格保持稳定(单位: 元/kW )