高盛 能源:油气–上游勘探开发:上调西方石油至买入,因二叠盆地盆地及美国海上资本与成本效率改善;下调Tourmaline至卖出,因天然气宏观疲软及估值过高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛将西方石油(OXY)评级由中性上调至买入,12个月目标价升至$69.00(隐含26%上行空间),同时将Tourmaline Oil(TOU-CA)由买入下调至卖出,目标价降至C$49.00(隐含18%下行空间),并以2027/2028年$80/$75每桶Brent的新价格假设更新了美国E&P覆盖估算。 上调OXY的核心依据是二叠盆地及美国海上资本与成本效率改善:OXY在常规与非常规先进采收率领域拥有超过4 BBOE的资源机会,年内已实施60条sidetracks并带来6 Mbo/d增产,公司目标到2030年实现$4.0 bn现金流改善(2026年预计完成约32%),明年本金债务有望降至<$10 bn。 当前OXY股价对应2027/2028年平均14% FCF收益率,高于约10-13%的历史区间。 下调TOU基于三点:加拿大西部天然气宏观短期承压,高盛将2027/2028年AECO对Henry Hub价差预测放宽至US$1.50-$1.75/MMBtu(此前US$1.25-$1.50/MMBtu);NEBC二期建设暂停一年使可持续FCF拐点推迟至2030年以后;以及TOU相对同业的估值溢价。 年内高盛石油E&P覆盖组合股价上涨34%,OXY同样上涨34%;在天然气E&P中,高盛认为AR(2027/2028年平均15% FCF收益率)等标的风险回报更具吸引力。 报告同步给出16家覆盖公司的新目标价,如AR为$46.00(37%上行)、EXE为$110.00(31%上行)。
主要观点
- 双重评级调整:OXY由中性上调至买入、目标价升至$69,TOU由买入下调至卖出、目标价降至C$49,并以2027/2028年$80/$75每桶Brent新价格假设更新美国E&P覆盖估算。
- OXY的先进采收率战略强化核心油气业务:常规与非常规先进采收率合计资源机会超过4 BBOE,年内油井产能相对同业强劲,且历史上季度总产量持续跑赢共识。
- 常规业务方面:OXY在1.2 mn acres、100+ Mboe/d产量上看到>2 BBOE资源机会;年内已实施60条sidetracks、带来2026年6 Mbo/d增产,年底目标100条、已识别500+后续机会;常规水平井解锁>200 MMBOE可开发资源,含油率约80%,年内7口水平井增加5 Mbo/d,另有450+口潜力井。
- 去杠杆进展显著:OXY净债务、优先股与WTI价格走势显示明年本金债务有清晰路径降至<$10 bn。
- $4.0 bn现金流改善计划构成:公司节省$1.7 bn、资本与中游节省$1.5 bn、油气效率提升$0.8 bn;该计划假设无增长、WTI持平于$65/bbl,因此被视为可实现且可持续;2026年预计完成>$1.2 bn(约32%)。
- OXY估值具吸引力:当前对应2027/2028年平均14% FCF收益率,明显高于约10-13%的历史区间,且相对大盘油E&P同业筛选结果有吸引力。
- 加拿大西部天然气供过于求:尽管LNG产能增加,2026E-2028年加西净供应(12.2/12.6/13.0 Bcf/d)增速快于外输能力(13.2/13.3/13.6 Bcf/d),AECO仅为Henry Hub的44%/51%/51%。
- AECO远期曲线过去12个月明显走弱,而Henry Hub更具韧性;2028年市场对TOU的共识AECO定价较strip高26%,高盛将2027/2028年AECO-Henry Hub价差预测放宽至US$1.50-$1.75/MMBtu(此前US$1.25-$1.50/MMBtu)。
- TOU宣布NEBC二期建设暂停一年,将可持续FCF拐点推迟至2030年以后;2027/2028年E&P资本开支降至C$2.55 bn/C$2.30 bn(此前C$2.70 bn/C$2.69 bn),产量增速下修至6年约4% CAGR(此前5年约5% CAGR)。
- TOU相对天然气E&P同业存在明显估值溢价,构成下调至卖出的关键理由之一;TOU目标价基于7.0%目标FCF收益率(此前6.0%),隐含18%下行,而覆盖组合平均上行17%。
- 年内油E&P覆盖组合股价上涨34%,OXY +34%与板块同步;高盛认为天然气E&P中AR(2027/2028年平均15% FCF收益率)等标的风险回报更具吸引力;此外,TOU自纳入Americas Buy list以来的股价涨幅及同期S&P 500涨幅数据无法从报告文本确认。
论述逻辑
- 美国页岩盆地成熟化叠加化学驱(如表面活性剂)与深层油藏勘探兴起 → OXY凭CO2-EOR、sidetrack、常规水平井及AI优化完井等先进采收率手段掌握>4 BBOE资源机会,年内油井产能与季度总产量持续跑赢共识 → 配合$4.0 bn现金流改善计划($1.7 bn公司+ $1.5 bn资本/中游+ $0.8 bn油气效率,且假设$65/bbl WTI、无增长仍可实现)与去杠杆路径(明年本金债务<$10 bn、优先股Aug 2029赎回) → 中期股东回报的变化率改善,而市场低估该现金流改善潜力 → 当前14% FCF yield高于约10-13%历史区间、估值折让 → 上调OXY至买入、目标价$69。加西气市方面:2026-2028年净供应增速快于外输能力 → AECO远期曲线大幅走弱、LNG Canada一期投产后价差仍然宽阔、库存处于5年区间高位 → 2028年共识AECO较strip高26% → 高盛将2027/2028年AECO-HH价差放宽至US$1.50-$1.75/MMBtu → TOU因NEBC二期暂停一年将可持续FCF拐点推迟至2030+、产量CAGR由约5%下修至约4% → 相对同业估值溢价( Exhibit 21) → 下调TOU至卖出、目标价C$49,更优选择为AR(15% FCF yield);同时以$80/$75 Brent、US$3.50/$3.50 Henry Hub更新全美E&P覆盖估算与目标价。
关键展望
- OXY预计到2026年底sidetracks达到100条,并已识别500+未来sidetrack机会;常规水平井方面已识别450+口潜力井。
- OXY 2026年预计完成>$1.2 bn自由现金流改善(约占$4.0 bn计划的32%)。
- OXY明年本金债务有望降至<$10 bn,优先股预计Aug 2029赎回。
- TOU可持续FCF拐点推迟至2030+;管理层表示AECO定价出现可持续改善是按期推进Phase 2的前提;在C$2.00/Mcf AECO下,TOU可覆盖维护资本、基础股息与2026/2027增长资本,但剩余自由现金流有限。
- 高盛预计2027年AECO为C$2.72/Mcf,对应TOU股息后自由现金流C$196 mn;2027/2028年AECO-Henry Hub价差为US$1.50-$1.75/MMBtu。
- 尽管Woodfibre LNG(约284 MMcf/d)预计2027年投产及Cedar LNG(约499 MMcf/d)启动,高盛仍预计加西净供应至2028年快于需求。
- TOU于9/22盘后宣布C$287.5 mn的Topaz Energy Corp. secondary offering(预计10月8日前后完成),净收益拟用于回购;高盛寻求在当前价位进一步回购时点的更清晰信息。
- 主要风险包括成本、井表现、商品价格波动与政府声明;OXY风险还涉及生产/资本开支执行、新项目延迟或挑战;TOU方面,若加西供需趋紧导致AECO走强则可能推翻高盛谨慎观点。
推荐标的
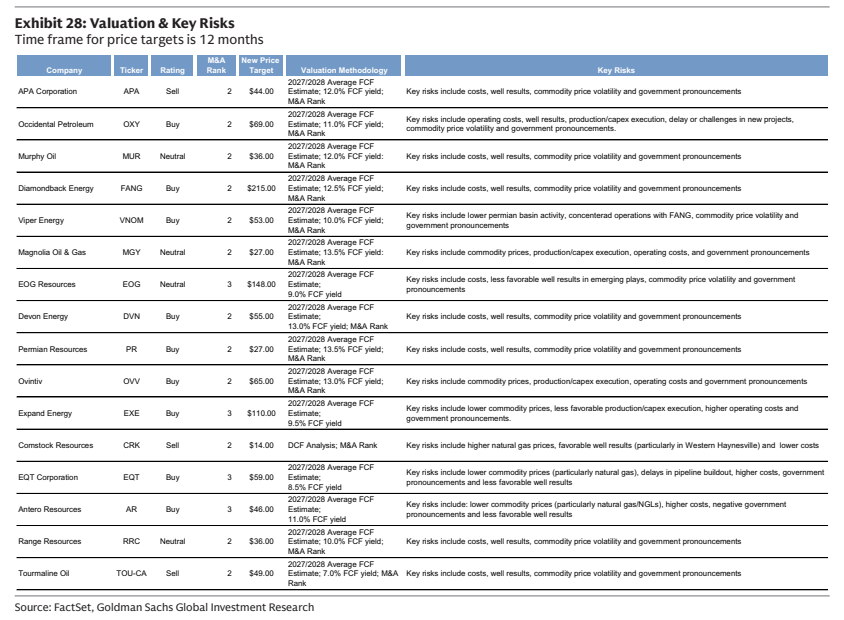
- 西方石油(OXY):买入(由中性上调),12个月目标价$69.00(原$63.00,FCF收益率假设由10.0%上调至11.0%),隐含26%上行;理由为差异化先进采收率路线、去杠杆与股息增长前景、到2030年$4.0 bn现金流改善的自我提升计划、当前折让估值(2027/2028年平均14% FCF yield)。
- Tourmaline Oil(TOU-CA):卖出(由买入下调),12个月目标价C$49.00(原C$59.00,目标FCF收益率由6.0%上调至7.0%),隐含18%下行;理由为加西天然气宏观短期承压、相对同业估值溢价、NEBC暂停一年推迟可持续FCF拐点;估值中85%权重给基本面估值约C$47、15%权重给并购理论估值约C$63。
- Antero Resources(AR):买入,目标价$46.00,隐含37%上行;报告视其为天然气E&P中风险回报更具吸引力的选择,交易于2027/2028年平均15% FCF收益率。
- APA Corporation(APA):卖出,目标价$44.00,隐含4%上行。
- Murphy Oil(MUR):中性,目标价$36.00,隐含0%上行。
- Diamondback Energy(FANG):买入,目标价$215.00,隐含17%上行。
- Viper Energy(VNOM):买入,目标价$53.00,隐含32%上行。
- Magnolia Oil & Gas(MGY):中性,目标价$27.00,隐含14%上行。
- EOG Resources(EOG):中性,目标价$148.00,隐含6%上行。
- Devon Energy(DVN):买入,目标价$55.00,隐含18%上行。
- Permian Resources(PR):买入,目标价$27.00,隐含27%上行。
- Ovintiv(OVV):买入,目标价$65.00,隐含10%上行。
- Expand Energy(EXE):买入,目标价$110.00,隐含31%上行。
- Comstock Resources(CRK):卖出,目标价$14.00,隐含12%上行。
- EQT Corporation(EQT):买入,目标价$59.00,隐含21%上行。
- Range Resources(RRC):中性,目标价$36.00,隐含-2%回报。
关键图表
图1. 我们认为OXY自由现金流出现拐点,得益于再投资率相对历史水平持续降低
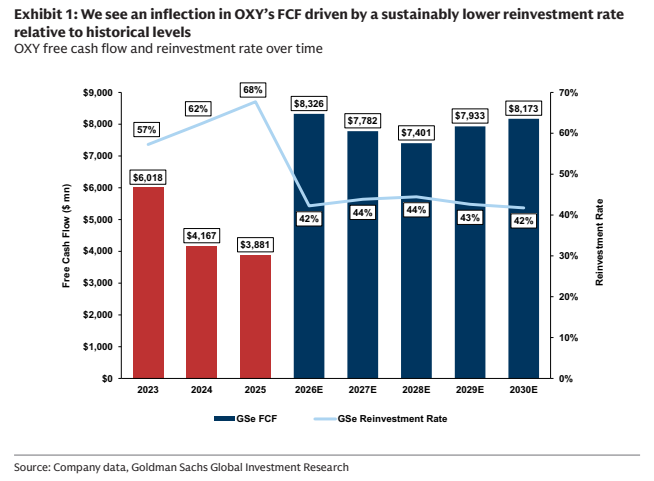
图2. 我们将E&P覆盖范围内2027年布伦特/WTI油价预测更新为每桶80/75美元
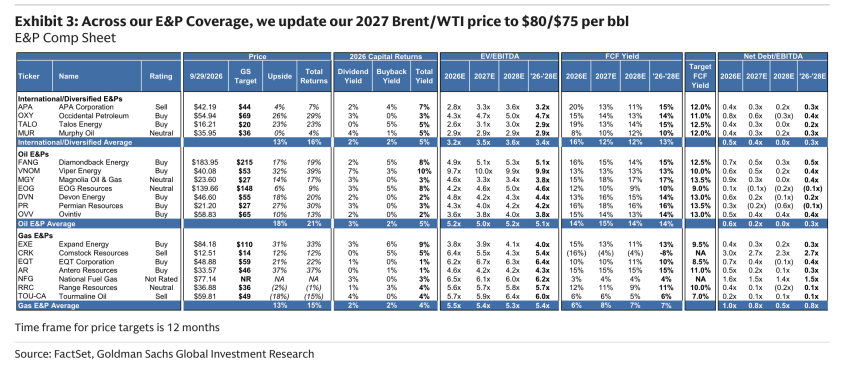
图3. OXY当前估值水平相对大盘同行具有吸引力
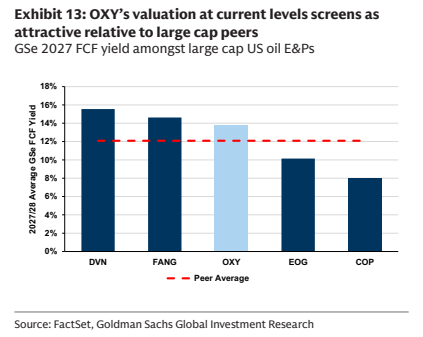
图4. 市场共识AECO价格仍与期货曲线价格脱节
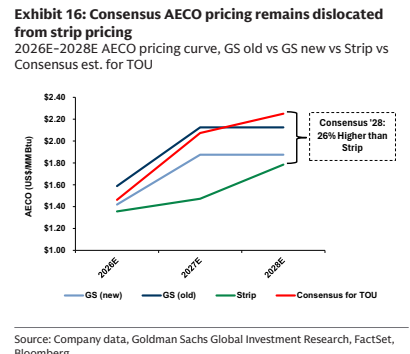
图5. 加拿大西部库存水平仍处于高位(十亿立方英尺)
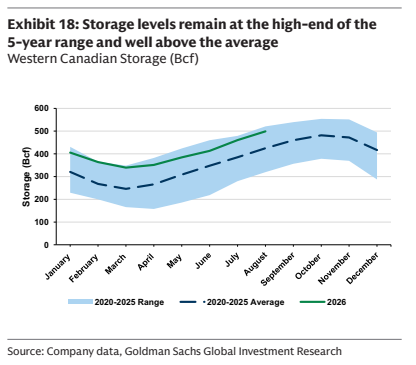
图6. TOU相对天然气E&P同行的维持性资本开支水平存在明显溢价
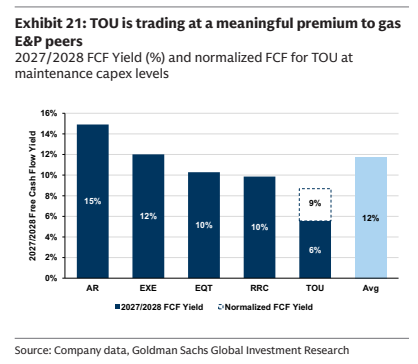
图7. 油价及国际价格高企为2027E自由现金流带来近期提振,但被下调的高盛预估部分抵消
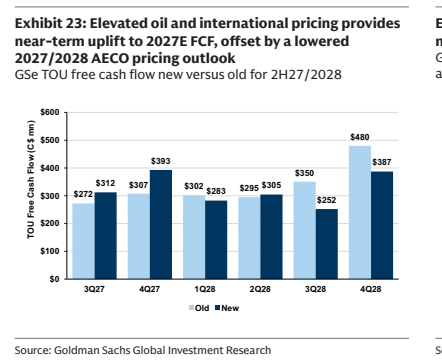
图8. 目标价变动
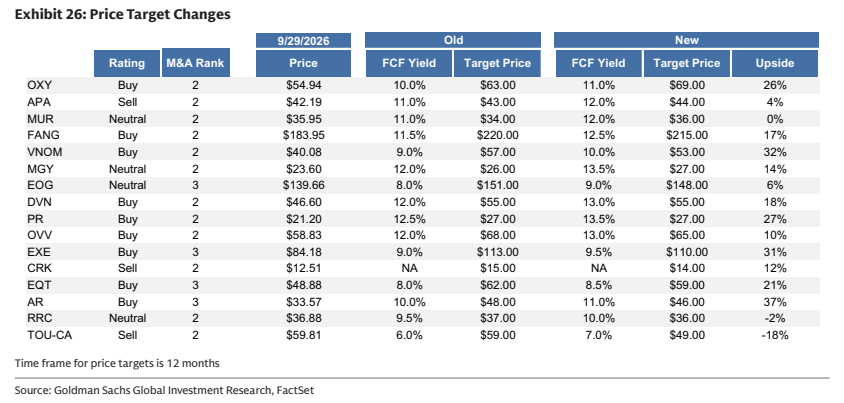
图9. 估值与关键风险