伯恩斯坦:中国半导体:全球内存接口芯片:竞争动态深度分析
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
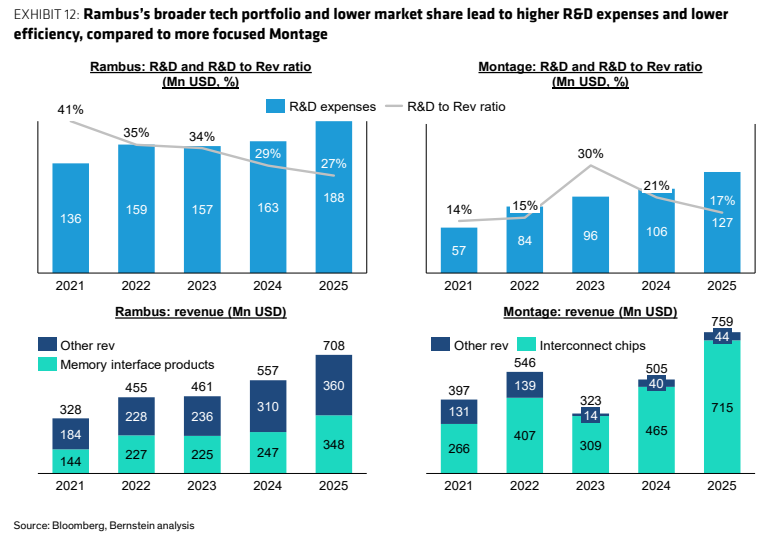
伯恩斯坦在这份报告中深度剖析了全球内存接口芯片市场的竞争动态,重点分析了未被覆盖的 Rambus(RMBS)并将其与覆盖标的 Montage 进行比较。 报告指出,智能体 AI(Agentic AI)浪潮正在推动全球内存接口芯片市场以约 65% 的复合年增长率增长,到 2030 年市场规模预计将达到近 200 亿美元。 2025 年 Rambus 的总收入达到 7.08 亿美元,同比增长 27%,其中内存接口芯片产品贡献了 49% 的收入。 尽管 Rambus 在 SOCAMM2 接口芯片领域是唯一供应商,并预计其 MRDIMM 芯片组市场份额将从 2026 年的 2% 增长到 2030 年的 18%,但其历史诉讼遗留问题限制了与存储制造商的深度合作及份额扩张。 此外,广泛的技术组合导致 Rambus 的年度研发支出比 Montage 高出 40-50%,其 2025 年的研发费用率高达 27%(Montage 为 17%)。 因此,报告预计 Rambus 在收入和利润增长上均将慢于 Montage,其经营杠杆的释放也将更为缓慢。 不过,得益于高达 65% 的市场 TAM 增速,Rambus 依然是一项有吸引力的成长性资产。
主要观点
- 全球内存接口芯片市场预计以约 65% 的复合年增长率增长,到 2030 年市场规模将达到近 200 亿美元。
- MRDIMM 是市场增长的最大贡献者,其单模块接口芯片硅含量约为 RDIMM 的 10 倍,预计 MRCD 和 MDB 将占 2030 年 TAM 的 73%。
- Rambus 2025 年实现收入 7.08 亿美元,同比增长 27%;其中产品线(内存接口芯片)占收入的 49%,同比增长 40.9%。
- 2024 年前三大玩家占据核心内存接口芯片市场 90% 的份额,Rambus 以约 21% 的份额位居第三。
- Rambus 预计在 MRDIMM 接口芯片组的市场份额将从 2026 年的 2% 提升至 2030 年的 18%。
- Rambus 是目前市场上唯一供应 SOCAMM2 接口芯片的厂商,占据了新兴插口的先发优势。
- 由于与内存制造商的历史诉讼遗留关系,Rambus 从 Montage 和 Renesas 手中夺取市场份额的能力受到限制。
- 广泛的技术组合导致 Rambus 的年度研发支出比 Montage 高出约 40-50%。
- 2025 年 Rambus 研发支出达 1.88 亿美元,高于 Montage 的 1.27 亿美元;研发费用率为 27%,而 Montage 仅为 17%。
- 到 2027 年,ASIC 预计将占 CoWoS 封装 XPU 出货量的三分之二以上,并占 XPU 市场价值的 20%。
论述逻辑
- 智能体 AI 结构性重塑服务器 CPU 和 DDR 内存需求,带动全球内存接口芯片市场强劲增长,到 2030 年 TAM 将以约 65% 的复合增速达到近 200 亿美元。
- Rambus 拥有内存接口芯片、DRAM IP 版税和计算芯片 IP 授权三大业务支柱,全面受益于 AI 驱动的增长引擎。
- 然而,由于历史诉讼影响内存厂信任、长协限制版税增长以及计算 IP 面临 EDA 巨头竞争,Rambus 在核心市场的份额扩张受到制约。
- 由于业务组合更广且市场份额较低,Rambus 的研发支出比 Montage 高 40-50%,导致经营杠杆释放更慢,净利润增长不及 Montage。
- 基于上述因素,市场对 Rambus 给予相对于 Montage 的折价交易是合理的,但在高速增长的市场中它依然是有吸引力的资产。
关键展望
- 预计到 2030 年全球内存接口芯片市场规模将达到近 200 亿美元。
- 预计 Rambus 的 MRDIMM 接口芯片组市场份额到 2030 年将增至 18%。
- 管理层预计互补支持芯片到 2026 年底将贡献中双位数的收入占比。
- 硅 IP 业务板块预计将以 10-15% 的同比增长率增长。
推荐标的
- Montage Technology (688008.CH):评级为 Outperform,目标价 CNY400。理由是作为内存接口芯片的核心受益者,相比 Rambus 具有更快的收入和利润增速。
- Montage Technology (6809.HK):评级为 Outperform,目标价 HK$520。
关键图表
图1. Rambus有两个主要业务部门,但按三条线报告财务报表。两个业务部门分别乘着CPU复兴和AI ASIC的浪潮
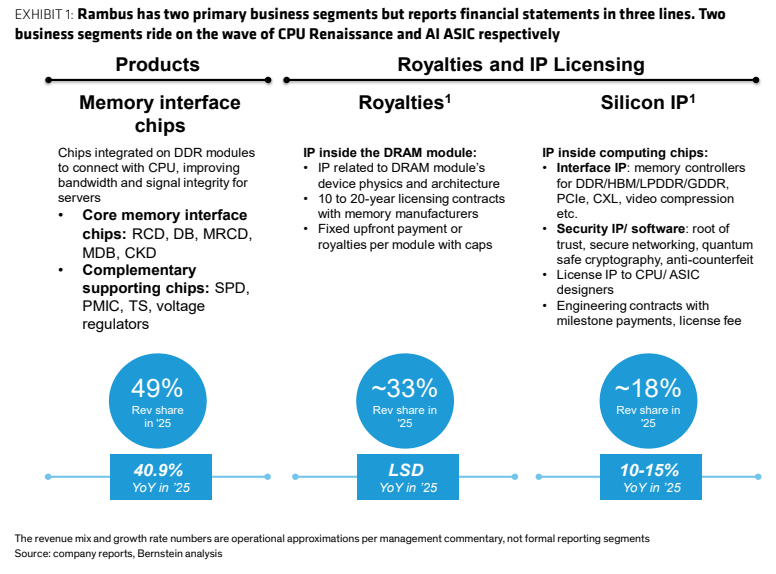
图2. 我们将 2030 年全球内存接口 TAM 预测上调至 20Bn 美元,其中 MRDIMM 的 MRCD 和 MDB 贡献 73%,受单模块芯片组价值显著提高的推动
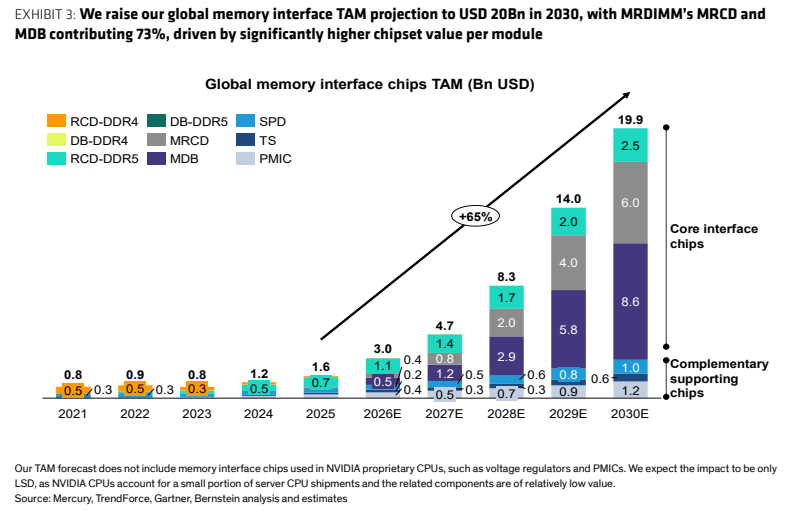
图3. TAM的扩张由三个核心因素驱动,每个因素预计将在未来加速
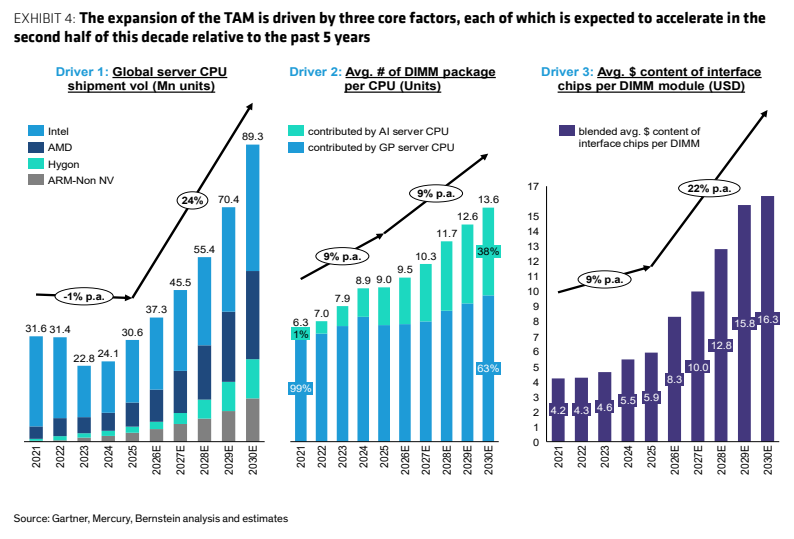
图4. 核心内存接口芯片市场是典型的寡头垄断,前三名玩家占据90%以上的市场份额。Rambus排名第三
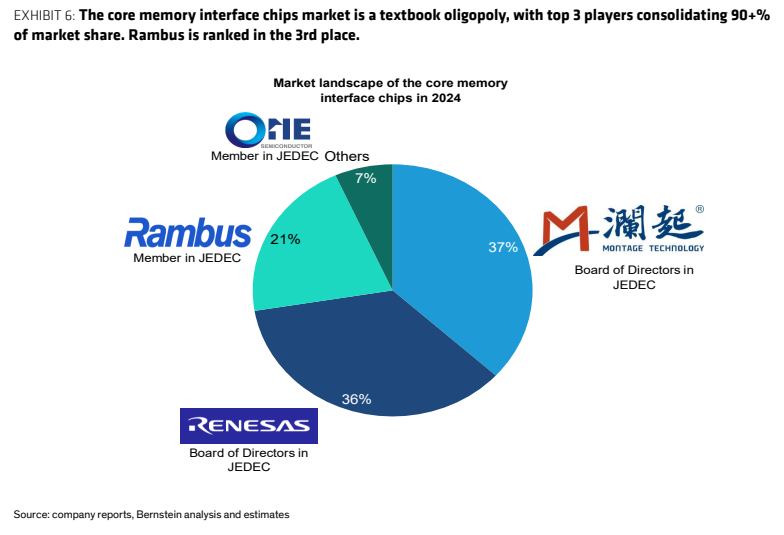
图5. 三家行业领导者在DDRS RDIMM和MRDIMM产品上仍然势均力敌。然而,Rambus是MRDIMM内存接口芯片的后来者
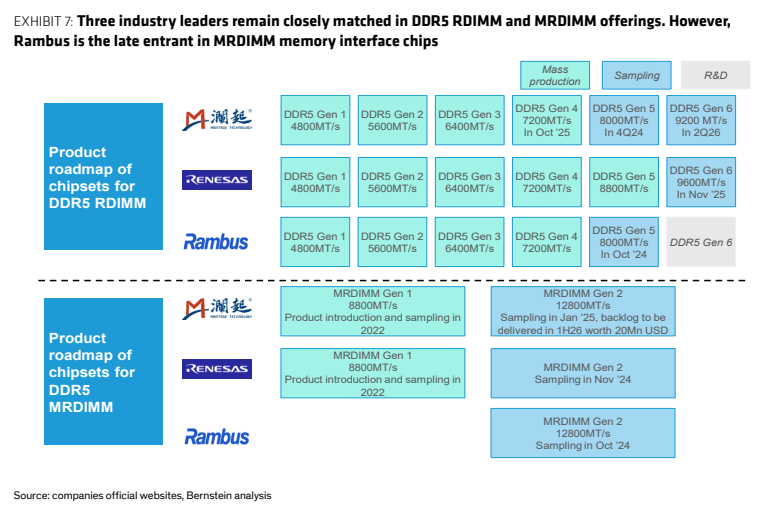
图6. 涵盖内存控制器、互连控制器和安全技术的多元化IP业务,使研发强度高于Montage(1/2)
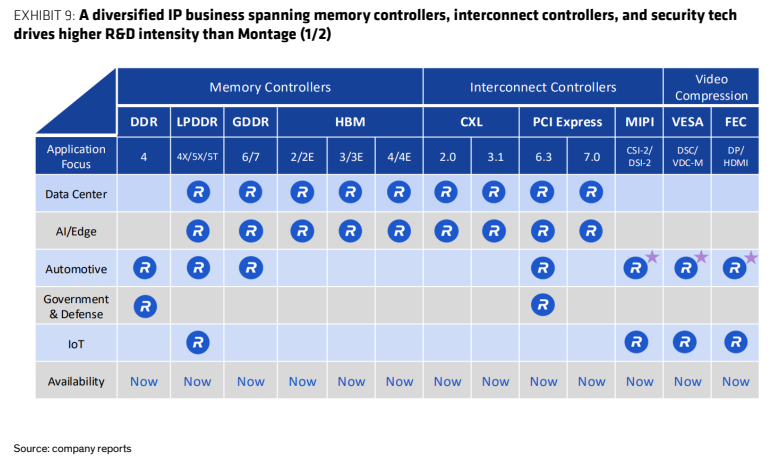
图7. 涵盖内存控制器、互连控制器和安全技术的多元化IP业务,使研发强度高于Montage(2/2)
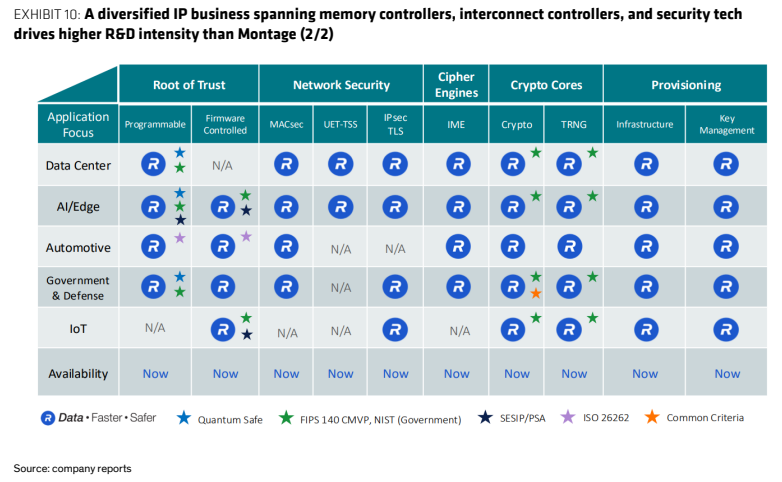
图8. Rambus更广泛的技术组合和较低的市场份额导致更高的研发费用和较低的效率,相比之下,Montage更专注