摩根大通 中国造船业月度快照(2026年9月):产能爬坡满足持续需求
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通对中国造船业维持建设性观点,9月呈现三大趋势:需求广泛、船型结构成为下一个竞争战场、产能正加速转化为产出与盈利。 9M26全球新接订单同比增长57%至70,714,918 CGT,其中中国承接53,906,275 CGT(同比+92%,约占全球订单的72%);9月中国单月获176艘订单,包括46艘油轮、56艘散货船和40艘集装箱船,报告认为这种广度是周期持续性的关键。 韩国9月仅获24艘但结构更高端(10艘集装箱船、6艘LNG船、2艘LPG船、4艘油轮),报告判断中国份额提升的下一阶段将更多靠船型结构升级而非单纯放量。 产能兑现为交付:9M26恒利/松发交付同比+678%(1,920,953 CGT)、中国船舶+27%(4,338,038 CGT)、扬子江+14%(1,195,486 CGT),增量来自扬子江宏远爬坡、恒利三期投产并初现四期贡献、中国船舶以生产率提升扩大有效产出。 价格端9月新造船价总体坚挺,VLCC约US$131mn、LNG船约US$246mn,仅22,000/24,000-TEU超大型集装箱船环比下滑约3%至约US$247mn;汇率近期企稳,报告预计2H26利润率能见度保持强劲。 扬子江在CMA CGM订单后2030年超大型集装箱船slot仅剩约6个,并持续收到2031年Post-Panamax询价,管理层确认新订单计入2026年。 报告维持OW评级,排序为松发/恒利>中国船舶>扬子江。
主要观点
- 需求广度支撑更长周期:9M26全球新接订单同比+57%,中国承接约50.6mn CGT、约占全球订单的72%;9月中国获176艘订单(46艘油轮、56艘散货船、40艘集装箱船),报告认为多船型广度可在不同阶段支撑船厂利用率而非同时见顶,是周期持续性的关键。
- 分船型看,油轮与气体船引领9M26增长、集装箱船重回增长:VLCC 200,000+ dwt新接订单53,281,612 DWT(同比+509%),总油轮+334%,LNG船+255%,LPG船+321%,散货船+81%,集装箱船+2%。
- 分地区看,9M26中国新接订单53,906,275 CGT(同比+92%),韩国10,928,275 CGT(+42%),日本1,813,483 CGT(-52%),全球合计70,714,918 CGT(+57%)。
- 中国以量取胜、韩国保持高端组合:9月韩国仅24艘但含10艘集装箱船、6艘LNG船、2艘LPG船和4艘油轮;9月NDR反馈显示松发/恒利与中国船舶均将气体船和高端集装箱船渗透列为战略优先,报告认为中国份额提升的下一阶段更多是结构升级而非单纯放量。
- 在手订单占现有船队比例分化:VLCC升至32.8%(同比+19.6ppt),总油轮26.0%(+10.3ppt),17,000+ TEU集装箱船111.7%(+25.9ppt),散货船仅15.4%(+2.8ppt)仍有更大替换空间,全球船队23.1%(+5.6ppt)。
- 9月新造船价格总体坚挺:VLCC约US$131mn、Suezmax约US$90mn、Aframax约US$76mn;LNG船约US$246mn、VLAC约US$117mn、VLGC约US$116mn;Newcastlemax与Capesize环比涨约1%至约US$80mn和约US$77mn;主要环比走弱仍集中在超大型集装箱船,22,000/24,000-TEU环比约-3%至约US$247mn。
- 五年船龄二手船价值显示油轮稀缺推升相对新造船的溢价:VLCC二手价215,较新造船溢价64%、同比+82%;报告图表标题指出油轮稀缺正扩大相对新造船的溢价。
- 交付端:9M26全球交付37,301,703 CGT(同比+12%);覆盖船厂中恒利/松发交付1,920,953 CGT(同比+678%)、中国船舶4,338,038 CGT(+27%)、扬子江1,195,486 CGT(+14%)、中集安瑞科179,578 CGT(+31%)。
- 成本与利润率:汇率企稳降低中国船厂关键不确定性,钢材成本可控,前期高价订单持续进入生产;YZJ管理层认为在汇率和钢材稳定环境下35-37%毛利率可实现,恒利继续受益于船型结构改善、规模扩大及发动机等部件内部供应增加。
- 扬子江新单与排产:获HMM八艘约210,000-dwt Newcastlemax散货船,并为Seaspan建造两艘210,000-dwt三燃料Newcastlemax(MOL将按与Vale的25年运输协议部署);收购Seaspan母公司Poseidon 10%股权深化合作;CMA CGM订单后2030年超大型集装箱船slot仅剩约6个,且仍收到2031年Post-Panamax询价;管理层确认近期订单计入2026年而非递延至2027年。
- 前瞻排产:截至9月,扬子江按交付年订单为2027年2.38mn CGT、2028年2.84mn CGT、2029年2.36mn CGT、2030年0.21mn CGT(2029/2028订单比83%);恒利与中国船舶2029-30年交付订单快速增加,中国远期覆盖深于排产较空的韩日同行,支撑近期利用率与盈利能见度,但产能基数扩大也抬升2029年后维持定价与订单质量的门槛。
论述逻辑
- 需求广度验证周期持续性:9M26全球接单+57%、中国占约72% → 9月订单横跨油轮、散货、集装箱等多个船型 → 不同船型可在不同阶段支撑船厂利用率而非同时见顶 → 支撑更长周期的判断。
- 中韩竞争焦点由数量转向结构:中国以176艘对韩国24艘主导订单量 → 韩国以10艘集装箱船、6艘LNG船等锁定高端组合 → 9月NDR访谈印证松发/恒利与中国船舶把气体船和高端集装箱船渗透列为战略优先 → 中国份额提升下一阶段以结构升级为主。
- 产能爬坡转化为盈利:恒利/松发交付+678%、中国船舶+27%、扬子江+14% → 宏远爬坡、恒利三期+初期四期贡献、中国船舶生产率提升构成下一轮产出跳升 → 在手订单进入建造交付、backlog转为收入。
- 汇率企稳+新造船价格坚挺+高价订单持续进入生产 → 2H26利润率能见度保持强劲 → 维持中国造船建设性观点,OW评级排序为松发/恒利>中国船舶>扬子江。
关键展望
- 报告预计2H26利润率能见度保持强劲:汇率近期稳定降低中国船厂关键不确定性,钢材成本可控,前期高价合同持续进入生产;YZJ管理层认为汇率与钢材稳定环境下35-37% GPM可实现。
- 产出验证点:扬子江宏远爬坡向更充分利用率推进,预计支撑4Q26至2027年更高产量;恒利三期爬坡、部分四期可开始贡献上游生产与收入;中国船舶通过大型龙门吊、更大分段、缩短船坞周期、串联建造和批量生产提升有效产出。
- 订单验证点:扬子江2030年超大型集装箱船slot仅剩约6个,截至10月7日仍收到2031年Post-Panamax询价;管理层确认近期新闻中的订单计入2026年而非递延至2027年,回应投资者对延后确认订单的担忧。
- 需关注的结构性风险:中国远期覆盖(恒利与中国船舶2029-30年订单快速增加、扬子江2029年产能已高度分配)深于韩日同行,支撑近期利用率与盈利能见度,但产能基数扩大抬升2029年后维持定价与订单质量的门槛。
推荐标的
- 评级排序与结论:报告对中国造船业维持建设性观点,保留OW评级,优先顺序为松发/恒利(Songfa/Hengli)>中国船舶(CSSC)>扬子江(Yangzijiang)。
- Guangdong Songfa - A(603268.SS,Rmb213.66,OW,股价截至2026年9月30日收盘):9M26交付同比+678%,新增Maersk和Zodiac集装箱船订单及三艘VLCC,并筹备两艘自建LNG船;相关报告(9月9日)曾将目标价上调至Rmb265。
- China CSSC Holdings - A(600150.SS,Rmb39.10,OW,股价截至2026年9月30日收盘):通过生产率提升扩大有效产出,9月新增PCTC、散货船、油轮和集装箱船订单,2029-30年交付订单快速增加;相关报告(9月16日)提及更多中东LNG船机会、利润率和交付偏上行。
- Yangzijiang Shipbuilding Holdings(扬子江船业,YAZG.SI,S$5.07(2026年10月7日),OW):宏远爬坡支撑4Q26至2027年产量,获HMM八艘约210,000-dwt Newcastlemax与Seaspan两艘三燃料Newcastlemax订单,2030年超大型集装箱船slot仅剩约6个、2031年询价持续。
- 中集安瑞科(CIMC Enric):仅在交付数据中提及(9M26交付179,578 CGT,同比+31%;9月44,618 CGT,同比+71%),报告未给出评级。
关键图表
图1. 在手订单占现有船队比例
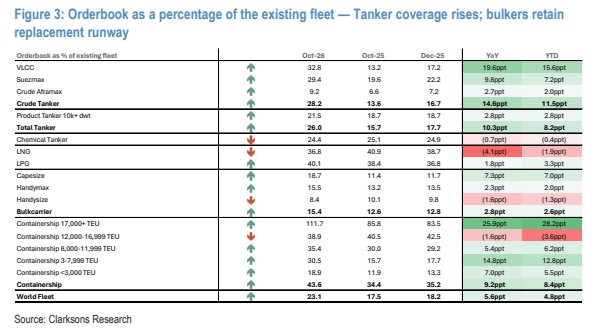
图2. 新造船价格
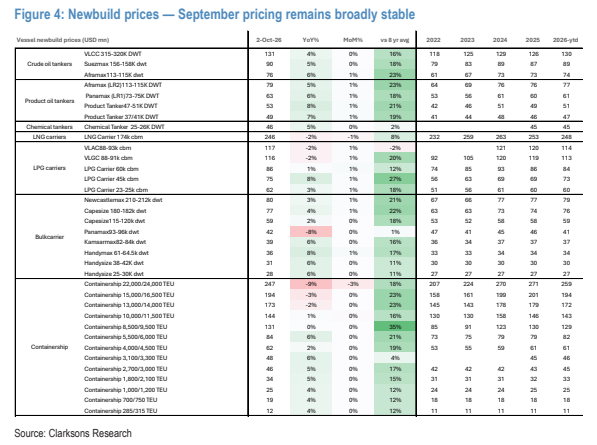
图3. 五年期二手船价值
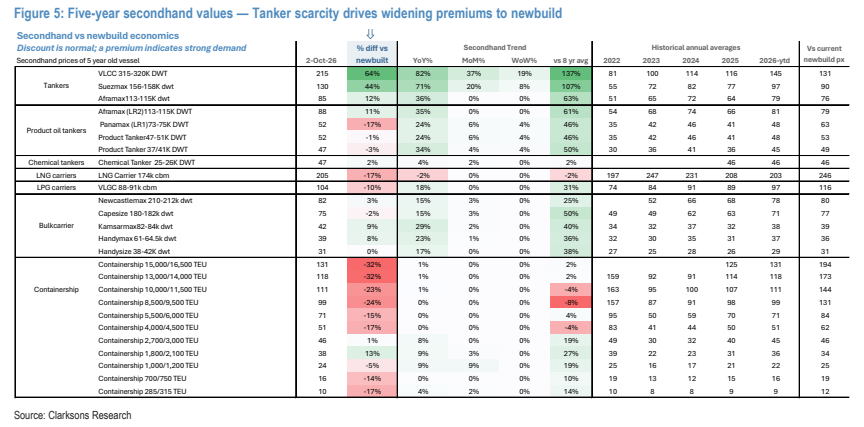
图4. 全球交付量
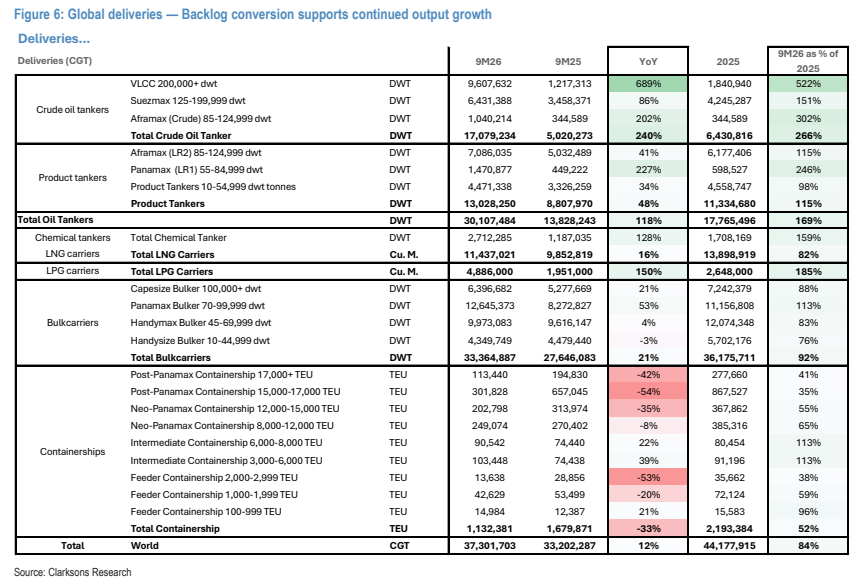
图5. 中国船厂交付量
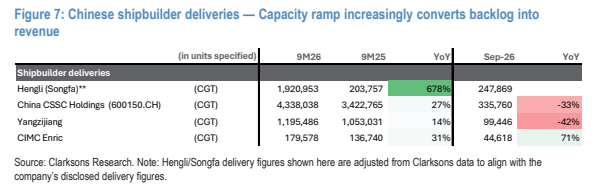
图6. 成本指标
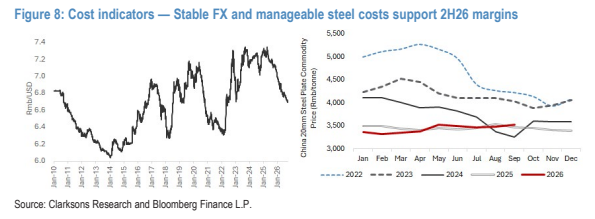
图7. Hengli/Songfa按交付年份划分的在手订单
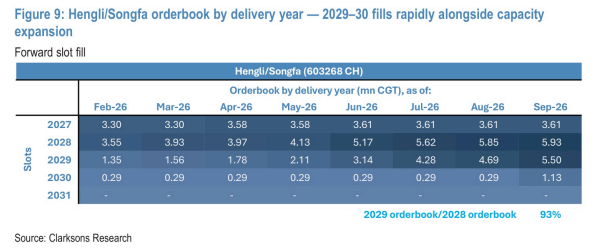
图8. 中国船舶集团按交付年份划分的在手订单
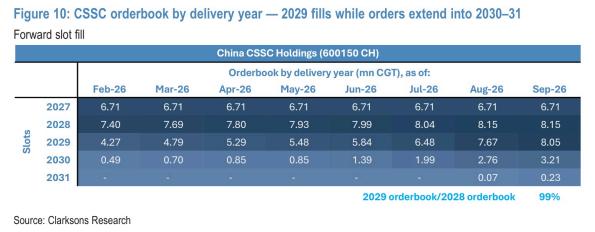
图9. 船厂按交付年份划分的在手订单
