伯恩斯坦 全球半导体资本设备:中国WFE进口追踪(2026年8月):1 8月累计同比+4%,下半年进口增长更强
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
根据中国海关统计数据,2026年8月中国晶圆制造设备(WFE)进口额为37亿美元,环比下降6%,同比增长23%,前8月累计同比下降4%,单月进口额依然高于去年33亿美元的月度均值。 伯恩斯坦预计,受存储需求显著增强支撑,下半年进口增长动能将强于上半年。 分设备来看,干法刻蚀、光刻与沉积设备成为8月进口的核心驱动力,均录得双位数同比增长,其中光刻设备进口从4月历史低位持续修复。 从进口来源地观察,新加坡和中国台湾保持强劲增长,前8月累计分别同比增长28%与31%,美国、马来西亚和新加坡合计进口份额达41%,印证美系厂商出货依然强劲。 基于海关进口数据回归模型,三季度各大全球半导体设备厂商的中国业务营收占比预计分化,ASML、LRCX、AMAT、KLAC、TEL、Kokusai的中国营收占比环比均有不同程度走强,而Screen与Advantest的中国占比预期将有所下降。
主要观点
- 2026年8月单月中国WFE进口额达到37亿美元(同比+23%,环比-6%),高于去年33亿美元的月均水平;前8月累计同比下降4%,预计受存储需求拉动下半年进口将强于上半年。
- 8月光刻设备进口环比增长14%,同比增长32%,自4月历史低位持续复苏,前8月累计同比下降7%(8月光刻设备进口额无法从文本确认)。
- 按进口来源地划分,前8月新加坡与中国台湾进口保持强劲增长,累计分别增长28%和31%;美国+马来西亚+新加坡合计份额提升至41%(去年为35%),表明美系供应商出货强劲;上海和北京进口份额达40%和18%,集中度进一步提高。
- 基于回归模型测算,ASML三季度对华销售额将大幅增至27.9亿欧元(环比增3倍,同比+20%),占其系统总营收的32%(环比提升18个百分点);ASML重申FY26中国营收占比将降至20%,但未来数年先进制程扩产将支撑需求,其计划未来两年将DUV产能提高30%。
- Lam Research(LRCX)8月数据预示其9月季度中国营收将环比增长约29%,中国业务占总营收比例约为27%(上季度约为26%),与管理层今年中国WFE支出持平至微增的预期一致。
- 应用材料(AMAT)8月数据预示其10月季度中国营收将环比增长17%至29.26亿美元,占总营收比重达28.5%,符合管理层对今年中国业务维持增长的预期。
- KLA(KLAC)8月数据预示其9月季度中国营收将环比增长约41%,中国业务占总营收比重预计达约33%(6月季度为26%)。
- 东京电子(TEL)三季度隐含中国业务占比预计回升至35%(6月季度为30%);Kokusai预测9月季度中国营收环比增长58%至340亿日元,占总营收比重跳升至40%(上季度为28%)。
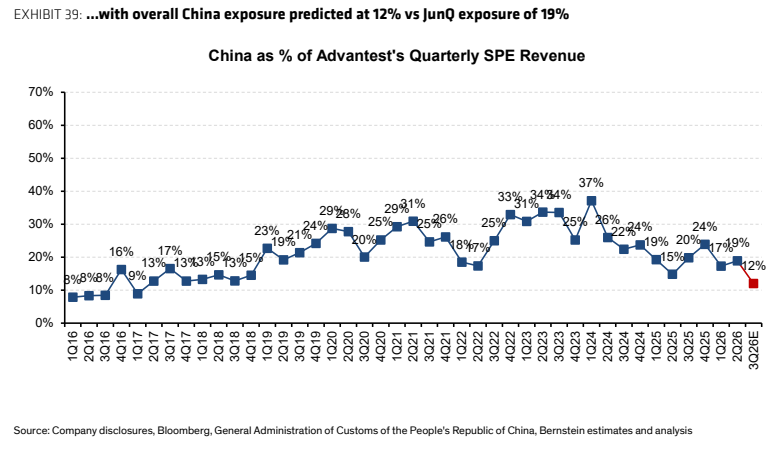
- Screen与爱德万测试(Advantest)中国业务占比面临回落:Screen预测9月季度中国占比为15%(6月季度为23%);Advantest预测9月季度中国营收环比下降25%至520亿日元,占比从19%降至12%。
论述逻辑
- 追踪中国海关8月WFE进口数据(单月37亿美元,同比+23%)与细分设备类型/来源地 -> 确认干法刻蚀、光刻、沉积拉动显著,美系与新加坡/中国台湾出货占比维持高位 -> 结合历史相关性回归模型(R²在0.63-0.71区间)测算各厂商对华敞口 -> 推导出ASML、LRCX、AMAT、KLAC、Kokusai等三季度对华营收及占比普遍反弹,而国内替代深化持续利好北方华创、中微公司与拓荆科技。
关键展望
- 预计2026年下半年中国WFE进口增速将强于上半年,核心驱动力来自存储芯片(memory)扩产需求的显著增强。
- ASML预计2026财年中国营收占总营收比重将降至20%,但未来数年先进制程产能扩张将使需求保持稳固,且ASML计划未来两年将DUV产能提升30%。
- Advantest受益于HBM与Blackwell芯片测试强度上升,作为HBM测试机(~65%份额)与Nvidia AI GPU(100%份额)主导供应商,预计随产品迭代(尤其是2025年HBM4)将推升ASP与利润率。
推荐标的
- 北方华创 (002371.CH):评级跑赢大市 (Outperform),目标价1,380.00元人民币;产品线覆盖PVD/CVD/ICP干法刻蚀/热处理/清洗,客户多元,深度受益国内半导体设备国产替代与份额加速提升。
- 中微公司 (688012.CH):评级跑赢大市 (Outperform),目标价660.00元人民币;主攻CCP/ICP干法刻蚀并快速拓展ALD/LPCVD/EPI薄膜沉积,具备顶尖技术与全球认可度,持续受益国产化份额扩张。
- 拓荆科技 (688072.CH):评级跑赢大市 (Outperform),目标价1,200.00元人民币;主攻PECVD/HDPCVD/SACVD/ALD等薄膜沉积,并拓展先进封装晶圆键合设备(W2W、C2W),产品创新力强。
- 东京电子 (8035.JP):评级跑赢大市 (Outperform),目标价79,300日元;全球第四大、日本最大半导体设备商,在日元贬值背景下具备价格竞争力,有望提升份额并扩张利润率。
- Kokusai (6525.JP):评级跑赢大市 (Outperform),目标价12,420日元;批量ALD设备在GAA等先进制程与NAND中应用增加,NAND资本开支加速复苏带来拉动。
- Screen (7735.JP):评级与大市同步 (Market-Perform),目标价15,000日元;清洗设备投资强度未见提升,且面临全球与中国本土厂商激烈竞争,面板级封装潜在催化值得关注。
- 爱德万测试 (6857.JP):评级跑赢大市 (Outperform),目标价45,800日元;作为HBM测试机与英伟达AI GPU测试设备主导供应商,受益于测试强度提升与产品向HBM4迁移带来的单价及利润率扩张。
- 应用材料 (AMAT):评级跑赢大市 (Outperform),目标价700.00美元;关键技术拐点敞口充足,相较同业估值具备吸引力。
- 泛林集团 (LRCX):评级跑赢大市 (Outperform),目标价385.00美元。
- 科磊 (KLAC):评级跑赢大市 (Outperform),目标价250.00美元。
- 阿斯麦 (ASML / ASML.NA):评级跑赢大市 (Outperform),美股目标价2,859.00美元,欧股目标价2,500.00欧元。
关键图表
图1. 8月进口额为37亿美元
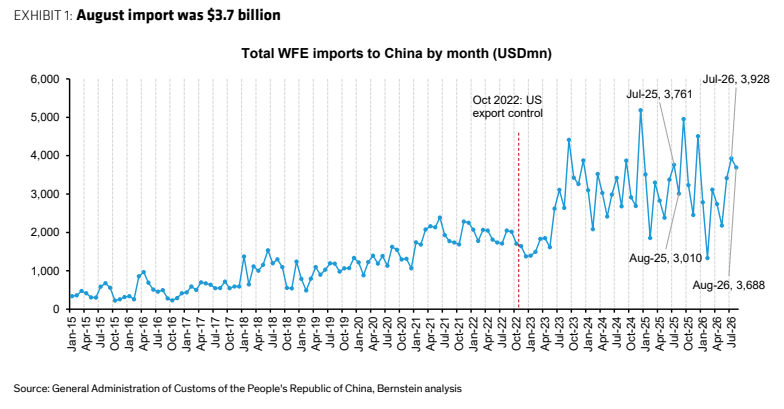
图2. 美国进口份额及美国+新加坡+马来西亚进口份额
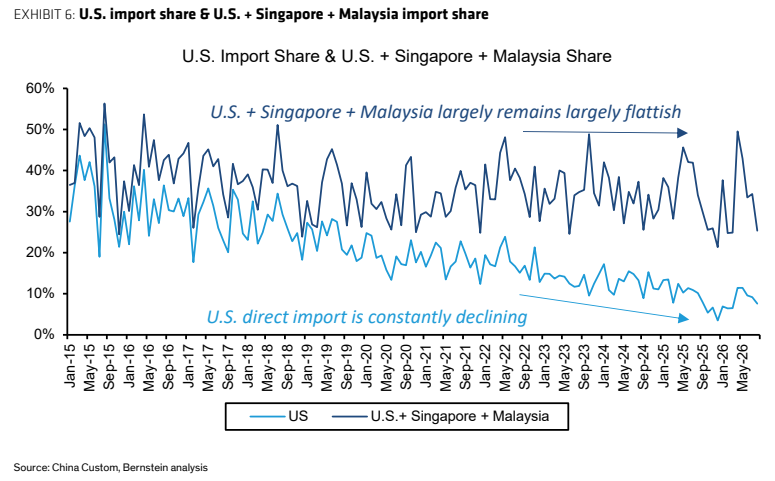
图3. 基于一致预期营收,ASML中国销售占比预计将升至32%,环比增加18个百分点
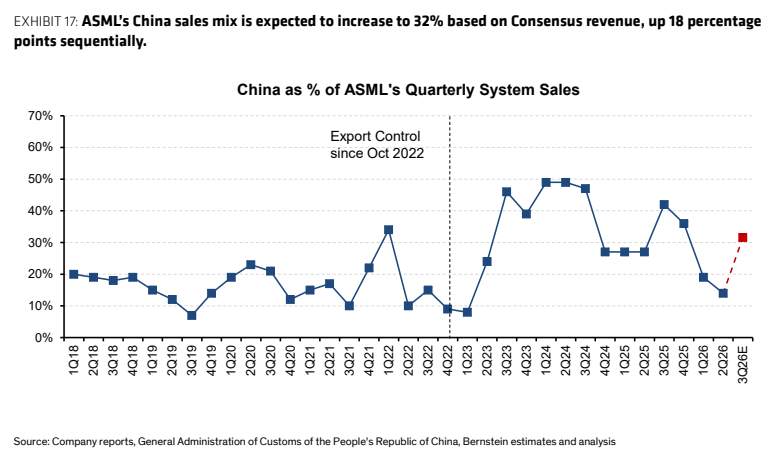
图4. AMAT营收在Oct-9...环比增长约17%
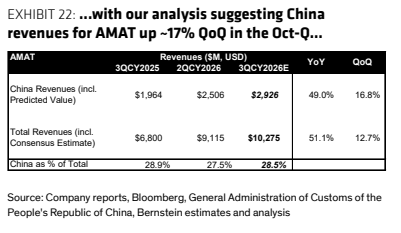
图5. Screen季度中国销售额与2个月进口额呈现一定相关性
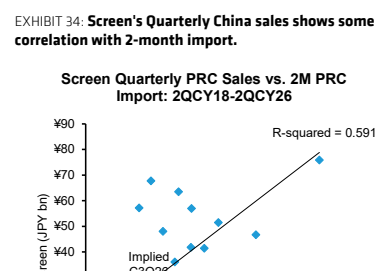
图6. 中国占爱德万测试季度SPE营收比例