伯恩斯坦 美国电气设备:26年第二季度公用事业资本开支状况·资本开支意愿更新与关于纳税人费率承受能力的明确信息
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
2026年第二季度美国公用事业资本开支同比增长22%,环比下降2%,低于季节性水平9个百分点;目前市场一致预期第三季度将实现超越季节性水平的增长(环比11%对历史均值5%),隐含同比增速达35%,而2026年全年资本开支增长预期自第一季度以来略有下调(从25%降至23%)。 公用事业公司的多年期资本开支预算在二季度同比增长22%,季度环比上调1.4%(对应17.6B美元),增长主要由发电板块拉动。 在各大开支类别中,发电(2026年同比增长36%)与输电(同比增长25%)增速居前,配电预期增长14%并迎来显著再加速。 伯恩斯坦追踪的大负荷项目储备已达775 GW(较一季度726 GW增长7%),占美国当前总发电容量的57%,主要受数据中心需求驱动。 随着中期选举临近,财报电话会议中对“费率承受能力”(affordability)的提及频次已超越“数据中心”,公用事业公司纷纷承诺保护普通纳税人免受数据中心成本转嫁冲击。 连续三个季度以来,发电开支构成了公用事业投资增量的绝大部分(二季度占比达99%),这使得GEV、ENR与PWR等发电敞口较高的标的相较于配电敞口公司处于更有利的位置。
主要观点
- 2026年第二季度公用事业实际资本开支同比增长22%,由于一季度高基数影响环比微降2%,低于季节性水平9个百分点;市场预期第三季度将环比增长11%(历史均值为5%),对应同比增幅达35%。
- 2026年全年资本开支增长预期自一季度的25%微幅下修至23%,主因部分开支因施工、监管与审批延迟而顺延至2027年;2027年资本开支预期增速较年初提升4个百分点至11%。
- 公用事业多年期资本开支预算同比增长22%,二季度环比上调1.4%(增加17.6B美元);在可细分项目的长期规划中,发电板块开支预期同比增长49%(较上季度提升4个百分点),输电板块预期增长18%(提升1个百分点),配电保持在10%。
- 大负荷项目储备累计达775 GW(较一季度的726 GW环比提升7%),相当于美国当前总发电容量(1,353 GW)的57%,绝大部分需求来自数据中心;其中Sempra旗下的Oncor电网并网排队容量达到298 GW。
- 2026年单年开支结构中,发电预期增长36%,输电增长25%,配电增速自去年的6%显著再加速至14%;发电与输电持续挤占配电份额,配电占比自2024年以来已下滑5个百分点。
- 电话会议中对“费率承受能力”(affordability)的讨论热度已超过“数据中心”,占全美供电量80%的公用事业机构承诺避免将数据中心引发的电费上涨转嫁给普通纳税人,短期内该议题将对板块估值构成压制。
- 公用事业资本开支计划增量已连续三个季度由发电投资主导(4Q占比58%,1Q占比80%,2Q占比99%),因此偏向发电业务敞口的标的(如GEV、ENR和PWR)明显优于偏向配电业务的标的。
- 电气设备覆盖标的中,Quanta对公用事业资本开支的营收敞口最高达75%(输配电50%,新能源25%),Hubbell为66%,西门子能源为56%,Nexans为42%,Prysmian为36%,GE Vernova为36%。
- 二季度重点公用事业公司资本规划更新:CenterPoint将规划上调1.2B美元至34.2B美元(+3%),NextEra将2027至2030年规划上调约7B美元(全部由风电、光伏及其他清洁能源发电拉动),Xcel维持60B美元规划并指出有超10B美元的确定性增量储备。
- 落基山研究所对全美135份综合资源规划(IRP)的统计显示,2026年上半年公用事业机构将至2035年的电力负荷年复合增速预期由此前的+1.9%进一步上调至+2.0%。
- 公用事业资本密集度持续提升,市场一致预期其资本密集度将从2026年的54%上升至2027年的56%,电网投资与全网净发电量呈现高度相关性(R² = 0.87)。
论述逻辑
- 数据中心与大负荷储备持续扩张(达775 GW,占全美装机57%)并推动长期负荷预期上修(IRP上修至+2.0%)→ 刺激公用事业多年期资本开支预算维持22%的高速增长,增量几乎全由发电板块主导(二季度增量占比99%)→ 伴随中期选举,普通居民费率承受能力成为监管与舆论焦点,电网承诺避免将成本转嫁纳税人 → 资本开支结构发生倾斜:发电与跨区输电扩建维持高增,配电份额被挤压,直接利好高发电敞口电气设备与工程承包商(GEV、ENR、PWR)。
关键展望
- 一致预期2026年第三季度公用事业资本开支环比将增长11%(高于5%的历史季节性水平),同比增速预计达35%;第四季度目前预期偏保守,为全年23%的同比增速预期留有上修空间。
- 部分2026年开支受制于施工、监管与许可审批延迟而被推迟至2027年,2027年公用事业资本开支同比增速预期已较年初提升4个百分点至11%。
- 随着中期选举临近,“电费承受能力”(Affordability)议题的舆论与政治关注度上升,将持续对公用事业与电力设备板块构成短期估值压制(overhang)。
推荐标的
- GE Vernova (GEV):受益于公用事业资本开支中发电板块的超额增长,营收敞口约为36%,作为发电敞口核心标的获得优先推荐(报告未单列具体目标价与评级)。
- 西门子能源 (Siemens Energy / ENR):公用事业资本开支营收敞口达56%,持续受惠于全美公用事业发电与电网基础设施扩建意愿(报告未单列具体目标价与评级)。
- Quanta Services (PWR):对公用事业资本开支营收敞口高达75%(输配电50%、新能源25%),随着新能源与电网互联建设推进持续受益(评级与目标价需参考蓝矩阵合规附录,正文未单独标明)。
- NextEra Energy:受分析师Sunaina Ocalan覆盖,其2027-2030年资本开支预算上调约7B美元(含1.7B风电、3B光伏及2B其他清洁能源),其佛罗里达电力电灯公司(FPL)具备8 GW的大负荷项目储备(报告正文未列出具体目标价与评级)。
- 其他列入公用事业资本开支暴露图谱的覆盖标的:Hubbell (66%敞口)、Nexans (42%敞口)、Prysmian (36%敞口)、nVent (16%敞口)、ABB (11%敞口)、Eaton (8%敞口)、Schneider (6%敞口) 及 Siemens (6%敞口)(报告正文均未单独披露具体目标价与评级)。
关键图表
图1. 截至2026年第二季度,我们追踪到公用事业储备项目中拥有775吉瓦的大负荷需求,占当前美国发电容量的57%,较上季度的726吉瓦增长7%
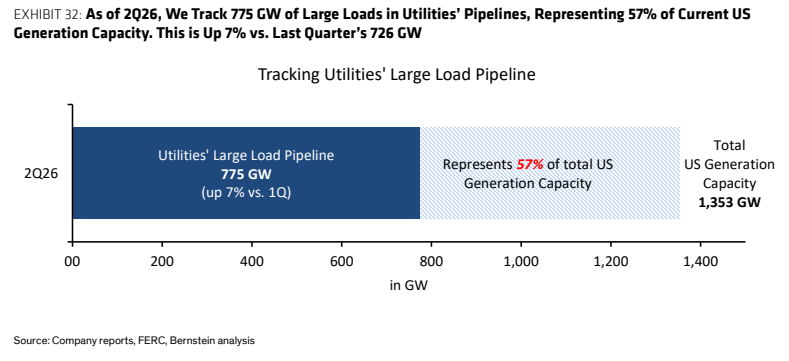
图2. 基于一致预期,公用事业资本密集度正在从2026年的54%上升至...的56%
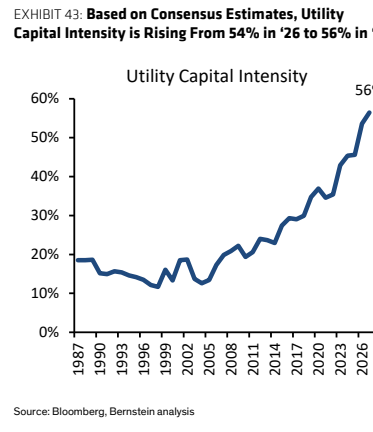
图3. CenterPoint在ERCOT的“零批次”流程中拥有10吉瓦的大负荷,该流程于8月被阿博特州长叫停
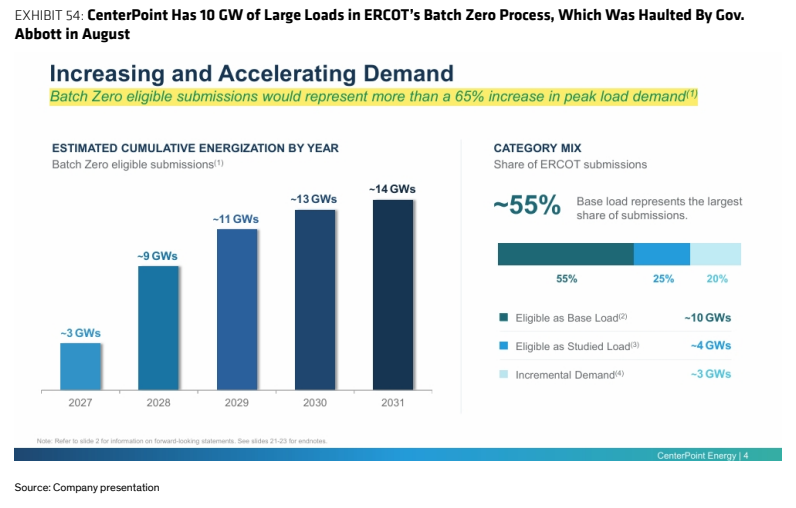
图4. WEC指出到2030年将新增约4吉瓦的负荷需求,接近当前需求的50%;威斯康星州业务板块的长期销售额和负荷增长依然强劲

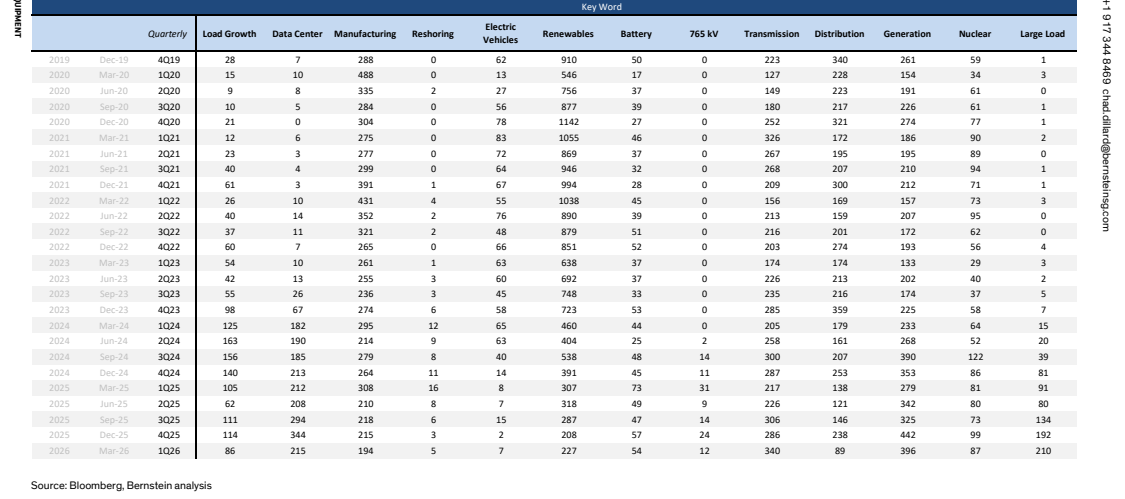
图5. 负荷增长、数据中心、制造业回流、可再生能源、输电、发电、核电、大负荷