摩根大通 荷兰银行:预计另一个强劲的季度 将ING 置于积极状态催化剂观察
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
在荷兰银行业第三季度业绩发布前,摩根大通将2027和2028财年的每股收益预期分别上调2%与3-4%,核心动力来自将2027至2028财年3个月Euribor平均假设由先前的2.75%与2.5%上调至约3%。 该行预期荷兰银行业将再度迎来强劲季度,得益于贷款规模保持稳健、更高利率下复制组合收益加速释放且存款转导率受控,以及市场行情支持佣金收入增长。 摩根大通认为ING盈利超预期空间更为显著,因其商业净利息收入指引仍基于6月利率曲线且负债端利润率预计在第三季度突破110bp,因此在10月29日三季报披露前将ING列入积极催化剂观察名单并维持超配评级,2027年12月目标价上调至38.3欧元。 相对而言,该行对ABN AMRO维持中性评级,目标价上调至47欧元,尽管其有望轻松超越2028年战略目标,但资本分配节奏更为谨慎。
主要观点
- 利率预期上调驱动荷兰银行盈利预测提升,三季度业绩预计保持强劲增长势头。
- 将ING置于积极催化剂观察名单,维持超配评级并上调目标价至38.3欧元。
- ING商业净利息收入预计上修,负债端利润率预期在三季度由107bp扩大至114bp。
- ING第三季度资本回报预期高于市场共识,包括15亿欧元回购及5亿欧元现金股息。
- ABN业绩保持强劲但事件催化较少,维持中性评级并将目标价上调至47欧元。
- ABN商业净利息收入有望大幅超出2028年目标,成本削减推动成本收入比降至48.3%。
- 摩根大通对ABN资本派发相对审慎,总派发额25.4亿欧元低于公司共识。
- 荷兰银行体系数据显示对非金融企业贷款同比加速增长11%,创下六年最高水平。
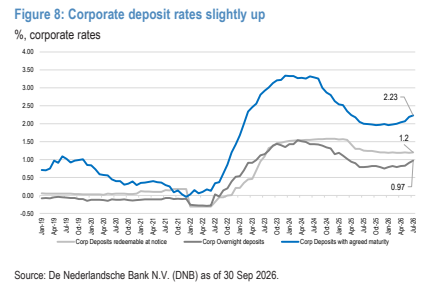
- 荷兰企业存款增速超过居民存款,居民端存款利率转导保持极低且稳定。
- ING与ABN第三季度税前利润预测均较彭博一致预期高出约4%,主要由收入提升及拨备下降拉动。
论述逻辑
- Euribor利率假设上调至~3%且荷兰信贷需求稳健 -> 存款转导率受限拉动负债端利差走阔(ING三季度负债端利润率达114bp) -> 银行商业净利息收入增长优于保守指引 -> 2027-2028财年EPS预期上修2%至4% -> 催化ING上调全年指引并释放20亿欧元超预期三季度分红 -> 赋予ING积极催化剂观察并维持超配。
关键展望
- ING第三季度业绩将于2026年10月29日公布,届时将验证指引上修及资本分配。
- ING 2026财年商业净利息收入指引预计将上修至当前€16.8-17bn区间的至少上限,2027财年预计自2026财年的€17bn同比增长11%至€19bn,2028财年预计进一步同比增长9%至€20.6bn。
- ABN资本分配计划更新定于第四季度公布,2028年预计实现ROTE 14.8%(目标>12%)及总收入110亿欧元(目标>100亿欧元)。
- 主要下行风险包括利率或利差压力导致净利息收入不及预期、贷款损失或KYC/AML拨备超预期、地缘局势负面影响、巴塞尔IV/TRIM推高RWA以及银行税冲击。
推荐标的
- ING(INGA.AS):超配(Overweight),目标价38.30欧元(基于2027年12月分部加总估值法,前值为36.30欧元),并列入积极催化剂观察名单(Positive Catalyst Watch)。理由为商业净利息收入增长与复制收入释放被低估,欧元区存款成本控制良好,负债端利润率有望扩张,2026-2028财年平均年化总回报率约为8.3%。
- ABN AMRO Bank NV(ABNd.AS):中性(Neutral),目标价47.00欧元(基于2027年12月分部加总估值法,前值为45.80欧元)。理由为交易估值对应2028财年9.1倍市盈率、1.3倍NAV及14.8% RoNAV,尽管基本面强劲且能超越2028年战略目标,但相比ING催化剂较少且分红预测更为审慎。
关键图表
图1. ING一致预期表
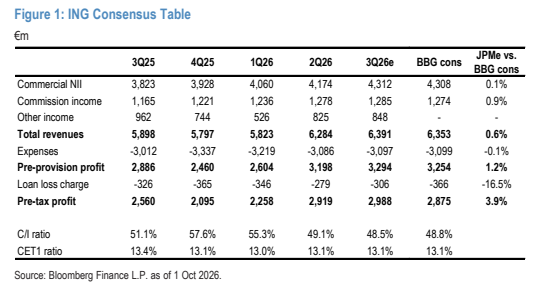
图2. ABN一致预期表
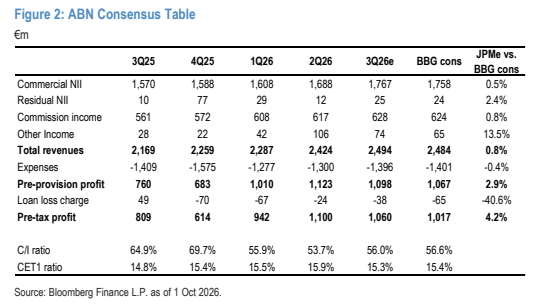
图3. 企业贷款增长加速
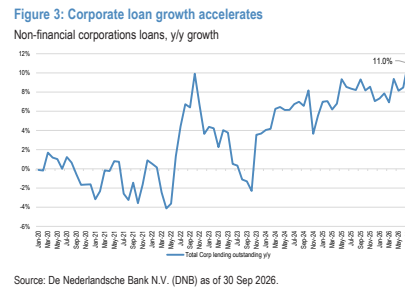
图4. 抵押贷款同比增长仍高达6.2%
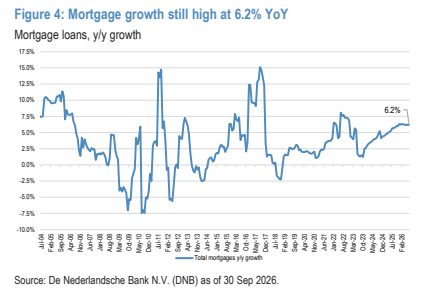
图5. 企业存款增长超过家庭存款
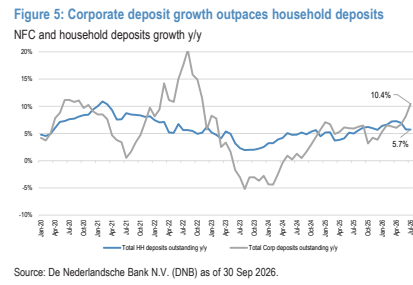
图6. 存款结构基本保持不变
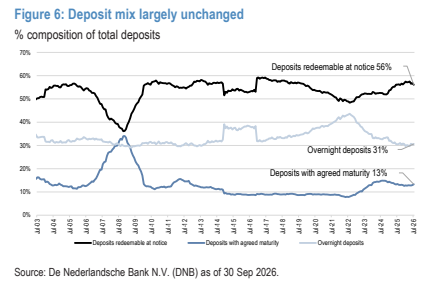
图7. 家庭存款利率基本稳定
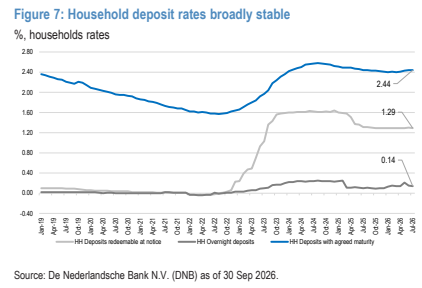
图8. 企业存款利率小幅上升