湘财证券 甘李药业(603087)集采破局者迈向全球化,GLP 1管线打开估值天花板
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
湘财证券首次覆盖甘李药业并给予买入评级,核心逻辑是胰岛素基本盘、国际化和GLP-1/四代胰岛素管线三重拐点叠加。 业绩端,2025年公司营业收入40.52亿元、同比增长33.06%,归母净利润11.44亿元、同比增长86.05%;2026Q2归母净利润4.17亿元、同比增长43.03%、环比增长116.79%,验证接续集采量价齐升的可持续性。 基本盘方面,2024年接续集采中六款产品平均涨幅约30.88%、协议量增长32.6%,2025年胰岛素制剂供应超9000万支、覆盖4.8万家医疗机构,三代胰岛素市占率跃居国内第二、全品类份额10.71%居行业第三。 国际化实现从0到1突破,甘精、门冬、赖脯三款胰岛素2026年获欧盟批准,2026上半年国际收入4.26亿元、同比增长92.33%,巴西PDP项目十年累计订单不低于30亿元、上半年贡献收入1.42亿元。 创新管线方面,博凡格鲁肽是全球首款进入上市申请阶段的GLP-1双周制剂,减重适应症NDA已获受理,欧洲39国授权首付款6200万欧元、潜在总额最高7.26亿欧元;GZR4为国产首个进入III期临床的胰岛素周制剂,SUPER-1/2/3三项研究均达优效终点。 报告预计2026-2028年归母净利润13.76/16.96/19.21亿元,EPS为2.30/2.84/3.22元,对应9月24日收盘价PE为31.89/25.87/22.84。
主要观点
- 糖尿病用药结构正从胰岛素主导转向GLP-1引领:2024年全球20-79岁患者约5.89亿人、患病率11.1%,预计2050年增至8.53亿人;中国患者1.48亿人、患病率13.8%,为糖尿病用药市场扩容提供底层逻辑。
- 中国胰岛素市场2025年重返200亿元销售规模、同比增长15.23%,集采接续周期执行至2027年底、价格体系基本稳定,报告预计未来三年市场或保持5%-10%的温和增长。
- 集采重塑格局、国产替代加速:首轮胰岛素专项集采中选产品平均降价48%,接续采购中国产胰岛素需求占比由约31%升至45%;2025年甘李药业以10.71%的市场份额跻身行业第三。
- 公司业绩实现困境反转:2025年营业收入40.52亿元、同比增长33.06%,归母净利润11.44亿元、同比增长86.05%;2026Q1受增值税计税方式变更等因素扰动后,2026Q2归母净利润4.17亿元、同比增长43.03%、环比增长116.79%。
- 集采红利持续释放:2024年接续集采六款产品价格合理回归、平均涨幅约30.88%,协议量从首轮3534万支增至4686万支(增幅32.6%);2025年供应胰岛素制剂超9000万支(同比增长31.71%)、覆盖4.8万家医疗机构,2026H1国内制剂销量4968万支、同比增长6.05%。
- 价格修复具体落地的核心品种:以3ml:300单位(笔芯)规格计,甘精胰岛素从48.71元提升至65.30元(涨幅约34%),赖脯胰岛素从23.98元提升至35.55元(涨幅约48%),门冬胰岛素30从25.90元降至24.56元(降幅约5%)。
- 国际化从0到1突破:2026年1月甘精胰岛素(Ondibta®)获欧盟委员会批准、成为首款登陆欧洲市场的国产三代胰岛素,5月门冬与赖脯胰岛素相继获批;2026H1国际收入4.26亿元、同比增长92.33%,欧洲地区20-79岁糖尿病患者约6560万人、相关医疗支出接近2000亿美元。
- 巴西PDP项目深度绑定新兴市场:公司与巴西卫生部下属公立实验室等签署10年《技术转移与供应协议》,十年累计订单金额不低于人民币30亿元,2026年上半年贡献收入1.42亿元;并在埃塞俄比亚、阿尔及利亚、洪都拉斯、阿联酋等多点落地。
- 博凡格鲁肽(GZR18)是全球首款进入上市申请阶段的GLP-1双周制剂,减重适应症NDA已于2026年9月获受理;IIb期头对头研究(272例T2DM患者、治疗24周)显示Q2W各剂量组HbA1c分别下降1.87%、2.28%、1.94%(司美格鲁肽1mg QW组下降1.60%),体重较基线平均降低4.26-6.54kg(司美格鲁肽组3.25kg)。
- 博凡格鲁肽海外授权四笔落地,商业化兑现节奏明确:欧洲39国(Menarini)首付款6200万欧元、里程碑累计最高6.64亿欧元、潜在总额最高7.26亿欧元(不含特许权使用费);韩国JW Pharmaceutical首付款500万美元、潜在总额8110万美元(不含特许权使用费);另有拉美PC与印度Lupin两笔合作。
- GZR4是国产首个进入III期临床的第四代基础胰岛素周制剂:SUPER-1研究(588例初治)HbA1c降幅-1.45%、显著优于甘精U100的-1.22%,SUPER-2(631例)-1.00%、优于德谷的-0.58%,SUPER-3(596例)-1.58%、优于-1.41%(p=0.0021),三项研究中均未发生严重(3级)低血糖事件;与依柯胰岛素头对头的SUPER-8研究2025年10月完成首例给药。
- 在研管线梯队完整:GZR33(长效基础胰岛素日制剂)已进入III期,GZR101双胰岛素复方周制剂完成与诺和佳头对头II期,GZR102为国内首款进入临床的基础胰岛素/GLP-1RA固定比例复方周制剂,GLR2038(PROTAC ER降解剂、拟用于晚期乳腺癌)2026年7月获临床批准,公司已搭建多肽、PROTAC、抗体、细胞治疗四大技术平台。
论述逻辑
- 糖尿病患者基数持续扩大(全球5.89亿人、中国1.48亿人)→ 中国胰岛素市场2025年重返200亿元规模、集采后进入出清恢复期,国产需求占比由约31%升至45% → 甘李药业作为三代胰岛素国产替代龙头(市占率国内第二),在2024年接续集采中量价齐升(六款产品平均涨幅约30.88%、协议量增长32.6%)→ 2025年归母净利润同比增长86.05%、2026Q2环比增长116.79%,基本盘进入业绩释放期并提供确定性与安全边际 → 国际化从产品出海升级为技术输出+本地化生产(欧盟三款胰岛素获批+巴西PDP十年订单不低于30亿元),2026H1国际收入同比增长92.33%、打开长期成长天花板 → 博凡格鲁肽(全球首款进入上市申请阶段的GLP-1双周制剂、四笔海外授权、欧洲39国潜在总额最高7.26亿欧元)与GZR4(国产首个胰岛素周制剂、三项SUPER III期优效)均处于商业化前夜,提供估值弹性与上行空间 → 预计2026-2028年归母净利润13.76/16.96/19.21亿元,对应PE 31.89/25.87/22.84,首次覆盖给予买入评级。
关键展望
- 2024年胰岛素接续采购周期已执行至2027年底,价格体系长周期内基本稳定,报告预计未来三年行业或保持5%-10%温和增长。
- 博凡格鲁肽减重适应症NDA已于2026年9月获国家药监局正式受理,有望成为全球首款获批的GLP-1双周制剂;降糖适应症III期临床推进顺利。
- GZR4与依柯胰岛素头对头的SUPER-8研究(计划纳入300例受试者、主要终点为治疗26周后HbA1c较基线变化)已完成首例给药,该结果将是验证其相对优效性的关键节点。
- 欧盟市场三款胰岛素获批后进入商业化导入期,报告预计2027年起逐步贡献收入增量;预计2026-2028年国际收入增速分别为40%、35%、28%。
- 盈利预测:预计2026-2028年营业总收入47.92/55.96/63.58亿元,归母净利润13.76/16.96/19.21亿元,EPS 2.30/2.84/3.22元。
- 风险情景测算:若胰岛素制剂价格在下一轮集采中下降5%、10%、15%,对应2027年归母净利润较预测值(16.96亿元)分别减少约1.38亿元、2.76亿元、4.13亿元,降幅分别为8.13%、16.25%、24.38%(实际影响可能小于测算值)。
- 主要风险包括集采政策、研发不确定性(博凡格鲁肽糖尿病III期数据读出、GZR4 NDA申报时间及头对头结果)、国际化推进节奏、汇率波动以及GLP-1赛道竞争加剧(国内已有超过20家企业布局司美格鲁肽仿制药)。
推荐标的
- 甘李药业(603087.SH):首次覆盖,给予买入评级。预计2026-2028年营业总收入47.92/55.96/63.58亿元,归母净利润13.76/16.96/19.21亿元,EPS 2.30/2.84/3.22元,对应9月24日收盘价PE 31.89/25.87/22.84。推荐理由:胰岛素基本盘稳固、集采红利持续释放,国际化从0到1突破,GLP-1创新管线有望价值重估,在研管线梯队完整。
- 报告中提及但未给出评级的行业对标公司:诺和诺德(2025年胰岛素市场份额50.79%)、赛诺菲(12.57%)、通化东宝(9.53%)、联邦制药(6.56%)、礼来(5.40%)等,均作为竞争格局与国产替代逻辑的参照。
关键图表
图1. 表 1: 、2024年与2050年全球糖尿病关键指标估计

图2. 表 4: 、四代胰岛素优劣势对比

图3. 、中国胰岛素市场国产替代加速

图4. 表 5: 、2025 年中国三大终端六大市场胰岛素及其类似药〈化+生) 一级集团 TOP10

图5. 表 6: 、公司六款产品中标情况

图6. 、公司营收及同比增速

图7. 、公司毛利率及净利率

图8. 、公司国内销售收入

图9. 、博凡格鲁肽与司美格鲁肽的疗效指标对比
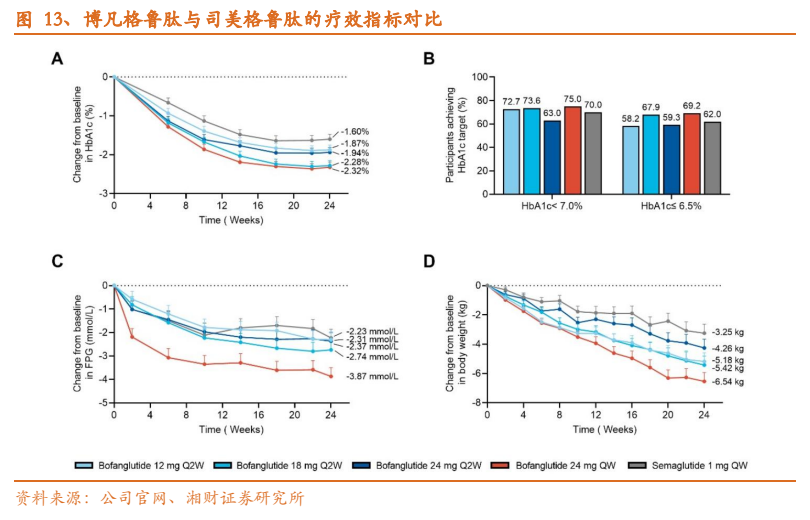
图10. 表 8: 、博凡格重肽减重适应症的四笔 BD

图11. 、公司国际收入及同比增速

图12. 表 11: 、公司收入分拆预测表
