瑞银 生命科学工具和诊断:贸易工具周刊·9 21 26
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银本周生命科学工具与诊断周报指出,板块上周上涨约7%(9/24 vs 9/18),其中大市值工具+5.7%、专业工具+10.6%、专业诊断+12.7%,领涨为GRAL +55.0%、VCYT +22.0%、PACB +15.3%,落后为HTFL (4.1%)、GH (1.6%)、STVN (1.5%)。 GRAIL的Galleri FDA顾问委员会(AdCom)投票结果积极:安全性10-0、疗效6-4、获益-风险7-2-1,团队继续预期Galleri于2027年初获FDA批准且AdCom后获批概率上升;两党对MCED的支持指向CMS报销是可能结果,其权重应高于围绕MCED中“E”的争论。 BPI 2026大会强化了对生物工艺的积极看法:活动与投资基调更健康、资金改善、项目活动更具体、管线正在创造新的生产需求,团队将于9/28美东11点召开电话会复盘。 本周之问聚焦高利率下的工具股回报:10年期美债接近历史高位,团队不指望估值扩张贡献回报,周度回归显示利率敏感性并非工具股特有,团队继续看好板块并认为存在20%+年化回报的选择性机会。 QTD医疗保健跑赢大盘:标普医疗保健指数+7.1% vs 标普500 +2.7%,生命科学工具与服务QTD +26.9%为最突出板块。 汇率对H2:26和FY:27报告收入增长的拖累预计有限;NIH方面,政府提议FY:27降至约$41B,而众议院拨款委员会推进约$47B法案,团队预期最终预算更接近众议院版本。 此外,Tempus与Recursion将数据合作延长至2029年11月,Tempus将授权Recursion的RNA基础模型(TxFM)。
主要观点
- 板块上周上涨约7%(9/24 vs 9/18):大市值工具+5.7%、专业工具+10.6%、专业诊断+12.7%。
- 领涨个股为GRAL +55.0%、VCYT +22.0%、PACB +15.3%;落后为HTFL (4.1%)、GH (1.6%)、STVN (1.5%)。
- Galleri FDA AdCom投票结果积极:安全性10-0、疗效6-4、获益-风险偏向有利7-2-1。
- 团队继续预期Galleri于2027年初获FDA批准,AdCom后获批概率上升;两党对MCED的支持指向CMS报销是可能结果,权重应高于围绕MCED中“E”的争论。
- BPI 2026强化对生物工艺的积极看法:各环节活动与投资基调更健康,资金改善、项目活动更具体、管线创造新生产需求;团队将于9/28美东11点召开带行业专家的复盘电话会。
- 本周之问——高利率下工具股回报:10年期美债接近历史高位,团队不倚重估值扩张;对工具股相对S&P表现与10年期周度变动的回归显示,利率敏感性并非工具股特有;团队继续看好板块,认为存在20%+年化回报的选择性机会。
- QTD医疗保健跑赢大盘:标普医疗保健指数+7.1% vs 标普500 +2.7%;生命科学工具与服务QTD +26.9%为最突出板块;生物技术(1.4%)小幅下跌,医疗保健提供商与服务(3.5%)持续落后,反映医院利润率压力、医疗成本趋势、使用率压力与报销担忧。
- 汇率对H2:26和FY:27报告收入增长的影响预计有限,拖累明显小于前几年的超常汇率压力。
- NIH:4月政府提议FY:27降至约$41B,6月众议院拨款委员会推进约$47B法案、基本维持近年水平;团队预期最终FY:27预算更接近众议院版本(类似FY:26);过去四个财年国会均未在10月1日前完成拨款,最终措施在12月下旬至3月下旬之间出台,因此拨款延迟并不异常。
- 投资者可能过度关注NIH预算总额;对工具与诊断而言更重要的变量是拨款发放节奏、主要疾病研究领域的资金稳定性及影响科研机构的政策决定;众议院拨款人基本否决了政府的NIH重组提议,维持肿瘤学、神经科学、免疫学、衰老和基因组学等关键领域的资金。
- Tempus与Recursion将数据合作延长至2029年11月,并达成新协议:Tempus将授权Recursion的RNA基础模型(TxFM);双方关系始于2023年。
论述逻辑
- 板块上周大涨约7%、专业工具/诊断领涨(GRAL +55.0%)→ Galleri AdCom全面积极投票(安全性10-0、疗效6-4、获益-风险7-2-1)强化2027年初获批预期并提升获批概率,叠加两党对MCED支持指向CMS报销是可能结果 → BPI 2026进一步印证生物工艺活动与投资基调转健康(资金改善+项目落地+管线创造新生产需求)→ 面对接近历史高位的10年期利率,周度回归显示利率敏感性并非工具股特有、团队不倚重估值扩张 → 但仍看好板块,认为存在20%+年化回报的选择性机会,并得到QTD板块+26.9%领涨医疗、FX对H2:26/FY:27拖累有限、NIH拨款可能更接近众议院约$47B版本等证据支撑。
关键展望
- 团队继续预期Galleri于2027年初获FDA批准,且AdCom后获批概率上升。
- MCED的近期两党支持指向CMS报销是可能结果。
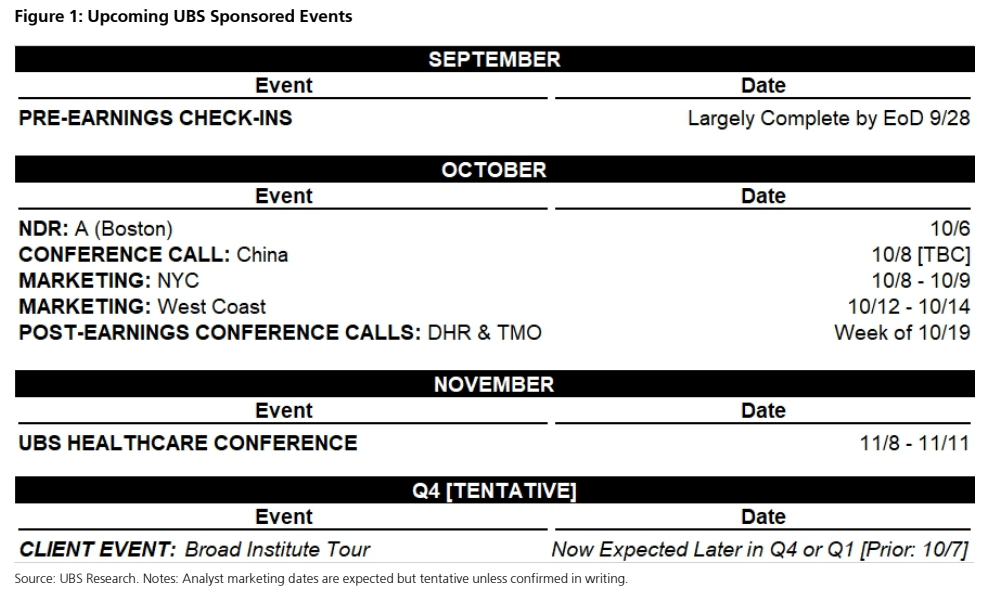
- 团队将于9/28(周一)美东11点召开BPI 2026复盘电话会(含行业专家观点)。
- 团队预期FY:27 NIH最终预算更接近众议院约$47B提案;理想情况应在10月1日财年开始前完成拨款,但近年前例显示谈判可能大幅延后——过去四个财年均未按时完成,最终措施在12月下旬至3月下旬之间出台。
- 汇率预计对H2:26和FY:27报告收入增长影响有限。
- 在10年期利率接近历史高位、不倚重估值扩张的前提下,团队认为板块存在20%+年化回报的选择性机会。
- 团队与覆盖公司的季末交流将持续并计划于下周结束。
推荐标的
- GRAIL(GRAL):Galleri FDA AdCom投票结果积极(安全性10-0、疗效6-4、获益-风险7-2-1),团队继续预期2027年初获FDA批准且获批概率上升;上周+55.0%为板块最大领涨。提供的文本中未显示该股评级与目标价。
- 上周领涨:VCYT +22.0%、PACB +15.3%;落后:HTFL (4.1%)、GH (1.6%)、STVN (1.5%)。提供的文本中未显示上述标的评级与目标价。
- Tempus(TEM)与Recursion(RXRX):数据合作延长至2029年11月,Tempus将授权Recursion的RNA基础模型(TxFM),属本周重要公司新闻。提供的文本中未显示两公司评级与目标价。
- 报告对工具板块整体表态为继续看好并认为存在20%+年化回报的选择性机会,但所提供文本中未列出具体评级、目标价或正式推荐标的清单。
关键图表
图1. 瑞银即将赞助的活动