花旗:中国地产全国偏弱但重点城市恢复延续
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
花旗认为,5月全国房地产数据仍然偏弱:新开工同比下降25%,竣工下降20%,房地产投资下降25%,销售面积和住宅销售继续下滑,土地收入仍承压。但结构上,一线城市房价环比转正,5-6个重点城市的成交恢复正在从一线扩展到部分二线城市、从二手房扩展到新房、从少数房企扩展到更广的开发商。政策方面,城市更新五年计划和中央预算投资推进,有助于巩固恢复动能。报告主张继续围绕重点城市成交修复进行配置,而不是把全国数据弱势简单外推。
主要观点
- 全国数据仍弱。5月单月新开工同比下降25%,4月为下降27%;竣工下降20%,房地产投资下降25%,销售面积下降12%,住宅销售下降8%,显示地产基本面仍处低位。
- 价格端出现局部改善。一线城市新房和二手房价格分别环比上涨0.2%和0.4%,70城中新房和二手房价格环比上涨或持平城市数量较4月增加。
- 库存压力边际缓和但仍高。已完工未售库存同比下降0.4%,三年内库存下降2.8%,说明供给出清有进展,但全国库存和去化周期仍压制新开工和投资。
- 土地市场仍拖累地方财政。300城5月土地成交建面和成交额分别同比下降26%和9%,财政部口径前4个月土地出让收入同比下降27%,说明开发商拿地意愿仍弱。
- 重点城市恢复在扩散。报告观察到5-6个核心城市成交修复延伸到三条线:从一线到部分二线、从二手房到新房、从少数房企到更广泛开发商。
- 高频销售验证恢复动能。18个大城市周度二手房成交同比增长25%,新房销售同比增长29%,且部分数据较4月和5月加速,支持下半年销售恢复延续的判断。
- 政策支持重点是城市更新和巩固预期。国务院发布城市更新五年计划,2026年中央预算内相关投资970亿元,同比增加170亿元;另有1600亿元资金安排,帮助稳定更新投资和居民预期。
论述逻辑
全国新开工、竣工、投资和销售仍深度下滑 → 但一线价格和重点城市成交边际修复 → 恢复从二手房扩展到新房、从一线扩展到部分二线 → 城市更新政策提供托底资金 → 因此配置重点应放在5-6个恢复城市及受益房企,而不是全国地产总量。
关键展望
- 花旗预计重点城市销售恢复动能可延续到2026年下半年,但全国投资和开工短期仍难明显反转。
- 政策将继续围绕城市更新、库存去化和居民预期修复推进,短期更像结构性托底而非全国地产再杠杆。
- 房价层面,一线城市的环比改善需要观察是否扩散到二线核心城市;若扩散失败,恢复仍会停留在局部。
- 土地市场和地方财政仍是风险点,开发商拿地没有恢复前,投资端压力难以消除。
推荐标的
- 中国地产重点城市恢复链条:关注5-6个销售修复较快城市。
- 受益于核心城市成交恢复、库存压力较低、项目质量较高的开发商。
- 报告未在节选正文中列出具体股票买入清单,配置逻辑偏结构性恢复。
关键图表
Figure 1:中国地产、统计局数据、重点城市第1项图表,位于第2页。

Figure 2:中国地产、统计局数据、重点城市第2项图表,位于第2页。

Figure 3:中国地产、统计局数据、重点城市第3项图表,位于第2页。

Figure 4:同比年初以来房地产投资建筑面积新开工(526。
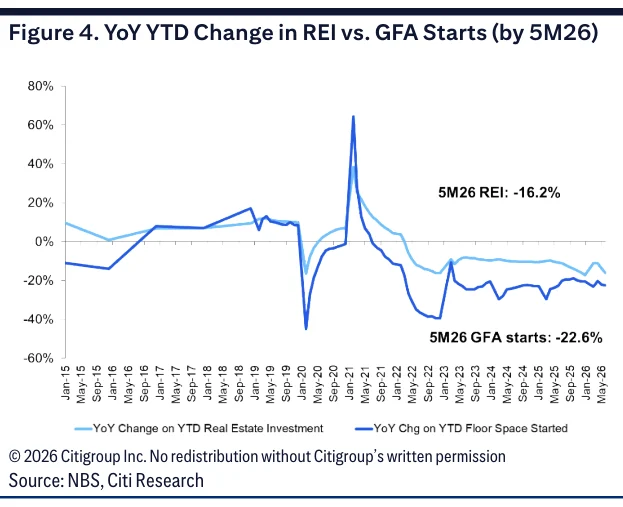
Figure 5:固定资产投资房地产投资,和(526。

Figure 6:建筑面积新开工:同比(26。

Figure 7:建筑面积竣工:同比(26。

Figure 8:300土地销售建筑面积。
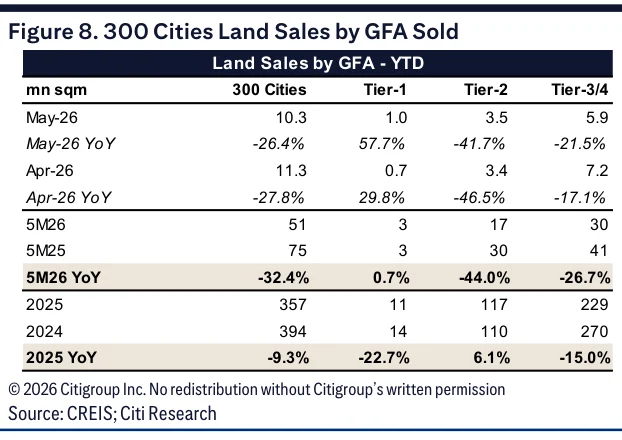
Figure 9:中国地产、统计局数据、重点城市第9项图表,位于第4页。

Figure 10:房地产投资300-住宅建筑面积。
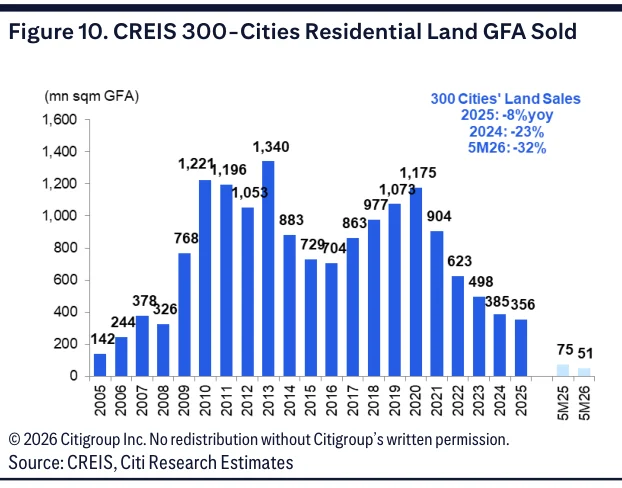
Figure 11:中国地产、统计局数据、重点城市第11项图表,位于第4页。
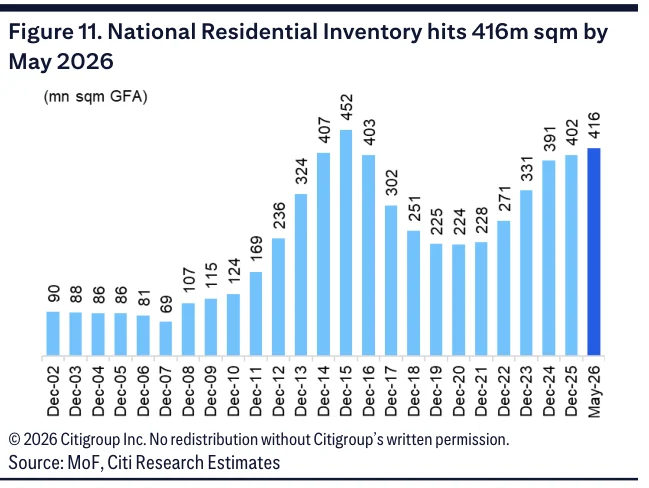
Figure 12:政府土地出让收入。

Figure 13:中国地产、统计局数据、重点城市第13项图表,位于第5页。

Figure 14:中国地产、统计局数据、重点城市第14项图表,位于第5页。

Figure 15:中国地产、统计局数据、重点城市第15项图表,位于第6页。

Figure 16:中国地产、统计局数据、重点城市第16项图表,位于第6页。

Figure 17:统计局70(-3.6百分比/-0.2百分比;-3.7百分比/-0.2百分比。

Figure 18:中国地产、统计局数据、重点城市第18项图表,位于第6页。

Figure 19:统计局70均价月环比:月环比//。

Figure 20:统计局70均价月环比。
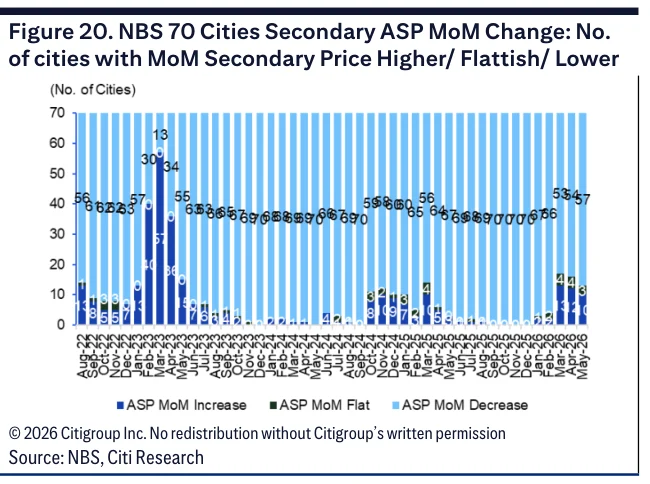
Figure 21:中国地产:资产净值折价(152026。

Figure 22:中国地产、统计局数据、重点城市第22项图表,位于第7页。

Figure 23:中国地产、统计局数据、重点城市第23项图表,位于第7页。
