高盛 中国旅游与休闲:黄金周总结:国内游温和,出境游强劲;较高机票价格带动更多客流前往港澳及其他短途目的地
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛对2026年中国国庆黄金周的旅游数据进行了总结,指出国内旅游需求表现温和,而出境游需求则相对强劲。 受中秋节假期错位及部分居民提前出行影响,国内跨区域人员流动同比仅增长0.7%。 尽管国际机票价格同比上涨6%,但出境游仍超出政府预期,跨境交通量增长6.7%至约1550万人次。 港澳旅游市场表现良好,游客人数分别增长9%和11%。 整体消费中,服务消费增长19.5%,但电影票房收入同比下降27%。
主要观点
- 国内跨区域人员流动增长放缓,受燃料价格上涨影响,自驾出行同比下降1.3%。
- 出境游表现强劲,跨境交通量达到约1550万人次,超过政府1510万人次的目标。
- 国际机票价格上涨导致旅客更倾向于短途目的地,东南亚及澳洲航线运力增长显著。
- 港澳旅游复苏明显,中国游客赴港澳人数分别增长9%和11%。
- 服务消费持续跑赢商品消费,其中体育和文化活动消费分别增长29%和21%。
- 电影票房表现疲软,同比下降27%。
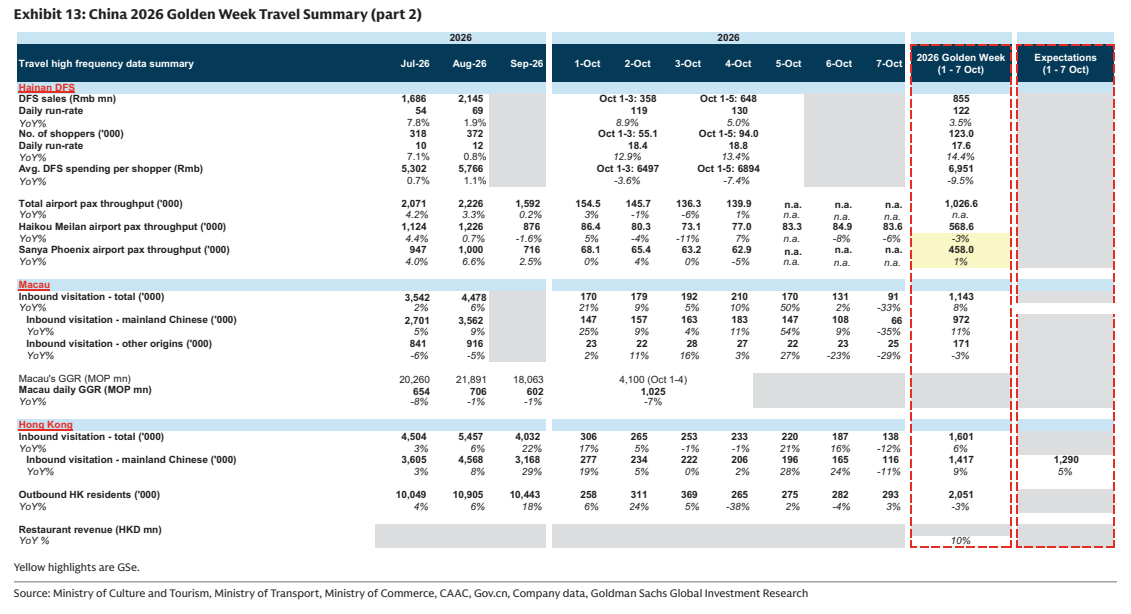
- 澳门博彩业日均毛收入(GGR)达到10.3亿澳门元,虽同比下降7%,但优于春节及劳动节假期表现。
- 长途旅游需求增加,超过10%的国内旅游订单行程在8天或以上。
论述逻辑
- 中秋节与国庆假期时间间隔导致出行需求分散 -> 燃料价格上涨与机票价格传导抑制了部分国内航空与自驾需求 -> 汇率优势与长假策略推动了出境游及港澳游的强劲增长 -> 消费结构向服务类(体育、文化)倾斜,但缺乏大片导致电影消费下滑。
关键展望
- 预计澳门博彩业在10月后续时间将受益于NBA比赛等活动带来的长尾需求。
推荐标的
- H World Group (HTHT/1179.HK): 评级 Buy,目标价 65.40 USD / 51.00 HKD
- Trip.com Group (TCOM/9961.HK): 评级 Buy,目标价 68.00 USD / 536.00 HKD
- Tongcheng Travel Holdings (0780.HK): 评级 Buy,目标价 24.00 HKD
- Galaxy Entertainment (0027.HK): 评级 Buy,目标价 51.00 HKD
- Sands China (1928.HK): 评级 Buy,目标价 19.50 HKD
关键图表
图1. 2026年黄金周假期中国出境游结构(按目的地划分)
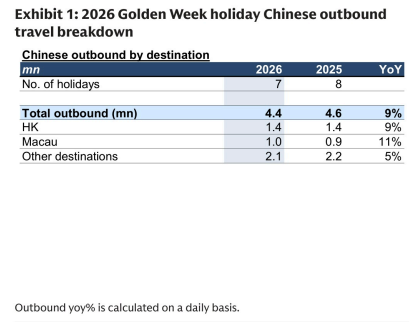
图2. 黄金周假期航空客运量
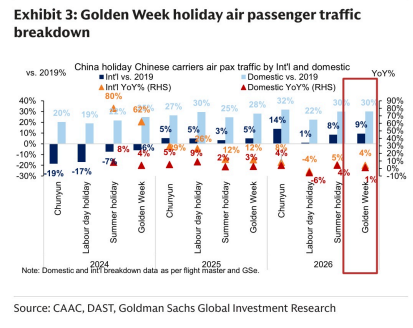
图3. 国内酒店每周RevPar趋势
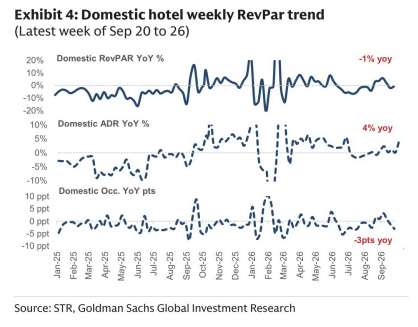
图4. 海南机场每日入境客流追踪
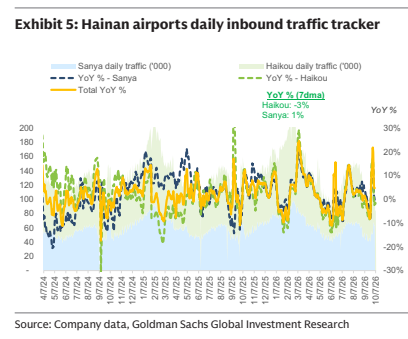
图5. 香港每日入境人次(中国内地游客及外国游客)
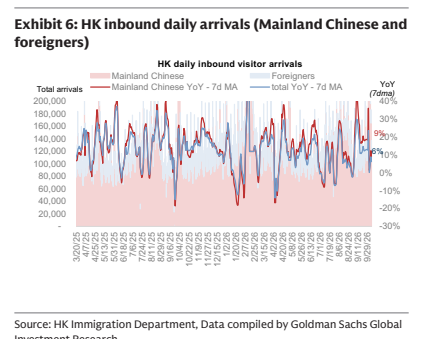
图6. 香港居民每日出境人次
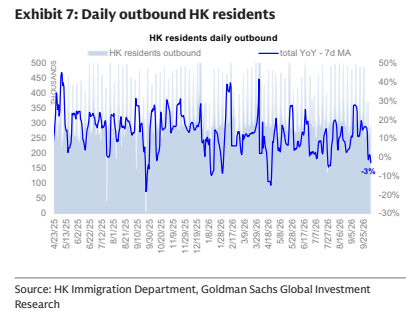
图7. 澳门入境游客趋势
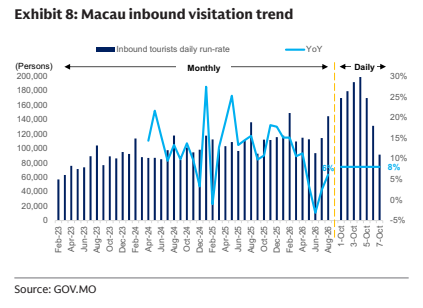
图8. 澳门每周GGR趋势
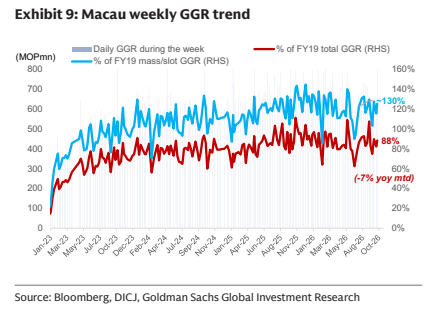
图9. 黄金周期间中国内地出境总航空座位数同比增长+6%
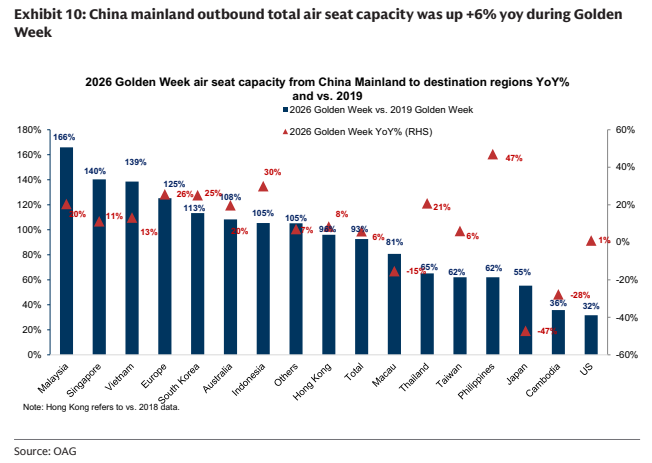
图10. 澳门运营商每月GGR市场份额趋势
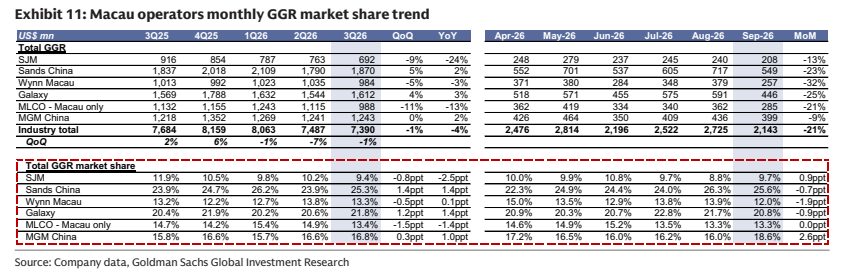
图11. 中国2026年黄金周旅游总结(第二部分)