伯恩斯坦:数据中心与Neocloud——利润率与单位经济对比
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
伯恩斯坦在2026年7月1日的报告中,系统比较了传统数据中心REITs(EQIX、DLR、CoreSite)、Neocloud(CRWV、NBIS、IREN)和新兴AI基础设施提供商(CIFR、WULF、CORZ、RIOT)的运营利润率、收入收益率、融资、资本支出和风险状况。报告指出,新兴AI基础设施中CIFR和WULF凭借强劲的租赁利润率、下降的资金成本和超大规模客户脱颖而出;IREN因垂直整合拥有高EBITDA利润率(微软合同稳态85%),但折旧导致EBIT利润率仅26%;CRWV项目级EBITDA利润率70-80%,EBIT利润率25-30%;托管REITs(DLR、EQIX)EBIT利润率50-65%,得益于零售/高利润互联业务。收入收益率方面,Neocloud每MW收入远高于托管商,EQIX定价最高。融资方面,Neocloud依赖可转债/股权和资产支持贷款(IREN利率2.25%,CRWV约4%+),新兴AI基础设施项目融资利率改善(CIFR从7.125%降至6.0%)。风险方面,AI云高风险高回报,超大规模客户既是租户也是竞争对手。报告覆盖CIFR(优于大市,目标价32美元)、WULF(优于大市,目标价36美元)、IREN(优于大市,目标价100美元)、CORZ(优于大市,目标价32美元)、RIOT(优于大市,目标价30美元)、CLSK(优于大市,目标价24美元)、MARA(市场表现,目标价17美元)、CRWV(低于大市,目标价67美元)、DLR(优于大市,目标价232美元)、EQIX(优于大市,目标价1222美元)、AMT(优于大市,目标价207美元)。
主要观点
- 运营利润率差异:Neocloud项目级EBITDA利润率CRWV为70-80%,IREN微软合同稳态85%,但IREN因GPU和数据中心折旧导致EBIT利润率仅26%,CRWV为25-30%。
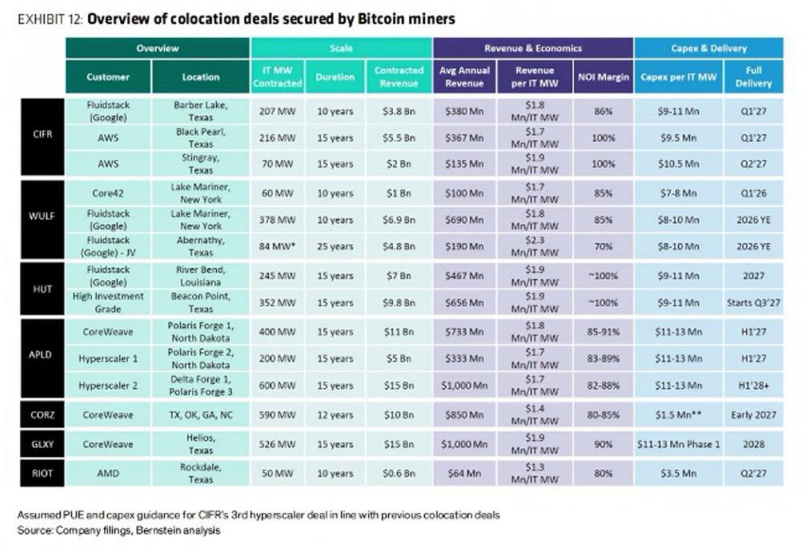
- 托管REITs利润率:DLR和EQIX的EBIT利润率为50-65%,因零售/高利润互联业务占比高。
- 新兴AI基础设施利润率:CIFR和WULF毛利率达85%,三净交易可接近100%。
- 收入收益率:Neocloud每MW收入远高于托管商,因销售完整解决方案(房地产+硬件);EQIX因位置和零售组合定价最高。
- 融资结构:Neocloud中IREN融资成本较低(SOFR+2.25%),CRWV约4%+;EQIX依赖现金流,DLR使用合资资本;CIFR项目融资利率从7.125%改善至6.0%。
- 风险状况:AI云高风险高回报,超大规模客户既是租户也是竞争对手;新兴AI基础设施面临强大客户,但执行良好可获重复合同(如CIFR从AWS获得)。
- 加密货币矿工定位:矿工拥有30GW电力组合,已签约6GW给超大规模客户、Neocloud和AI芯片制造商,涉及17笔交易价值超1100亿美元。
- 估值方法:DLR基于2027年AFFO每股8.52美元的27倍,目标价232美元;EQIX基于2027年AFFO每股48.63美元的25倍,目标价1222美元;AMT基于2027年AFFO每股11.49美元的18倍,目标价207美元;CRWV基于2027年调整后EBIT每股5.81美元的28.4倍EV/EBIT,目标价67美元。
论述逻辑
报告从数据中心和Neocloud的不同商业模式出发,通过五个维度(运营利润率、收入收益率、融资、资本支出、风险)进行对比。首先,运营利润率受垂直整合程度影响:IREN因自建数据中心和GPU导致高折旧,EBIT利润率低于CRWV;托管商因零售互联业务利润率更高。其次,收入收益率反映价值链位置:Neocloud提供完整解决方案,每MW收入更高,而托管商租金固定。融资方面,Neocloud和新兴AI基础设施依赖不同资本结构,利率随项目质量改善。风险方面,超大规模客户的双重角色(租户与竞争对手)增加了不确定性,但执行良好的新兴AI基础设施可获得重复合同。最终,报告通过估值模型给出各公司目标价和评级。
关键展望
报告未明确给出未来验证点或时间窗口,但指出新兴AI基础设施(如CIFR、WULF)的利润率改善趋势(项目融资利率下降)和重复合同潜力(如CIFR与AWS)是未来关注点。
推荐标的
- CIFR (Cipher):优于大市,目标价32美元,理由:强劲租赁利润率、下降资金成本、超大规模客户。
- WULF (TeraWulf):优于大市,目标价36美元,理由:类似CIFR。
- IREN:优于大市,目标价100美元,理由:垂直整合带来高EBITDA利润率,但EBIT利润率较低。
- CORZ (Core Scientific):优于大市,目标价32美元。
- RIOT:优于大市,目标价30美元。
- CLSK (Cleanspark):优于大市,目标价24美元。
- MARA:市场表现,目标价17美元。
- CRWV (CoreWeave):低于大市,目标价67美元。
- DLR (Digital Realty):优于大市,目标价232美元,基于27倍2027年AFFO。
- EQIX (Equinix):优于大市,目标价1222美元,基于25倍2027年AFFO。
- AMT (American Tower):优于大市,目标价207美元,基于18倍2027年AFFO。
关键图表
图1. 商业模式关键差异概览——Neocloud、托管与新兴AI基础设施
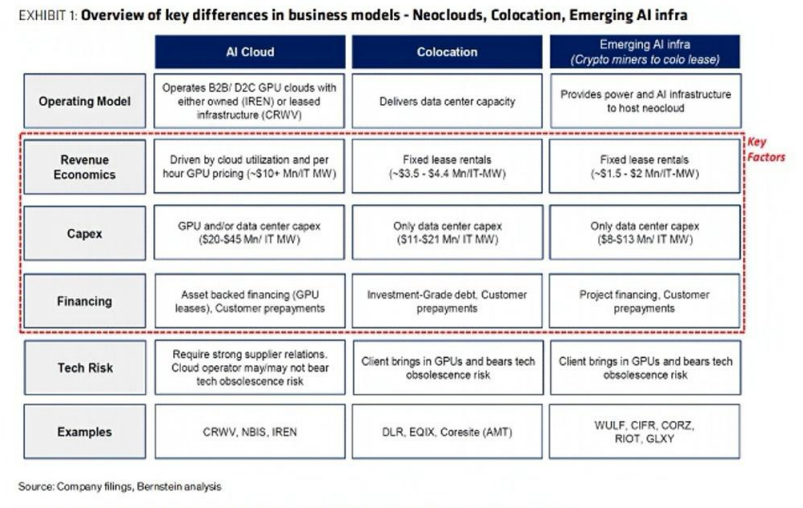
图2. 年初至今NVIDIA H100、A100和B200型号的GPU租赁指数上涨
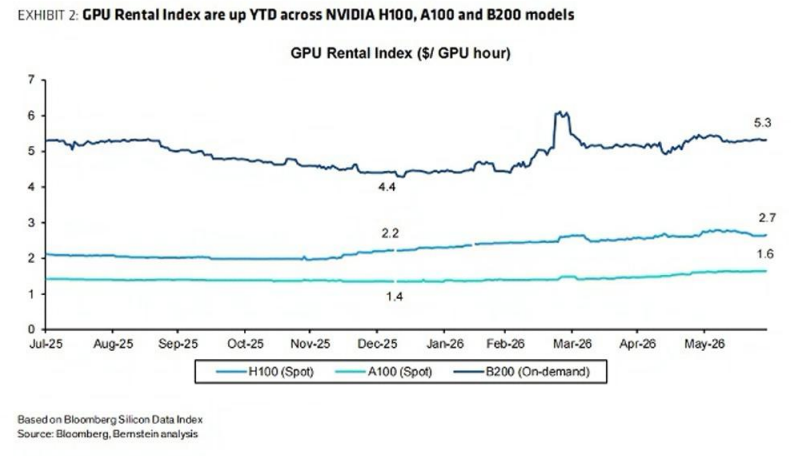
图3. IREN——垂直整合带来高收益;CRWV——数据中心租赁增加
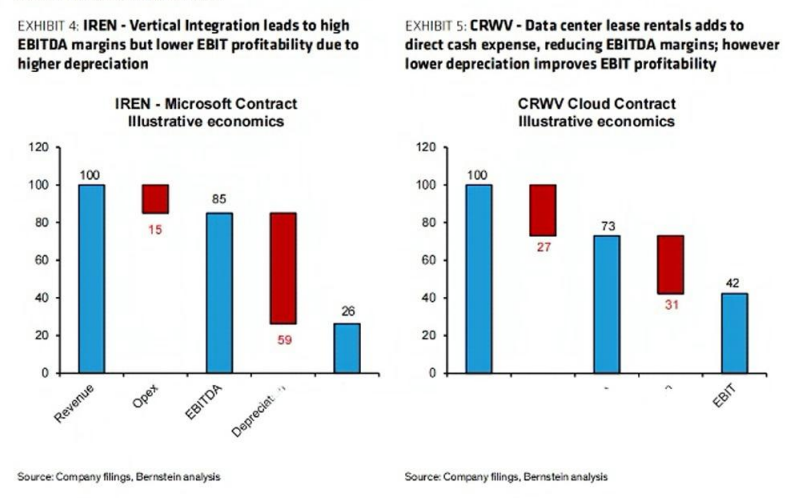
图4. 后备安排将Fluidstack交易转化为谷歌支持的信贷
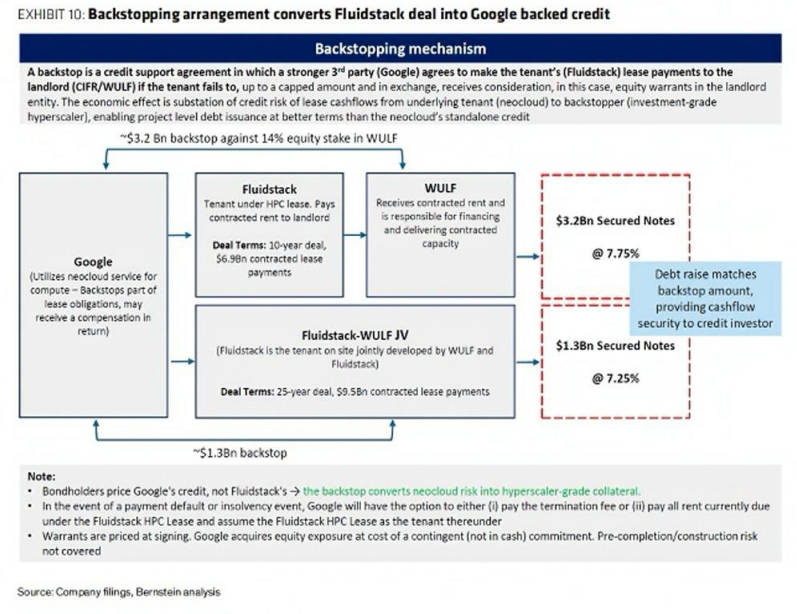
图5. 每IT兆瓦的资本支出
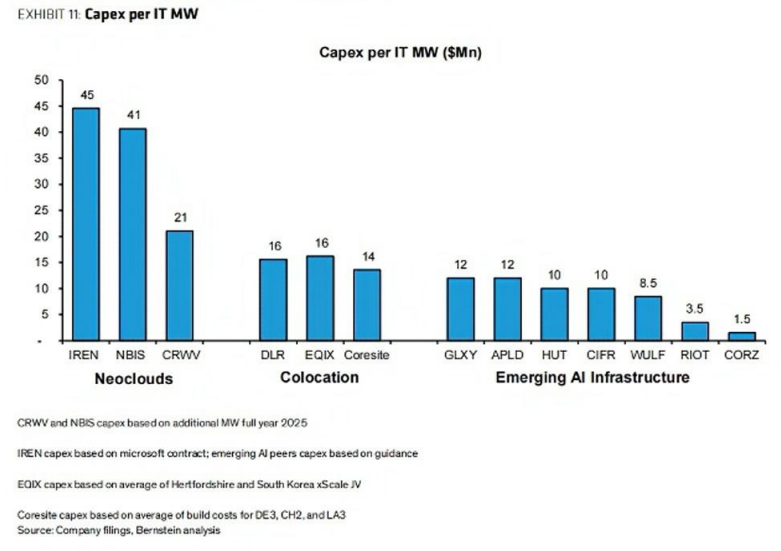
图6. 比特币矿商获得的托管交易概览