赵良毕 公司研究 事件点评 海南矿业(601969):多产线赋能业绩预增,成长性不断显现
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
海南矿业通过打通新能源一体化产业链,支撑了2026年上半年业绩大幅预增,预计上半年归母净利润达4.70亿至5.50亿元,同比增长68%至96%。 在锂业务方面,马里布谷尼锂矿于2025年投产,2026上半年已有7万吨锂精矿运抵海南,且氢氧化锂项目基本实现月度达产。 油气业务中,洛克石油涠洲10-3油田西区投产,预计2026年第四季度达到日产1万桶的高峰产量,并收到1.03亿元的财政补助增厚收益。 此外,公司拟收购丰瑞氟业69.90%股权,加码萤石矿业务布局。 基于铁矿、油气和锂三大板块协同发力,分析师预计公司2026-2028年归母净利润分别为9.75/11.73/14.27亿元,对应PE为17.22/14.32/11.77倍,维持“推荐”评级。
主要观点
- 2026年上半年业绩大幅预增,预计归母净利润4.70亿元至5.50亿元,同比增加68%至96%。
- 新能源一体化产业链打通,2026上半年共7万吨锂精矿运抵海南洋浦港。
- 氢氧化锂项目基本实现达产,碳化线技改项目于6月30日完成建设。
- 油气业务整体收益同比提升,洛克石油收到致密气项目专项补助1.03亿元。
- 涠洲10-3油田西区开发项目投产,预计2026年第四季度可达日产1万桶的高峰产量。
- 拟收购丰瑞氟业69.90%股权拓展萤石矿业务,丰瑞氟业保有矿石资源量1350万吨。
- 中国氟化工产品产量持续增长,预计到2027年产量将接近507万吨。
- 2026Q1实现营业收入11.93亿元,归母净利润2.01亿元,同比增长25.13%。
论述逻辑
- 马里锂矿投产及氢氧化锂项目达产打通了新能源一体化产业链,带动锂盐产品产销规模扩大;同时油气业务中新油田投产及专项补助增厚收益,铁矿石主业稳健,三大板块共振推动了公司业绩在2026年上半年实现大幅预增,进而支撑了分析师给予的“推荐”评级。
关键展望
- 涠洲10-3油田西区项目预计在2026年第四季度达到日产1万桶的高峰产量。
- 预计公司2026-2028年营收分别为58.14/66.51/76.34亿元,归母净利润分别为9.75/11.73/14.27亿元,对应PE分别为17.22/14.32/11.77倍。
- 报告提示了下游需求不及预期、铁矿石价格波动等风险因素。
推荐标的
- 海南矿业(601969):维持“推荐”评级。
关键图表
图1. 图表
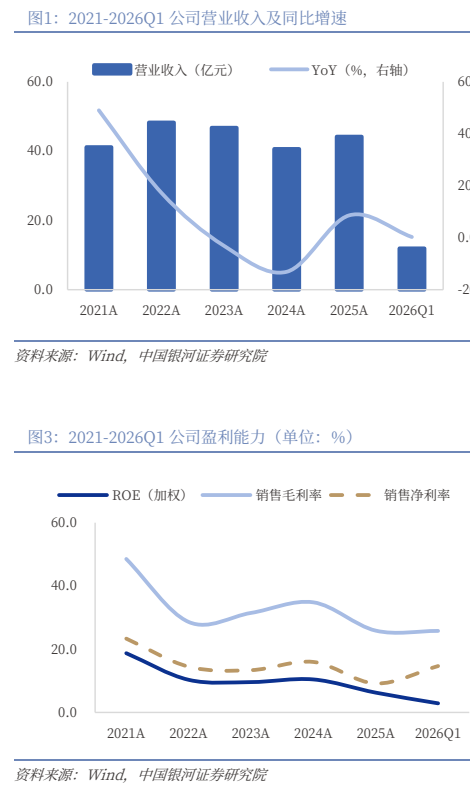
图2. 石涠洲103田西区

图3. 公司项目一期

图4. 海南矿业主要产业区域分布
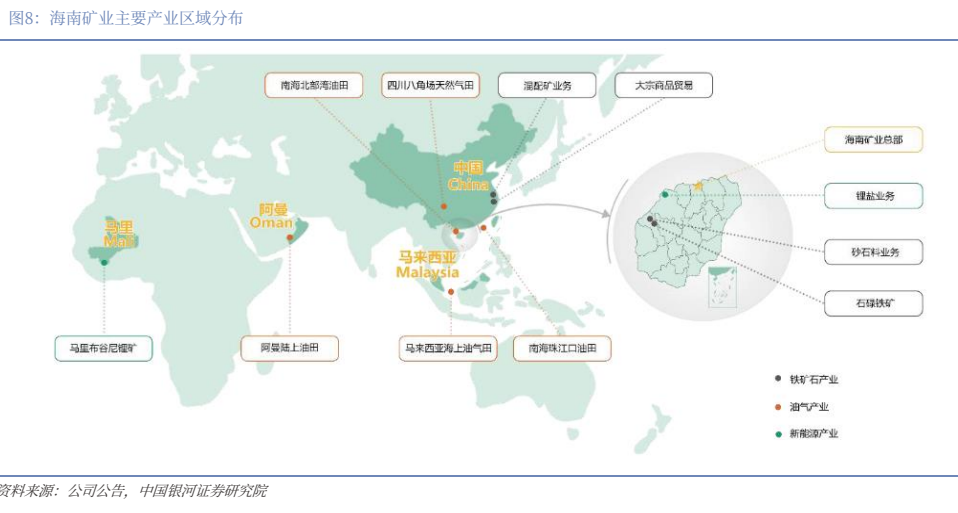
图5. 图表

图6. 石行业业链7

图7. 图表

图8. 油气资源储量6
