方正证券 传媒行业专题报告:从增长到价值增值——AB面研究方法中的关键财务指标迁移与定量验证
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
报告核心判断是传媒行业关键财务指标的研究重点需要从增长规模进一步转向价值增值。 收入增速、净利润增速和ROE仍是基础指标,但在竞争更充分、增长来源多元以及AI改变生产与价值分配方式的背景下,仅观察报表增长难以解释增长来源、投入代价、能力沉淀及收益归属。 报告将研究路径明确为“增长来源—增长代价—能力沉淀—生态位变化—股东归属”,强调不以单一指标判断价值,而要把经营变化与财务结果保持因果衔接。 封面给出的行业信息包括上市公司总家数194、总股本3,145.15亿股、销售收入5,222.61亿元、利润总额4,824.87亿元、行业平均PE 49.85、平均股价19.05元,行业评级为推荐。 定量验证需要匹配业务发展阶段:早期看真实付费、有效交付和复购意愿,验证阶段看留存、净收费和服务成本,复制扩张阶段看单位回报、增量资本及营运资金,成熟阶段看现金转化、再投资质量和股东分配。 报告最终把经营能力、股东经济权益与市场回报区分开来,认为规模扩大和利润增加并不自动等同于每股价值增加。 风险提示包括宏观经济及市场需求变化、AI技术演进及行业竞争加剧、公司经营及财务数据不及预期。
主要观点
- 关键财务指标的研究重点需要从增长规模转向价值增值,收入增速、净利润增速和ROE仍是重要基础指标,但不足以解释增长来源、投入代价、能力沉淀及收益归属。
- 指标迁移沿“增长来源—增长代价—能力沉淀—生态位变化—股东归属”展开,关注新增投入回报、单位经济性、资本配置、现金流以及融资和股权稀释后的每股价值。
- 报告是AB面研究方法在定量环节的落地:A面考察互联网与移动互联网时代企业的资源禀赋、竞争优势和生态位,B面分析AI趋势下这些条件如何变化。
- 相同增长可对应不同经济结果,不能把替代、降价、并购、份额转移和组织效率改善带来的增量直接赋予相同持续性和估值含义。
- AI可能改变生产与价值分配方式,组织规模、雇员人数、调用量或内容产量不能直接等同于经济产出,需要观察单位有效交付、可持续收费与资产复用后的净收益。
- 五重检验要求分别写清楚增长对应的新增需求或替代关系、形成收入和利润所需的费用资本与资金占用、下一轮可复用能力、收费议价与替代风险是否改善、以及考虑融资资本开支与稀释后股东实际获得。
- 新增投入资本回报率可作为观察工具但不是可直接抄取的标准报表科目,也不应设为所有行业唯一第一指标;常用近似口径为税后经营利润增量除以投入资本增量。
- 现金流分析必须先定义口径,FCFF属于全部资本提供者,FCFE在考虑债务现金流后归属于股权,两者不能直接互换。
- 定量验证应匹配业务发展阶段,探索与需求确认看真实付费、交付成功、复购意愿;产品或业务验证看同批客户留存、净收费、服务成本;复制与扩张看跨客户可复制性、质量与组织效率;成熟与现金沉淀看持续付费、议价能力、竞争替代。
- 企业规模扩大、利润增加并不自动等同于每股价值增加,生态位改善需要通过收益留存、现金兑现和资本回报加以验证。
- 报告给出行业评级为推荐,并列出风险:宏观经济及市场需求变化、AI技术演进及行业竞争加剧、公司经营及财务数据不及预期。
论述逻辑
- 竞争状态变化:从普遍扩容市场进入竞争更充分、预算约束更强的市场后,增长来源从需求自然增长扩展到替代、降价、并购、份额转移和效率改善,因此相同增长不再对应相同经济结果。
- AI冲击分配:AI可能让既有资产进入新场景、专业工作转为可复制工具或流程,同时新增收入伴随推理、服务与质量保障支出,所以产量、调用量、雇员数不能直接等同经济产出。
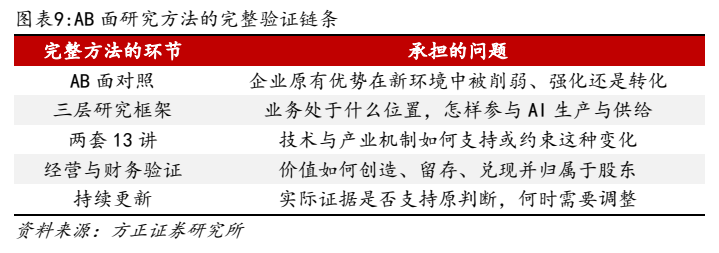
- AB面对照定位:先比较A面资源禀赋与B面条件变化,再用三层框架确定业务位置,避免把向基础大模型供货误判为成为基础大模型公司。
- 五重检验拆解决策:增长来源看外部红利与自身能力,增长代价还原到完整口径,能力沉淀看能否支持下一次交付,生态位变化看新增权利与可替代性,股东归属回到每股价值。
- 资本回报校验:历史ROE/ROIC看存量质量,新增投入资本回报率看新一轮投入,但必须区分新增投资收益与存量资产效率改善,避免用精确数字掩盖口径问题。
- 现金流与每股价值校验:先定义FCFF、FCFE或经营现金流口径,再讨论转化率;正现金流要核查来源,负现金流要解释用途,且把价值增值与股价表现分开。
- 阶段匹配闭环:早期用领先指标观察付费、交付和复购,但必须保留通往现金的解释路径;滞后指标负责确认,不能机械否定合理投入。
- 结论落到价值增值持续性:判断B面是否优于A面,需要同时考察产业位置与经济结果,回答企业新位置与新能力能否转化为投入有回报、现金可兑现、股东可分享的价值。
关键展望
- 报告强调跟踪研究更新应回答三个问题:哪些新事实支持或削弱B面判断,哪些经营变化已进入收入、成本、资本或现金流,预期与实际差距来自时间错配、口径变化还是机制失效。
- 对早期业务,未来验证重点是真实付费、交付成功、复购意愿;长期缺乏付费则下调判断。
- 对产品或业务验证阶段,未来验证点是同批客户留存、净收费、服务成本;依赖补贴或返工则修正规模预期。
- 对复制与扩张阶段,报告要求关注跨客户可复制性、质量与组织效率,若收入快增而占用恶化需复核。
- 对成熟与现金沉淀阶段,报告要求观察多期现金转化、再投资质量与股东分配,现金好转需排除透支。
- 报告未给出明确目标价或个股盈利预测;行业评级为推荐,风险边界为宏观需求、AI技术演进与竞争、公司经营及财务数据不及预期。
推荐标的
- 报告未明确给出推荐标的;仅给出传媒行业评级为推荐,风险为宏观经济及市场需求变化、AI技术演进及行业竞争加剧、公司经营及财务数据不及预期。
关键图表
图1. 图表 1: 传统研究指标与 AI 时代新增观察维度
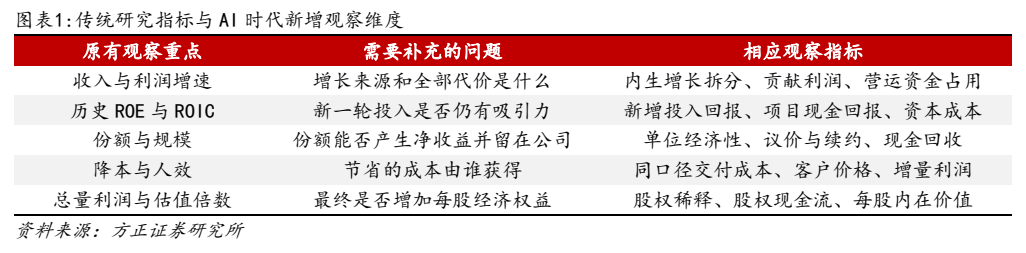
图2. 图表 2: AB 面研究框架
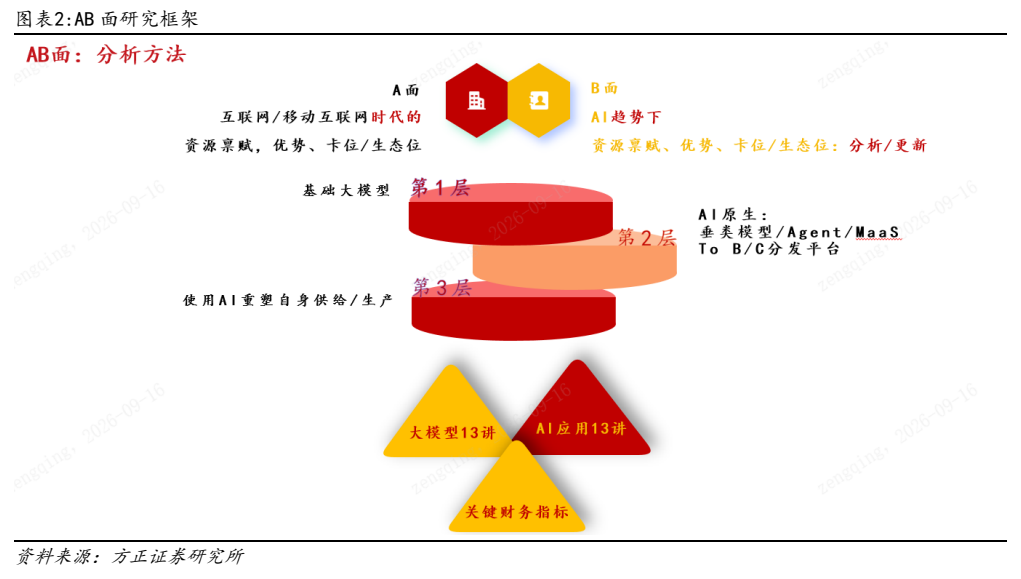
图3. 图表 3: 从增长到价值增值的五重定量检验框架
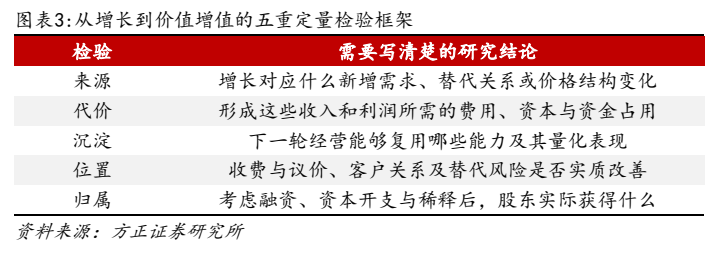
图4. 图表 4: 新增投入资本回报率的适用情形与处理方法
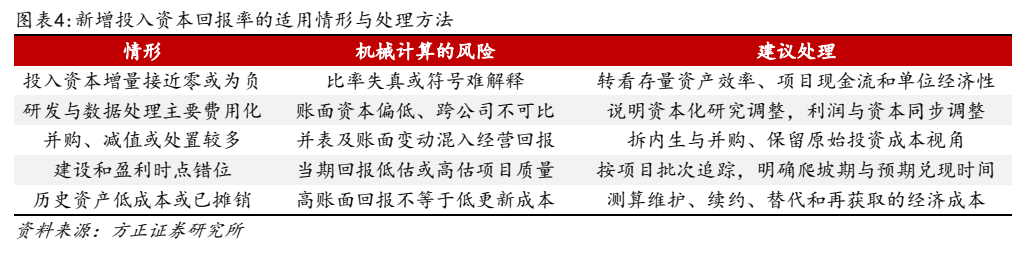
图5. 图表 6: 从生态位判断到经营与财务验证
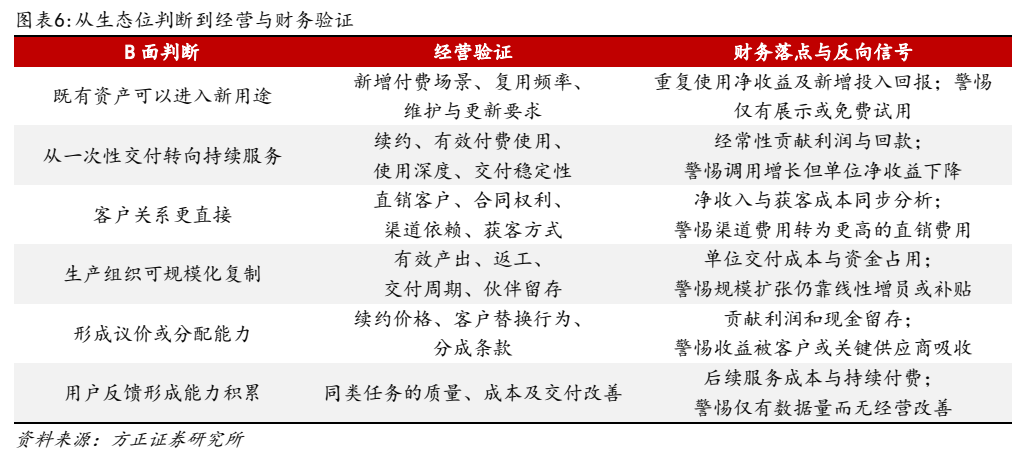
图6. 图表 7: 不同业务发展阶段的定量验证重点
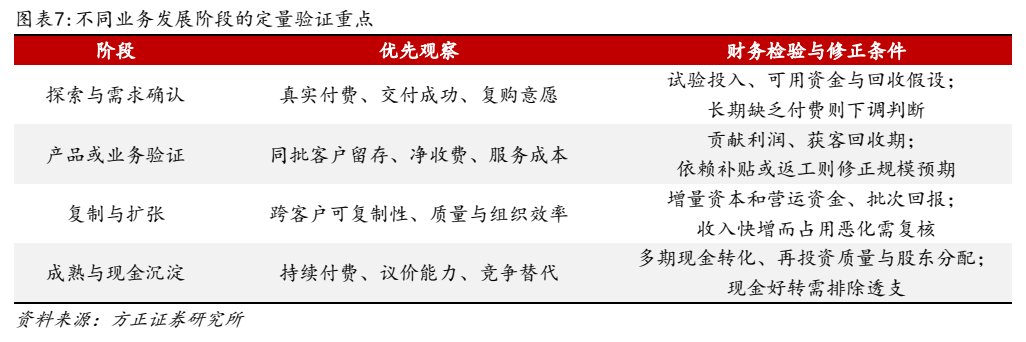
图7. 图表 8: 新增投入回报与可再投资空间的组合判断
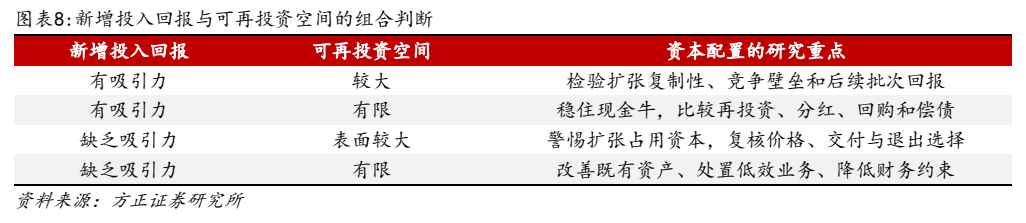
图8. 图表 9: AB 面研究方法的完整验证链条