摩根大通 中国香港月度总结:26年9月:逆风加剧中的政策期望
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通月度回顾指出,9月在美联储限制性背景、科技贸易摩擦升级与内需持续疲弱下市场情绪转软,MSCI China、MSCI香港与恒生指数分别下跌4.8%、4.3%和3.8%,沪深300、创业板指与STAR 50按美元计分别回落5.6%、8.6%和9.0%;中国AI股未能参与美股AI行情(SOX +10%;纳斯达克 +3%),受光模块出口潜在限制担忧、本土厂商2H盈利预期转谨慎及7月抛售后仓位不利拖累。 贸易逆风扩散至电网设备与新能源车,电池产能过剩担忧压制权重股CATL。 8月宏观数据全面失望:社零环比持平、FAI同比-10.6%、新增贷款仅60bn yuan(逾二十年最差8月),A股日均成交额降至~1.8tn yuan的年内低点。 月末出现关键转机:国务院释放新一轮稳经济、稳地产信号,9月29日推出按揭补贴,为2024年9月以来首个全国性住房支持举措,带动地产与消费相关板块情绪修复,但JPM认为政府推出大规模刺激并不紧迫,基准路径是9月财政执行提速以对冲2H26增长压力。 估值方面,MXCN报10.0x FTM P/E(较10年均值-0.9SD),IBES一致预期2026/27年EPS增长13.8%/13.6%;MXHK报13.3x P/E(-0.7SD),对应20.3%/2.9%。 行业上医疗保健(+6.7%)领涨,公用事业(+1.0%)与地产(0%)靠前,原材料(-11.8%)、工业(-8.7%)与可选消费(-8.2%)落后,医疗亮点包括Akeso的AstraZeneca/Summit交易与Genscript的Lilly TuneLab合作。
主要观点
- 9月主要指数普跌且成长板块跌幅更深:MSCI China、MSCI香港、恒生指数分别下跌4.8%、4.3%、3.8%,沪深300、创业板指、STAR 50按美元计分别回落5.6%、8.6%、9.0%。
- 中国AI股未能参与美股AI行情,受光模块出口潜在限制担忧、本土厂商2H盈利预期转谨慎及7月抛售后仓位不利三重压制,脱离此前与美股AI共振的模式。
- 贸易相关逆风由AI扩散至电网设备、新能源车等其他先进制造出口商,电池板块产能过剩担忧上升令指数权重股CATL承压。
- 8月内需数据全面失望:社零环比持平、FAI同比大降10.6%、新增贷款仅60bn yuan为逾二十年最差8月,A股日均成交额~1.8tn yuan创年内低点;出口韧性与IP环比+0.8%仅提供部分支撑。
- JPM预计9月财政执行将提速,以对冲2H26增长压力,而非依赖大规模刺激方案。
- 月末政策转机:国务院释放新一轮稳经济、稳地产措施信号,9月29日推出按揭补贴,为2024年9月以来首个全国性住房支持举措,提振地产与消费相关板块情绪。
- 尽管政策预期升温,JPM认为政府并无即刻推出大规模刺激计划的紧迫性,市场对新一轮政策宽松与需求支持的预期是当前主要支撑。
- 估值仍低于历史均值:MXCN报10.0x FTM P/E(较10年均值-0.9SD),IBES一致预期2026/27年EPS同比增长13.8%/13.6%;MXHK报13.3x P/E(-0.7SD),对应20.3%/2.9%。
- 行业分化明显:医疗保健(+6.7%)领涨,公用事业(+1.0%)、地产(0%)居前;原材料(-11.8%)、工业(-8.7%)、可选消费(-8.2%)落后。医疗走强受CXO与biotech盈利动能、AIDD正面叙事及科技动能消退后的资金轮动支撑,关键亮点为Akeso的AstraZeneca/Summit交易和Genscript的Lilly TuneLab合作。
- 跨境监管焦点转向离岸信托及香港保险相关收入的税务问题,专家会议提示执法将跨地区、跨行业趋严,促使部分受影响家庭简化或解除既有信托架构。
- 美中科技紧张升级:一批美国参议员提议限制在美安全系统中使用中国光模块(optical transceivers)。
- 香港章节图表更新:二手楼价指数(Centa-City Leading Index)图中标注较2021年峰值-16%,并跟踪入境游客、HIBOR 1M银行间流动性、财政结余(来源标注含J.P. Morgan预测)及租金指数。
论述逻辑
- 起因:限制性美联储、升级的科技贸易摩擦与内需持续疲弱三重逆风叠加,导致9月市场情绪转弱、指数普跌。
- 传导:AI股与美股AI行情脱钩、贸易逆风扩散至电网设备与NEV、CATL受电池产能过剩担忧拖累,科技与先进制造板块领跌。
- 宏观印证:8月社零持平、FAI同比-10.6%、新增贷款60bn yuan创逾二十年最差8月、A股成交~1.8tn yuan年内低点,确认基本面走弱。
- 政策响应:月末国务院表态稳经济稳地产,9月29日全国性按揭补贴落地,市场预期新一轮宽松与需求支持,地产及消费链条情绪修复。
- JPM结论:大刺激并不紧迫,基准路径是9月财政执行提速对冲2H26压力;在估值低于10年均值(MXCN 10.0x、MXHK 13.3x)叠加双位数EPS增长预期下,政策期待成为下阶段市场主线。
关键展望
- 短期验证点为9月财政执行节奏:JPM预计财政执行将加速,以对冲2H26的增长压力。
- 政策窗口:市场预期新一轮政策宽松与需求支持将接续;但JPM明确表示政府无即刻推出大规模刺激的紧迫性,政策力度是后续关键变量。
- 盈利路径:IBES一致预期MXCN 2026/27年EPS同比增长13.8%/13.6%,MXHK为20.3%/2.9%。
- 税务执法风险:离岸信托及香港保险相关收入的税务执法预计跨地区、跨行业趋严,受影响家庭或简化/解除信托架构。
- 香港月度监测:报告香港图表含财政结余(来源标注J.P. Morgan forecasts)、二手楼价指数(较2021年峰值-16%)、入境游客、HIBOR 1M与租金指数等后续跟踪点。
推荐标的
- 报告未给出新的评级调整或首选交易;正文提及个股均为事件驱动:Akeso与AstraZeneca/Summit达成交易,为医疗板块关键亮点之一(未附评级或目标价)。
- Genscript(金斯瑞):与Lilly TuneLab合作,同为医疗板块关键亮点(未附评级或目标价)。
- CATL:作为指数权重股受电池板块产能过剩担忧上升拖累,报告未给出评级或目标价。
- 第9页为JPM评级历史表,显示对两只港股的持续覆盖记录(最新条目分别为13-Mar-26 OW、价格24.46 HK$、目标价30 HK$,及26-Jun-26 OW、价格128.40 HK$、目标价179 HK$),但提取文本中未含对应公司名称。
关键图表
图1. 过去一个月各指数及板块的美元回报率(%)
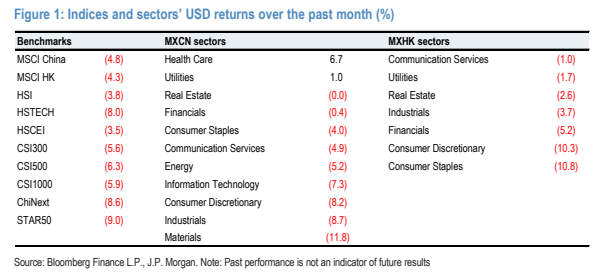
图2. 摩根大通中国QMI与MSCI中国指数同比回报对比
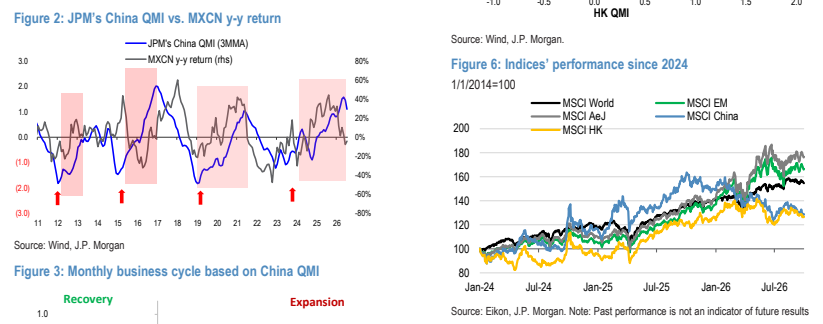
图3. 香港市场成交额处于历史高位区间

图4. MSCI中国与香港:未来12个月预期每股收益
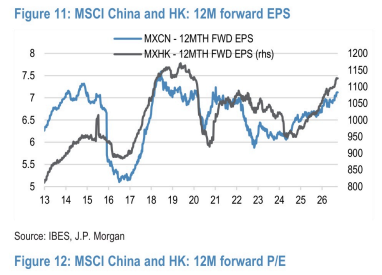
图5. 历年南向资金净流入
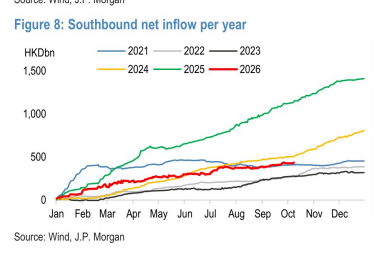
图6. 各板块南向资金净流入
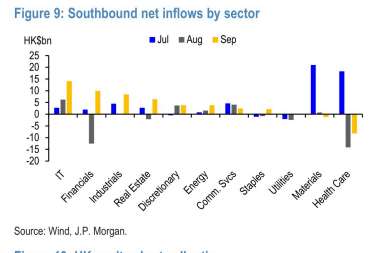
图7. MSCI中国科技板块未来12个月每股收益预测修正:每股收益上调有限
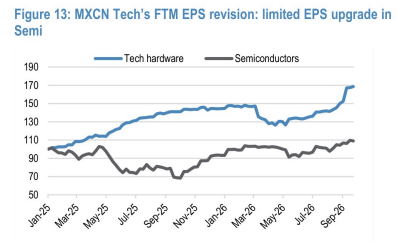
图8. 香港财政收支

图9. 香港:中原城市租金指数

图10. 香港访港旅客情况

图11. 香港住宅房屋价格指数

图12. 香港银行体系总结余
