国投证券 策略定期报告:Q4,定胜负 再出发
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
本周A股成长强于价值,全A日均成交额降至18019亿元,连续六周环比下降并逼近2个标准差区间底部;各风格收益率方差迅速收敛,AI高景气板块年内收益约10%、微盘约+6%、红利持平,各类型投资重回同一起跑线。 海外方面,美联储9月FOMC全票加息25bp至3.75%-4.00%,点阵图显示18名官员中16人预计年内至少再加息一次,10年期美债收益率逼近5%,30年期触及5.354%。 国内8月社融新增1.66万亿元同比少增9083亿元,人民币贷款仅增600亿元,居民贷款转负至-2029亿元,呈现以债替贷特征;8月社零同比仅增0.4%,汽车类大跌18.5%构成主要拖累。 国投证券基于国内K型经济与海外美债利率四象限框架判断,只要AI盈利增长斜率覆盖贴现率上行,AI科技行情将在四季度迎来二次起跑,定价逻辑体现为量增优于价涨、二三线优于大盘龙头。 后市AI科技行情分为第一阶段(9月下旬,小反弹)利空出尽后的估值修复、第二阶段(预计10下旬-11月,预计反弹)产业催化下业绩驱动行情、第三阶段(预计11月-12月)存在估值切换与地缘政治的波动三阶段演绎。
主要观点
- 全A交易额逼近极端底部,各风格年内收益率重回同一起跑线。
- 美联储重启加息25bp且政策路径偏鹰,长端利率高位震荡压制资产估值。
- 资金面呈现股票型ETF冲高回落与融资资金接近出清的阶段性反转。
- 重仓AI硬件的主动偏股公募基金在7月下旬至8月初已明显降仓。
- 四季度AI科技二次起跑的核心逻辑为量增优先于价涨、二三线优于龙头。
- 美股出现向平台与软件层扩散的硬切软迹象,A股因缺乏软件映射而退守杠铃策略。
- 国内K型经济与美债利率四象限框架下,科技板块有望构筑年内二顶。
- 8月社融增量明显失速,信贷扩张放缓并加速转向以债替贷。
- 8月信贷总量疲软且居民负债表持续收缩,企业端依赖债券与股权融资。
- 8月社零同比降至0.4%,汽车销售大幅承压而通讯器材受政策拉动大增。
- 美国8月零售环比增长1.2%大超预期,核心消费韧性为进一步加息提供支撑。
论述逻辑
- 美联储重启加息25bp导致长端美债收益率逼近5%且高位震荡,贴现率上升对全球成长股估值形成约束。
- 国内宏观有效需求偏弱且K型分化延续,8月社融少增创年内新高,缺乏顺周期全面修复基础,资金被迫在杠铃与结构性高景气间抉择。
- 经过7至8月筹码消化与主动偏股基金降仓,AI科技估值交易拥挤度显著回落,各风格收益率差距收窄拉平。
- 若AI龙头盈利增长斜率超过利率上行冲击,叠加中美经贸高层互动与美股三季报催化,四季度市场将从杠铃走向AI科技的业绩驱动二次起跑。
关键展望
- 第一阶段(9月下旬):美联储加息落地形成利空出尽,叠加中美经贸磋商等高层频繁互动,压制AI估值的贴现率缓解,带动超跌估值修复。
- 第二阶段(预计10月下旬-11月):美股三季报英伟达、微软、谷歌资本开支指引,Anthropic上市招股书披露ARR,以及A股三季报和DeepSeek筹备科创板上市将验证产业景气;若长端美债回落至4.7%以下将展开大反弹。
- 第三阶段(预计11月-12月):面临特朗普中期选举后的地缘政治风险以及估值切换波动,美伊军事冲突是否加剧构成主要不确定性。
- 风险提示重点包含国内政策不及预期、海外货币政策变化超预期,历史测算不代表未来。
推荐标的
- AI硬件领域优先关注具备'放量+业绩兑现'特征的中上游材料、元件及算力整机板块。
- 存储板块需等待利空充分释放后布局二次产业回归补涨机会。
- 南向资金与港股科技方面关注高景气互联网及AI硬件龙头。
关键图表
图1. 主要指数涨跌幅一览 BAAR 涨幅居前的细分板块

图2. 南 向 资金 年 初 以 来 流入 速度 小 增加 本 一 RM 元)

图3. 主 动 偏 股 基金 大 在 了 月 底 到 8 月 初 才 有 明显 降 仓 行为 ,8 月 份 以 来 仓位 已 经 有 重仓 Ai 硬件 主动 股 基金 ,集中 度 指数 一 相关 系数 股 基金 估算 涨 跌幅 误差 与 硬 件 板块 跌幅 一 Al 硬件 股价 走势 (办

图4. 当 前 杠铃 策略 重新 占 优 , 相 对 超额 回 到 2026 年 初 水 平 一 紧 计 收益 率 差 值 : 两 端 资产 -中 间 资 产 一 两 端 资产 (银行 + 小 微 盘 ) 一 中间 资产 (创业 板 + 沪 深 300)
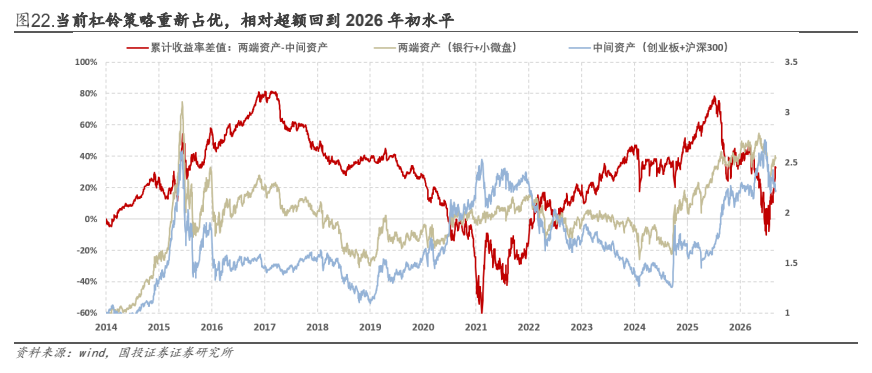
图5. Sea Sem pe ARG RETR oe 一 回国公关收益:与加.国生站:年关 ao fh

图6. 8 ARE: 总量受汽车零售大幅压制,其余品类初性仍强

图7. 8 月 美国 零售 环比 大 幅 走 高
