伯恩斯坦 美国生物制药:GLP 1 跟踪:Foundayo 最大的顺序变化,预计NBRx 验证于9月25日星期一(W E
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
截至2026年9月25日当周,礼来旗下口服药Foundayo商业化放量呈现向上拐点,总处方量(TRx)环比增长20.5%(增加10.9k)至64.3k,录得上市以来的最大单周绝对增量,滚动四周环比增速达32.0%。 滞后一周的9月18日新起始品牌处方(NBRx)亦环比增长11.0%至21.0k,分析师预计周一公布的当期NBRx将与TRx表现同步拐点向上。 同期全市场GLP-1总处方量(TRx)环比微增0.1%至2.88M,呈现大体走平态势,主要因Mounjaro、Ozempic、Wegovy Pen及Wegovy Pill的下滑抵消了Foundayo与Zepbound的增长。 在Zepbound小瓶装(vial)与KwikPen带动的增量推动下,礼来在司美格鲁肽/替尔泊肽/orforglipron品牌处方中的市场份额环比提升0.51个百分点至63.3%,而诺和诺德为36.7%。 此外,自7月1日联邦医疗保险(Medicare)肥胖症报销启动后,KwikPen处方量显著上升,礼来在不含换药的新患者启动(NTS)中占据55.9%的领先份额。
主要观点
- 全市场GLP-1总处方量整体平稳:截至9月25日当周,GLP-1总TRx环比增长0.1%(增加3.0k)至2.88M,滚动四周环比增速由1.8%放缓至1.5%,但滚动四周同比增速从37.9%上升至38.6%。
- Foundayo创下上市以来最大单周绝对增幅:上市第25周,Foundayo TRx环比大增20.5%(增加10.9k)至64.3k,市场份额环比上升0.39个百分点至2.3%;其滚动四周总处方量达212,112,环比增长32.0%。
- Foundayo新患者启动维持增长但份额小幅微调:9月18日滞后数据显示,Foundayo NBRx环比增加2.1k(+11.0%)至21.0k,在与Wegovy Pill合计的口服减重NBRx中占据35.6%的份额,环比下降0.53个百分点;尽管绝对量仍低于Wegovy Pill,但与后者的TRx绝对差距持续收窄。
- Zepbound在KwikPen和小瓶装带动下维持增长:Zepbound TRx环比增长2.3%(增加18.3k)至805.7k,市场份额提升0.61个百分点至29.2%。剂型拆分显示自动注射笔下滑5.2k至392.1k,而KwikPen增长8.9k至238.6k,小瓶装(vial)大增14.6k至175.0k。
- Mounjaro处方量下滑导致份额回落:Mounjaro TRx单周下滑1.4%(减少12.3k)至878.1k,在品牌市场中的份额减少0.50个百分点至31.8%,滚动四周同比增速从35.3%升至35.8%。
- 诺和诺德司美格鲁肽三大主要产品环比全线下行:上市第38周的Wegovy Pill TRx环比下降1.0%至182.1k(份额降至6.6%);Wegovy Pen环比下降0.4%至337.5k;Ozempic环比下降1.8%至495.2k。不过司美格鲁肽整体滚动四周同比增速仍由18.3%升至19.5%。
- 礼来在核心品牌市场保持优势份额:在司美格鲁肽/替尔泊肽/orforglipron口径下,礼来合计处方量为1,748,079,份额达63.3%,诺和诺德处方量为1,014,749,份额为36.7%;在包含Trulicity的全部GLP-1总处方量口径下,礼来占64.7%,诺和诺德占35.3%。
- 全行业NBRx环比反弹至264.6k:截至9月18日当周,全市场NBRx环比增长14.4%(增加33.3k)至264.6k,仍低于7月31日创下的298.8k高点;礼来占据54.6%的NBRx份额(诺和诺德为45.4%),环比基本持平微降0.02个百分点。
- Medicare报销落地后礼来通过Bridge计划获得显著增量:自7月1日Medicare肥胖症报销实施以来,Zepbound KwikPen处方量快速提升;在排除换药的肥胖症新患者启动(NTS - Rx)中,礼来份额扩大至55.9%,诺和诺德为44.1%。
- Wegovy口服起始剂量处方显露疲软态势:Wegovy Pill细分剂量NBRx走势图显示,其1.5MG入门起始剂量为29,245,4MG为6,023,9MG为1,886,25MG为934,起始剂量处方增长已现下降迹象。
论述逻辑
- Medicare政策与渠道催化推动新剂型扩张:7月1日Medicare肥胖症报销启动,叠加礼来LillyDirect直接面向消费者(DTC)渠道对小瓶装和KwikPen的推广,刺激Zepbound多剂型处方放量(小瓶装175.0k,KwikPen 238.6k),带动肥胖新患者启动份额达到55.9%。
- 口服药竞争态势向Foundayo倾斜:尽管诺和诺德Wegovy Pill上市时间更早(第38周 vs 第25周),但Wegovy 1.5MG起始剂量呈现走弱趋势,导致其单周TRx回落1.0%至182.1k;而Foundayo单周TRx大增20.5%至64.3k,持续缩小与Wegovy Pill的绝对差距。
- 新旧产品更替促使礼来进一步拉开市场份额优势:虽然成熟产品Mounjaro(单周降12.3k至878.1k)与Trulicity(单周115.3k)处方承压,但Zepbound与Foundayo的强劲增量有效对冲并推升礼来核心品牌市占率至63.3%,拉大对诺和诺德(36.7%)的领先幅度。
关键展望
- 下周一待验证指标:分析师明确预计,将于周一公布的截至9月25日当周NBRx新数据将与本周强劲的TRx趋势保持一致,确认Foundayo的加速放量拐点。
- 口服GLP-1竞争演变:继续观察Foundayo在缩减与Wegovy Pill绝对TRx差距上的势头,以及Wegovy Pill起始剂量NBRx的进一步下行压力。
推荐标的
- 礼来(Eli Lilly & Co, Ticker: LLY):伯恩斯坦给予‘跑赢大盘’(Outperform)评级,目标价为1,385.00美元(评级及目标价更新于2026年7月14日)。
- 诺和诺德(Novo, Ticker: NOVOB.DC):伯恩斯坦给予‘跑输大盘’(Underperform)评级,目标价为203.00丹麦克朗(评级及目标价更新于2026年8月10日)。
关键图表
图1. Kwikpen——Medicare肥胖症报销产品之一——自7月1日报销启动以来出现明显上升 Zepbound Kwikpen NRx
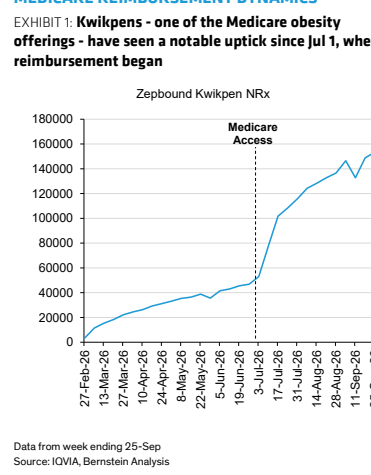
图2. 各公司NBRx绝对总量(T2D与cwM)
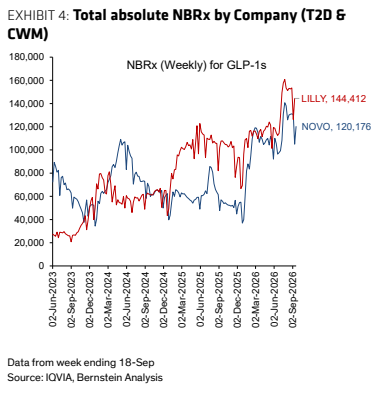
图3. 上市初期Zepbound、Wegovy口服药等产品的持续用药患者数量处于相近水平
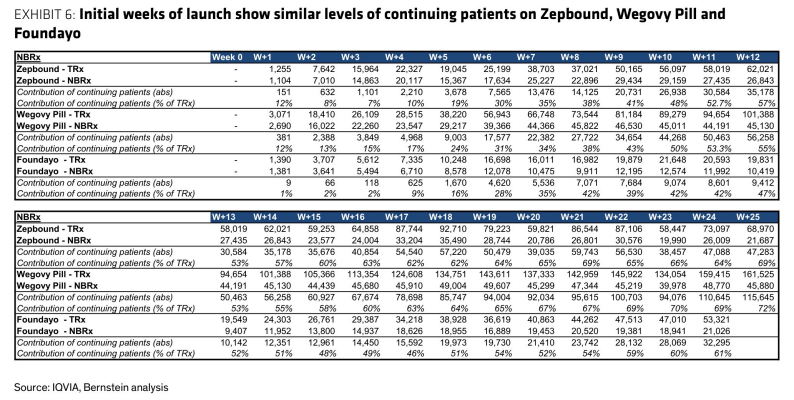
图4. Wegovy口服药5 Foundayo 对比 Zepbound上市
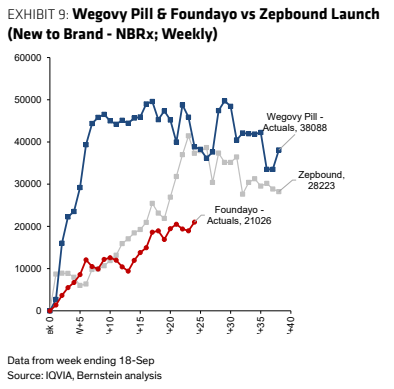
图5. 按剂型划分
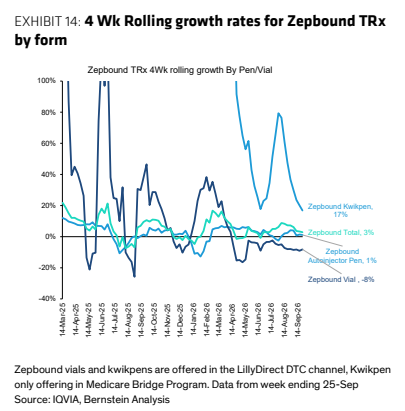
图6. LLY与Novo在NBRx份额百分比上的对比 各公司份额(20
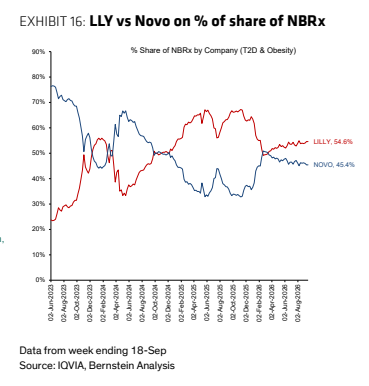
图8. GLP-1周度TRx总量

图9. 上周市场份额变化

图10. Mounjaro按剂量划分的TRx
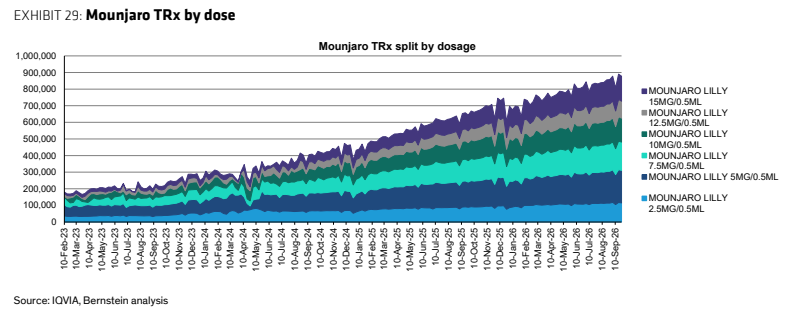
图11. Ozempic按剂量划分的TRx
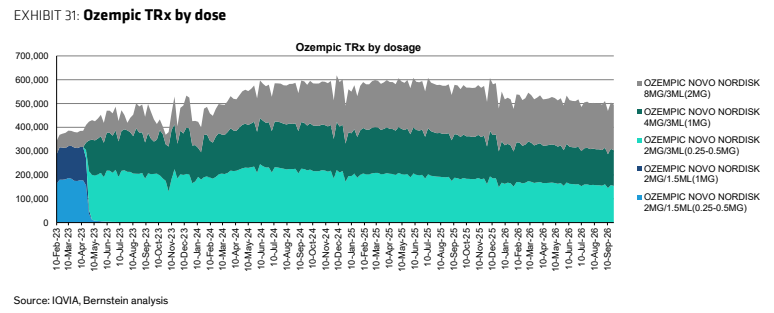
图12. Foundayo按剂量划分的TRx
