野村:—韩国策略:韩国股市下一轮重估——从流动性与杠杆行情转向基本面校准
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
野村认为韩国股市从2026年6月22日高点9,115点回落至7月24日的6,691点,主要由外资抛售(净卖出158万亿韩元/1080亿美元)、国民年金国内配置接近上限以及杠杆ETF和单股杠杆产品激增等流动性因素驱动,而非基本面恶化。 随着去杠杆推进和外资卖压缓解,下一轮重估将由企业回购和库存股注销支撑,预计2026-2028年韩国股票回购规模分别达116万亿、274万亿和328万亿韩元,其中约90%来自两家大型半导体公司。 野村维持2026年KOSPI目标10,000-11,000点,对应2026年预期市盈率10.5-11.5倍、市净率2.5-2.8倍和ROE 27%。 催化剂包括AI驱动的盈利、资本效率改善、积极股东行动和政府监管。 下行风险包括回购不及预期、外资机械性抛售和散户杠杆重建。
主要观点
- 韩国股市从6月22日高点9,115点回落至7月24日的6,691点,跌幅约22%,但野村认为这是流动性因素而非基本面恶化。
- 外资净卖出达158万亿韩元(1080亿美元),因韩国在基准指数中的权重超过投资组合限制。
- 国民年金国内资产配置接近实际上限,机构支撑减弱。
- 杠杆ETF和单股杠杆产品快速增长加剧波动,韩国杠杆ETF规模达27万亿韩元,占ETF总市场约6%,散户持有约85%。
- 杠杆ETF自KOSPI高点以来回报率为-53%,而KOSPI同期下跌22%,引发政府限制措施。
- 野村预计2026-2028年韩国股票回购规模分别为116万亿、274万亿和328万亿韩元,其中约90%来自两家大型半导体公司。
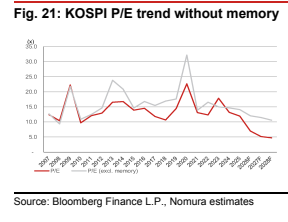
- 维持2026年KOSPI目标10,000-11,000点,基于2026年预期市盈率10.5-11.5倍、市净率2.5-2.8倍和ROE 27%。
- 当前KOSPI交易在2026/27年预期市盈率7.0倍/5.2倍,市净率1.7倍/1.3倍,远低于目标估值。
- 关键催化剂包括AI驱动的盈利(内存/HBM、电力设备、ESS、核电)、资本效率改善、积极股东行动和政府监管。
- 2026年下半年政策重点包括单股杠杆ETF更严监管、低PBR公司名单公布、股息激励、重复上市规则收紧和KOSDAQ改革。
- 低PBR名单预计11月公布,可能成为最直接的公司特定催化剂。
论述逻辑
- 野村从市场下跌的流动性因素出发,指出外资抛售、机构支撑减弱和杠杆产品放大波动,但强调企业基本面稳健。随着去杠杆推进,野村认为回购和库存股注销将成为新的结构性需求来源,支撑KOSPI重估。报告通过预测回购规模、维持目标估值,并列出催化剂和风险,构建了从流动性驱动转向基本面校准的逻辑链条。
关键展望
- 维持2026年KOSPI目标10,000-11,000点。
- 预计2026-2028年韩国股票回购规模分别为116万亿、274万亿和328万亿韩元。
- 低PBR公司名单预计11月公布。
- 2026年下半年可能出台更严格的单股杠杆ETF监管。
推荐标的
- Kia Corp(000270 KS):买入,目标价250,000韩元,基于SOTP估值。
- Samsung Electronics(005930 KS):买入。
- Samsung SDI(006400 KS):买入。
- SEMCO(009150 KS):买入。
- NC(036570 KS):买入。
- Hyundai Rotem(064350 KS):买入。
- Celltrion(068270 KS):买入。
关键图表
图1. 我们的韩国股票精选
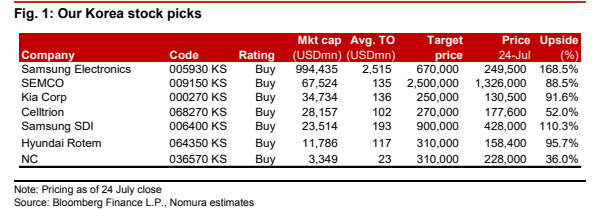
图2. KOSPI年度股票回购预测
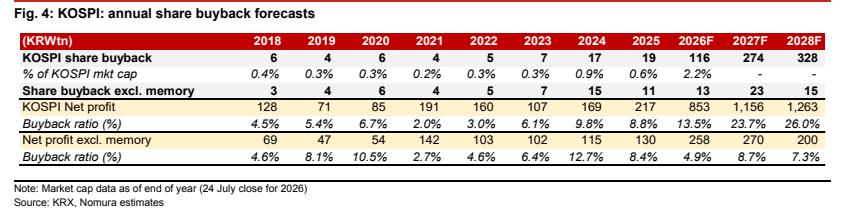
图3. KOSPI、KOSDAQ及大市值股票的外资持股变动
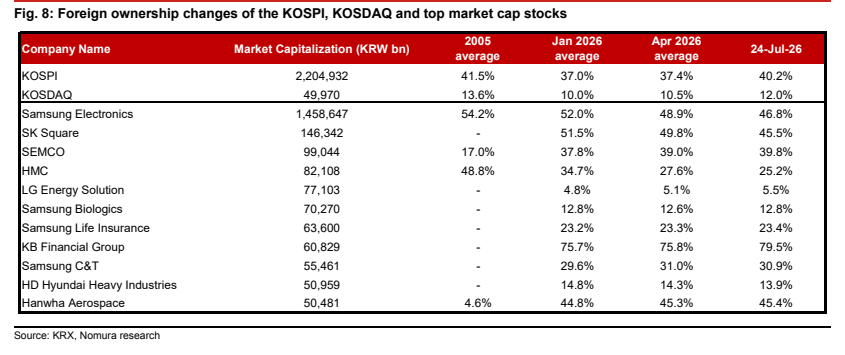
图4. 韩国散户投资者向券商强制平仓
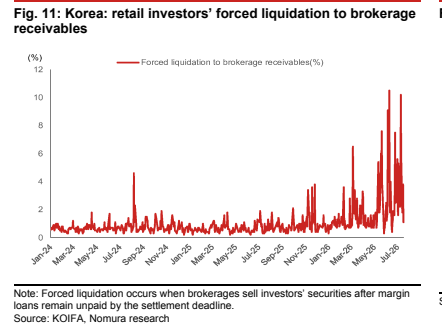
图5. K-VIX与KOSPI外资卖出
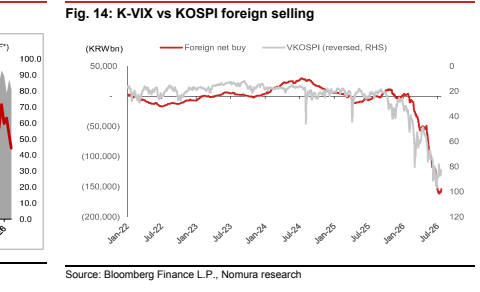
图6. 韩国杠杆ETF资金流向
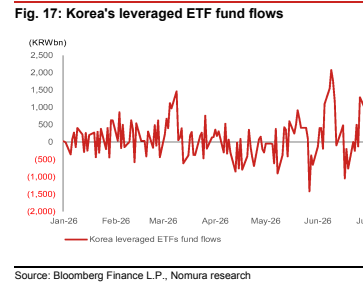
图7. KOSPI市盈率趋势(无记忆)