花旗美国通胀:房价走弱将压低居住通胀
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
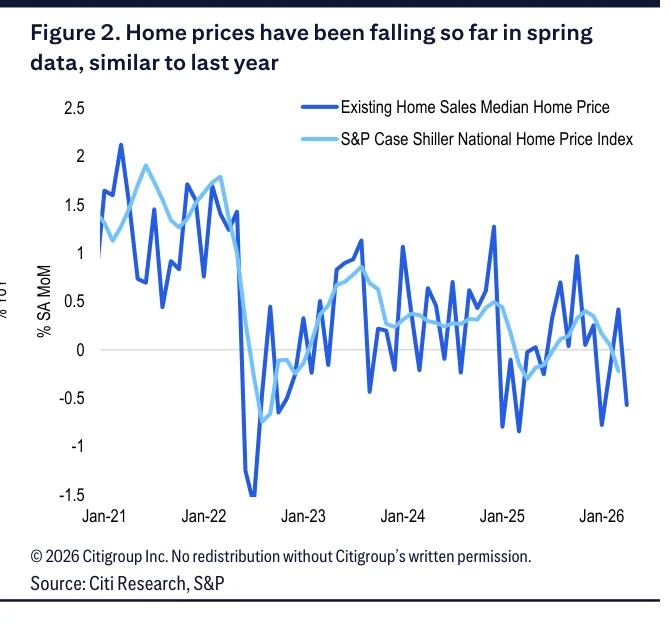
花旗认为Case-Shiller房价在春季早期经季调环比下降,3月同比已放缓至0%-1%。房价通常领先居住通胀1-1.5年,因此OER和租金通胀应在2026年乃至2027年继续走软。 进一步看,报告并不是只给出单一结论,而是把增长、通胀、政策反应和市场定价放在同一个框架下比较:当前数据仍有韧性,但边际风险正在从需求端转向价格、利率和流动性约束。
主要观点
- Case-Shiller房价继续放缓,3月20城和全国房价经季调环比分别下降0.16%和0.22%,同比涨幅降至0%-1%。
- 高抵押贷款利率仍压制住房需求,近期利率上升将继续拖累春夏购房季销售并压低价格。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 住房通胀背景不同于后疫情阶段,需求更弱意味着油价向核心通胀的传导预计有限。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 房价通常领先OER和租金1-1.5年,房价持续走弱意味着居住分项将在2026年和2027年继续放缓。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 4月OER回升更多是数据采集修复后的追赶效应,测量问题解除后OER同比已放缓至3.3%。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
- 花旗预计未来几个月房价同比维持0%-2%左右,难以重新形成广泛住房通胀压力。 这一点直接影响报告对增长、通胀、政策路径和资产价格风险的综合判断,不能只按单月数据作线性外推。
论述逻辑
美国通胀出现关键边际变化 → 花旗认为Case-Shiller房价在春季早期经季调环比下降,3月同比已放缓至0%-1%。房价通常领先居住通胀1-1.5年,因此OER和租金通胀应在2026年乃至2027年继续走软。 → 图表和正文进一步拆分增长、通胀、政策与市场定价 → 风险主要来自能源、AI周期、利率或流动性条件 → 因此报告结论落在花旗美国通胀:房价走弱将压低居住通胀。
关键展望
- 未来几个月房价同比预计0%-2%左右,春夏购房季受高抵押贷款利率拖累。
- OER和租金通胀预计2026年继续放缓,并延续至2027年。
- 居住分项下行有助于限制油价向核心通胀扩散。
关键图表
Figure 1:市盈率 居住通胀
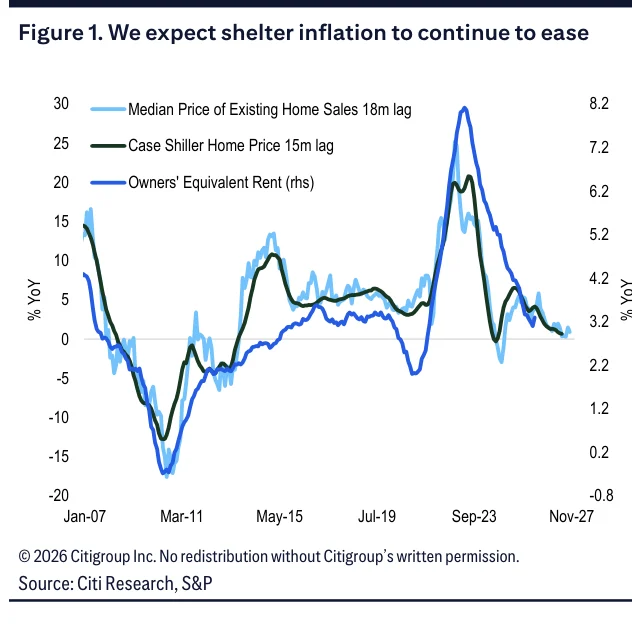
Figure 2:美国通胀数据面板