高盛:六月FOMC转向更久暂停
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛认为,六月FOMC最重要的背景变化是美国就业增长明显回升,劳动力市场前景更稳,因此会议焦点转向通胀是否严重到需要加息。报告预计,战争和油价上涨会把标题PCE推至4%以上、核心PCE全年维持在3%以上,但目前更像传统油价冲击的传导,而不是疫情时期广泛短缺引发的通胀扩散。高盛仍认为加息不太可能,因为美联储历史上通常不会因油价冲击加息,且当前劳动力市场更均衡、工资起点较温和。六月会议作为沃什首次主持FOMC,预计将维持利率不变、删除此前暗示降息的前瞻指引;点阵图中位数预计显示2026年不降息,2027和2028年各降息一次。高盛自身基准则把最后两次降息放在2027年6月和12月。这篇报告的核心判断是:通胀会让美联储更久暂停,但除非通胀预期或高通胀广度明显恶化,高盛仍不相信加息会成为基准路径。
主要观点
- 自上次FOMC以来,最重要的数据变化是就业增长明显回升,使劳动力市场前景更稳。高盛预计今年下半年GDP略低于潜在水平,但失业率只会小幅升至4.4%。
- 通胀压力会在今年保持高位。战争和油价上涨叠加关税、电脑内存价格与AI需求,将使标题PCE升至4%以上、核心PCE全年维持在3%以上。
- 高盛认为当前通胀冲击更像大型油价冲击的正常传导,而不是疫情期间的广泛短缺和价格螺旋。油价和电脑内存价格对月度通胀的最极端影响可能已经过去,后续月度通胀应放缓。
- 加息仍不是高盛基准。第一,美联储历史上通常不因难以引发持续通胀的油价冲击而加息;第二,当前劳动力市场更均衡、工资增速起点温和,降低了油价冲击自我强化的概率。
- 高盛也承认风险。若战争更久、油价更高、贸易扰动和供给短缺更严重,并带来通胀预期或高通胀品类广度明显上升,加息概率会提高。
- 六月会议预计维持利率不变,并删除此前暗示降息的前瞻指引。高盛认为最可能的声明调整是删除“额外调整的幅度和时点”中的相关措辞,转向更平衡指引,同时承认就业增长回升。
- SEP方面,高盛预计2026年GDP预测从2.4%下调至2.2%,失业率从4.4%下调至4.3%,标题PCE从2.7%上调至3.9%,核心PCE从2.7%上调至3.3%。
- 点阵图方面,高盛预计2026年中位数显示不降息,少数委员显示今年加息;2027和2028年中位数各显示一次降息,长期中性利率中位数大概率不变。
- 沃什可能不会提交点阵图,因为他过去批评过前瞻指引,但高盛对此没有完全把握。记者会将帮助市场判断他对沟通、资产负债表和金融监管的真实优先级。
- 高盛把最后两次降息放在2027年6月和12月。若经济表现继续良好,FOMC也可能最终认为当前利率已合适、路径保持平坦;但高盛概率加权预测仍比市场定价更鸽,原因是其对加息保持怀疑。
论述逻辑
就业增长回升使劳动力市场风险下降 → 战争、油价、关税和AI相关价格使PCE通胀今年维持高位 → 高盛认为这是油价冲击传导而非广泛通胀螺旋 → 六月FOMC删除降息指引、点阵图上移至2026年不降息 → 但只要通胀预期和高通胀广度未恶化,加息仍非基准 → 高盛把最后两次降息推迟到2027年6月和12月。
关键展望
- 六月FOMC展望上,高盛预计维持利率不变、声明转向平衡指引,2026年点阵图中位数不再显示降息。
- 通胀展望上,标题PCE今年可能高于4%、核心PCE全年高于3%,但影响应在2027年淡化;2027年通胀预测仅小幅上修至2.3%。
- 利率路径上,高盛基准为2027年6月和12月各降息一次,但也承认长期暂停是接近基准概率的替代路径。
- 风险情景上,若通胀预期或高通胀品类广度明显上升,或者战争和供给扰动加深,加息概率会明显提高。
推荐标的
- 报告未给出明确交易建议;其隐含市场判断是年内加息风险不应被作为基准,市场利率路径相对高盛概率加权预测偏鹰。
关键图表
Exhibit 1:近期就业增长回升使劳动力市场前景更稳,失业率预计只会小幅升至4.4%左右。

Exhibit 2:关税、能源和电脑配件价格合计会让核心PCE全年高于3%,但相关影响预计在2027年淡化。

Exhibit 3:美联储历史上较少因油价冲击加息,当前更均衡的劳动力市场也降低了通胀自我强化风险。
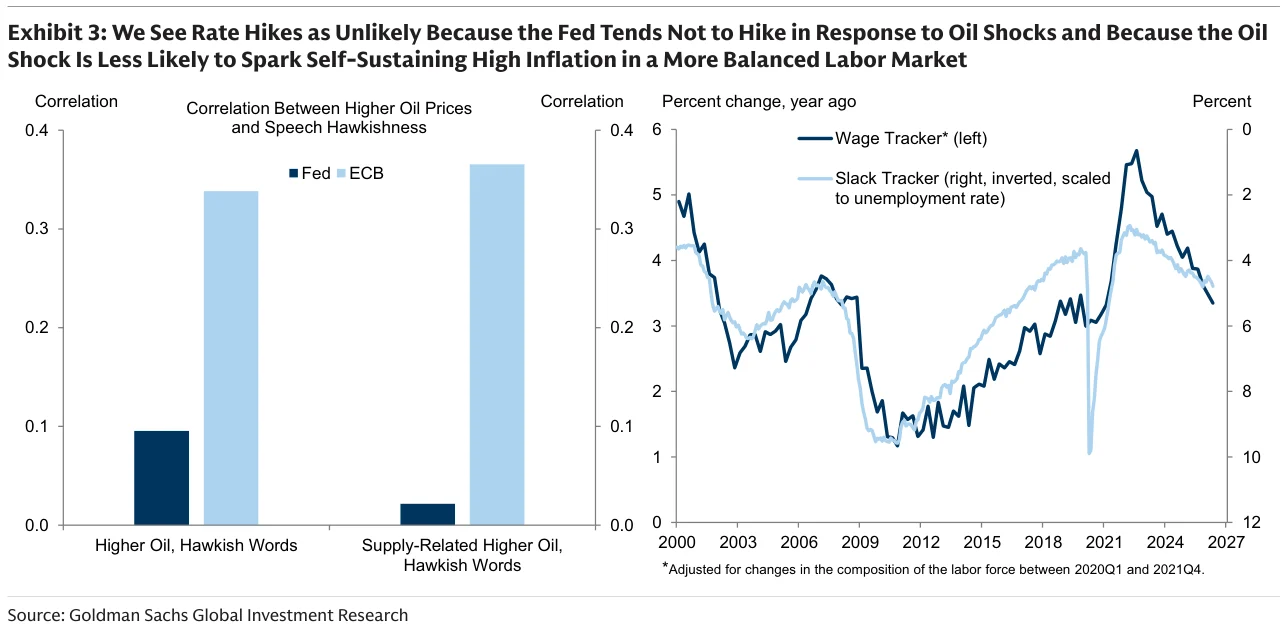
Exhibit 4:若通胀预期或高通胀品类占比明显上升,加息风险会显著提高。
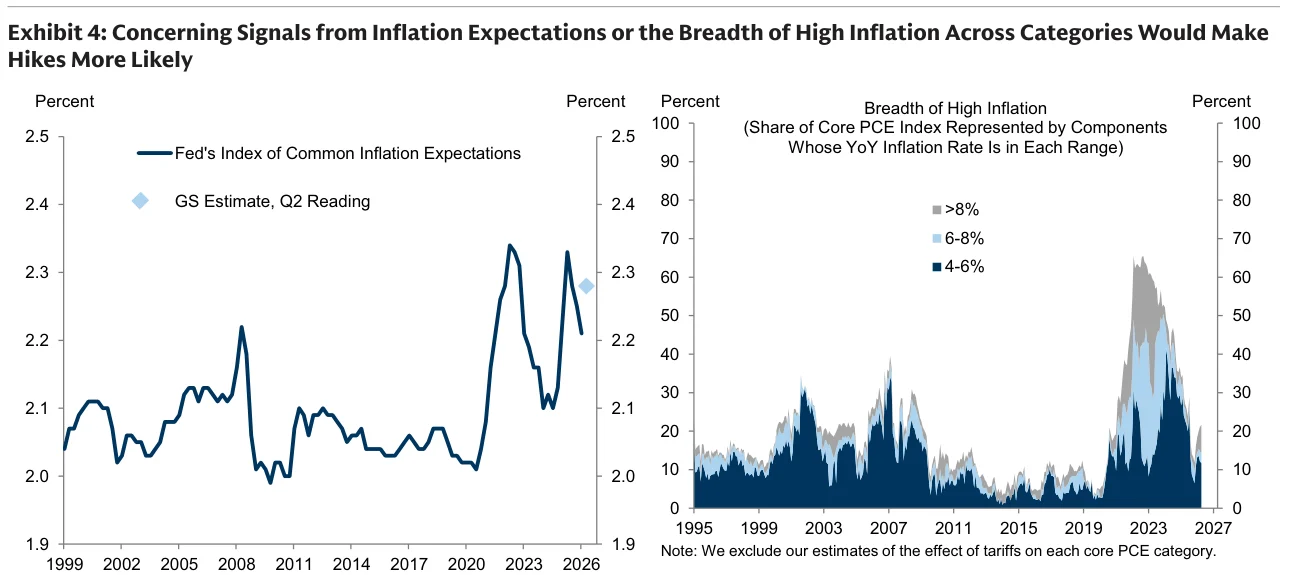
Exhibit 5:声明预计删除暗示降息的前瞻指引,转向更平衡的政策沟通。

Exhibit 6:六月经济预测可能显示2026年增长略低、失业率略低,但标题和核心通胀大幅上修。
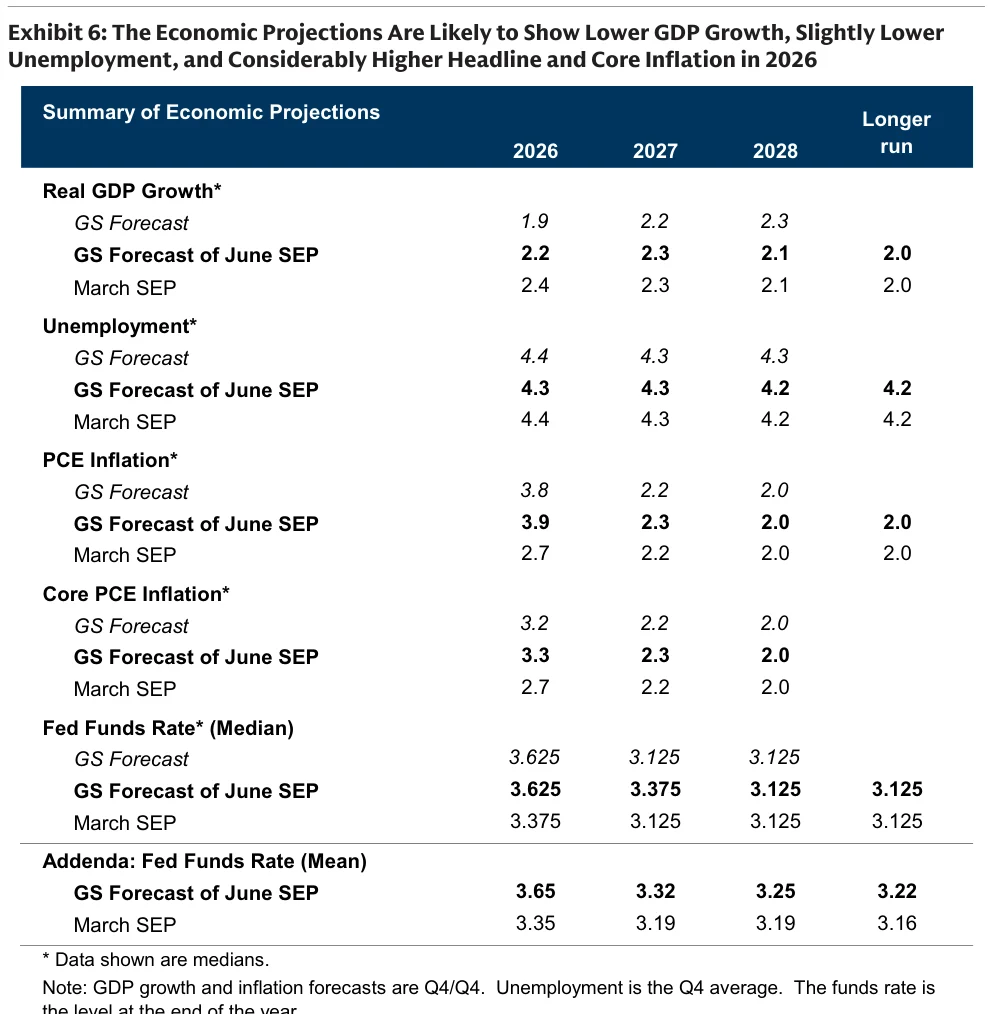
Exhibit 7:点阵图中位数预计显示2026年不降息,2027和2028年各有一次降息。

Exhibit 8:高盛基准为2027年6月和12月各降息一次,概率加权路径仍比市场定价更鸽。
