摩根大通 埃斯顿——从利润率成功到增长挑战:目标价下调至21元,评级下调至低配
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
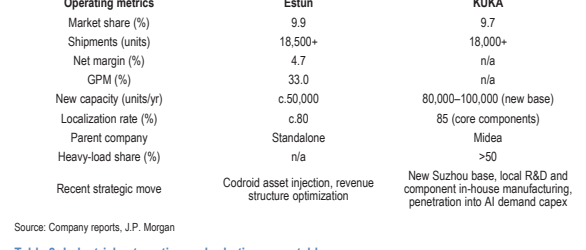
摩根大通将埃斯顿(002747.SZ)评级从超配下调至低配,目标价从41元大幅下调至21元。 报告指出,公司过去一年从追求规模转向优先考虑利润率和现金流,虽然净利润率达到4.7%且经营性现金流在2026年上半年转正至1.91亿元,但这一策略导致营收和订单增长明显放缓。 同时,美的集团旗下的库卡(KUKA)在国内市场份额迅速提升至9.7%,对埃斯顿构成严峻竞争压力。 此外,行业增长动能减弱,市场对机器人板块估值进行重估,埃斯顿未来面临更具挑战的增长环境。
主要观点
- 埃斯顿评级下调至低配,目标价降至21元,隐含约30%下行空间。
- 公司战略重心转向利润率和现金流,导致营收增长放缓,2026年二季度营收同比仅增长4%。
- 2026年上半年净利润率达到4.7%,经营性现金流转正至1.91亿元。
- 库卡(KUKA)在国内市场份额已达9.7%,紧追埃斯顿的9.9%,竞争压力加剧。
- 库卡在中国的新基地规划产能为8-10万台/年,且核心零部件国产化率达85%。
- 中国工业机器人市场2026年二季度同比增长17%,上半年出货量为188,612台,但下半年增长预期放缓。
- 埃斯顿2026年及2027年营收预测分别下调至52.96亿元和56.74亿元。
- 埃斯顿2026年及2027年调整后每股收益(EPS)预测分别下调至0.27元和0.35元。
论述逻辑
- 公司战略转型(追求利润率而非规模) -> 导致营收和订单增长放缓 -> 叠加库卡等竞争对手市场份额扩张及行业增长动能减弱 -> 市场对机器人板块估值重估 -> 导致埃斯顿估值倍数下调 -> 最终下调评级及目标价。
关键展望
- 预计2026年下半年行业增长动能将放缓。
- 埃斯顿2027年目标价基于3倍FY27E P/S倍数计算。
- 上行风险包括:供应链管理和利润率表现优于预期、销售增长优于预期、海外扩张或人形机器人业务取得实质进展。
推荐标的
- 埃斯顿(002747.SZ):评级下调至低配(Underweight),目标价21元。
- 美的集团(000333.SZ):评级超配(Overweight)。
关键图表
图1. 市场份额