摩根大通 大宗商品市场定位与资金流向
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通跟踪的全球大宗商品市场未平仓合约(OI)估值环比基本持平于2.1 trillion美元,持续徘徊在历史高位附近,全市场基于合约的资金净流出达8 billion美元,主要流出板块为原油、铜和白糖。 宏观层面,通胀粘性与经济韧性促使主要央行走向同步紧缩周期,市场已对紧缩预期充分计价。 截至最新可得数据,全球商品期货市场的净投资者持仓估值环比下降1.7%(-4.6 billion美元)至268 billion美元,主要受贵金属与贱金属净多头各减少4 billion美元拖累。 能源板块净多头增加2.6 billion美元,中东原油海运在沙特东西管道受阻背景下显现韧性,经霍尔木兹海峡流量攀升至10.4 mbd。 天然气市场OI环比下降2%至247 billion美元,但西北欧及英国需求单周反弹11%,临近冬季煤价上涨或进一步推升天然气价格压力。 摩根大通QDS截至9月21日的前瞻预测显示,全市场头寸预计增加0.8 billion美元,黄金与铜的增持将抵消原油持仓的下降。
主要观点
- 大宗商品市场总体未平仓合约(OI)维持在2.1 trillion美元的历史高位附近,当周出现8 billion美元的合约资金流出。
- 通胀粘性与经济韧性促使央行走向同步紧缩周期,实际政策限制性可能弱于此前预期。
- 全球大宗商品净投资者持仓估值环比下降1.7%至268 billion美元,金属市场净多头减持是主要诱因。
- 金属板块净多头全线回撤,贵金属与贱金属净持仓分别单周减少4 billion美元,主要由黄金与铜领跌。
- 能源市场净多头单周增加2.6 billion美元,主要原油合约获资金增持,但成品油头寸下滑形成部分对冲。
- 能源未平仓合约估值维持在974 billion美元,经由霍尔木兹海峡的原油流量升至10.4 mbd以绕行沙特受损管道。
- 天然气市场未平仓合约减少2%至247 billion美元,但西北欧与英国总需求环比激增11%。
- 贵金属未平仓合约估值单周反弹3%至314 billion美元,但COMEX黄金的CTA净多头头寸当周下降4%。
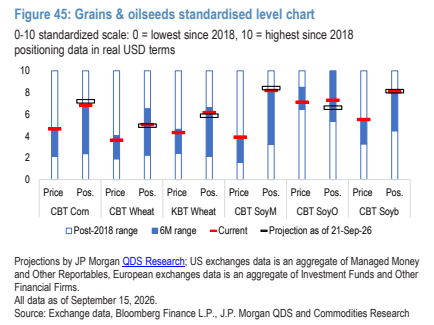
- 农产品投资者持仓增加0.6 billion美元,主要受豆粕多头增加1.4 billion美元带动。
- 摩根大通QDS前瞻预测显示商品总体持仓微增0.8 billion美元,贵金属与铜增持将压过原油头寸缩水。
论述逻辑
- 宏观通胀粘性与增长韧性推升央行同步紧缩预期 -> 贵金属与贱金属投资资金单周流出(黄金与铜净多头各减少4 billion美元) -> 全球大宗商品净持仓整体环比回落1.7%至268 billion美元。
- 沙特东西管道受阻打破原有陆运格局 -> 贸易流转向霍尔木兹海峡及阿曼水域船对船转运(流量升至10.4 mbd) -> 中东原油供应维持强劲且Dubai/Brent/WTI净多头全线增加,推动能源持仓环比增加2.6 billion美元。
- 西北欧与英国天然气需求单周回升11%导致注气放缓 -> 叠加煤价进一步上行可能破坏气转煤发电经济性 -> 随着冬季临近可能对天然气价格形成上行支撑。
关键展望
- 霍尔木兹海峡原油替代绕运方案的持续性面临伊朗地缘政治许可的不确定性考验。
- 随着冬季临近,煤价上涨若进一步恶化煤气转换经济性,将对天然气价格构成明确上行推力。
- QDS模型对9月21日当周持仓的前瞻预测显示:黄金净多头预计增加2.8 billion美元,铜预计增加1.4 billion美元,原油净多头预计减少2.8 billion美元。
推荐标的
- 报告未明确给出推荐标的(本报告为跨资产大宗商品衍生品持仓与资金流向跟踪报告,不涉及具体公司股票评级或目标价)。
关键图表
图1. 贵金属未平仓合约估算价值环比增长3%
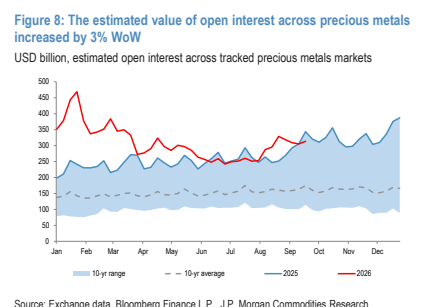
图2. ICE布伦特原油持仓与价格
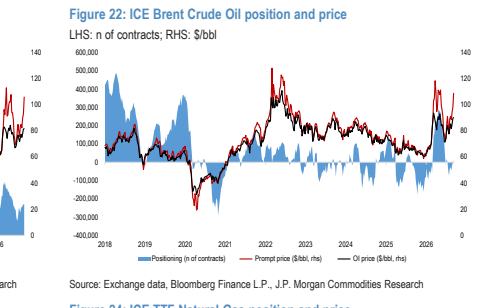
图3. 价格变动引起的未平仓合约总量周度变动
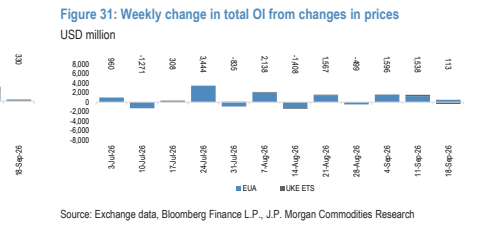
图4. COMEX铜持仓与价格
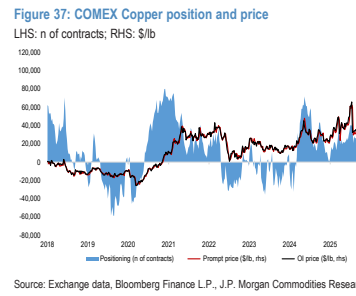
图5. 谷物与油籽标准化水平图