摩根士丹利 小米集团(1810.HK)智能手机利润比担心的要好26年下半年;提升目标价格;增持
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根士丹利在小米 2Q26 业绩后重申增持评级,并将目标价从 32.00 港元上调至 33.00 港元,对应 23 倍 2027 年预期市盈率和 16 倍 2028 年预期市盈率。 报告核心逻辑是智能手机毛利率拐点将比预期提前一至两个季度到来:尽管存储成本大幅上涨,小米 2Q26 智能手机毛利率仍达 8.5%,管理层在 8 月 18 日业绩会上表示 4Q 存储成本涨幅将放缓。 2Q26 智能手机 ASP 创下 1,351 元人民币的历史新高(同比+25.9%),中国区 3,000 元及以上高端机占比达到创纪录的 32.1%(同比+4.5 个百分点)。 基于此,摩根士丹利将 3Q26 和 4Q26 智能手机毛利率假设分别从 5.0% 上调至 8.0% 和 9.0%。 电动车方面,2026 年出货量预测从 50 万辆下调至 45 万辆、2027 年从 70 万辆下调至 60 万辆,但因 2Q26 亏损环比收窄,预计对盈利影响有限。 分部估值上,智能手机内在价值从 210 亿元大幅上调至 450 亿元,互联网服务从 1,760 亿元下调至 1,650 亿元,电动车内在价值微降 2% 至 1,190 亿元,牛熊情形目标价分别维持 50.00 港元和 15.00 港元。
主要观点
- 2Q26 智能手机毛利率达 8.5%,好于市场担忧,尽管存在显著的存储成本通胀
- 管理层在 8 月 18 日业绩会上表示,4Q 存储成本涨幅将放缓,手机业务处于可控状态,语气较前几个季度明显更积极
- 2Q26 智能手机 ASP 创历史新高的 1,351 元人民币,同比增长 25.9%
- 中国区 3,000 元及以上高端智能手机占销量的 32.1%,创纪录,同比提升 4.5 个百分点,结构性高端化提升单机利润率
- 将 3Q26 智能手机毛利率假设从 5.0% 上调至 8.0%,4Q26 从 5.0% 上调至 9.0%,拐点较原预期提前一至两个季度,构成重估催化剂
- 将 2026 年电动车出货量预测从 50 万辆下调至 45 万辆,2027 年从 70 万辆下调至 60 万辆,但维持 2028 年 90 万辆预测,因海外扩张可自 2H27 起拉动增长
- 2Q26 电动车业务亏损环比 1Q26 收窄,因此出货量下调预计不会带来实质性盈利负面影响
- 将 2026 年整车毛利率假设从 20.0% 下调至 19.6%,2027 年维持 20.0%,2025-27 年累计整车毛利预测从 853 亿元降至 769 亿元
- 采用概率加权牛基熊估值(20%/60%/20%)后,电动车内在价值小幅下调 2% 至 1,190 亿元,约占小米当前市值的 21%
- 智能手机分部内在价值从 210 亿元大幅上调至 450 亿元;互联网服务从 1,760 亿元下调至 1,650 亿元以反映增长放缓
- 目标价从 32.00 港元上调至 33.00 港元,对应 23 倍 2027 年预期市盈率和 16 倍 2028 年预期市盈率;牛熊情形分别维持 50.00 和 15.00 港元
- 评级为增持(Overweight),行业观点为同步(In-Line),报告将其列为首选股(Top Pick),风险回报主题中颠覆和电动车均为正面
关键展望
- 智能手机毛利率拐点预计在 2H26 到来,较原预期提前一至两个季度,且该积极惊喜尚未反映在一致预期中
- 4Q 存储成本涨幅将放缓,是管理层明确给出的成本路径指引
- 电动车海外扩张预计自 2H27 起拉动销量增长,2028 年维持 90 万辆出货预测
- 目标价 33.00 港元基于 SOTP:智能手机、IoT、互联网采用剩余收益模型(CoE 分别为 11%、11%、11.4%,永续增长率 3%、3%、6%),电动车采用概率加权 DCF(WACC 12.2%,永续增长率 5%)
- 牛市情形 50.00 港元对应 35 倍 2027 年预期非 IFRS EPS,熊市情形 15.00 港元对应 10 倍;熊市风险包括地缘政治紧张加剧、新电动车 2H26 推出反响不佳
关键图表
图1. 我们对小米电动汽车产品路线图及销量预测的基准/乐观/悲观情景
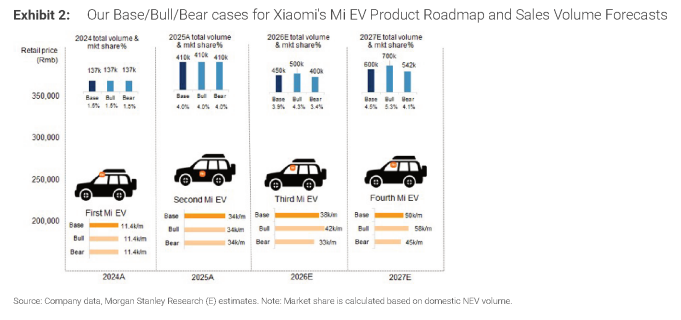
图2. 我们下调小米电动汽车业务的内在价值预测(十亿元人民币)
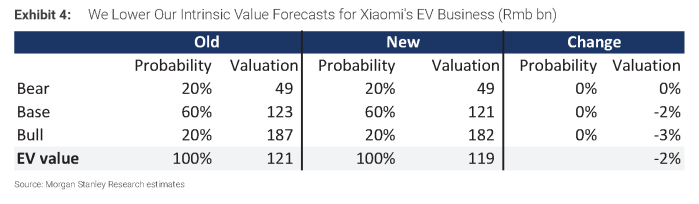
图3. 小米:盈利预测调整 新值 旧值 变动
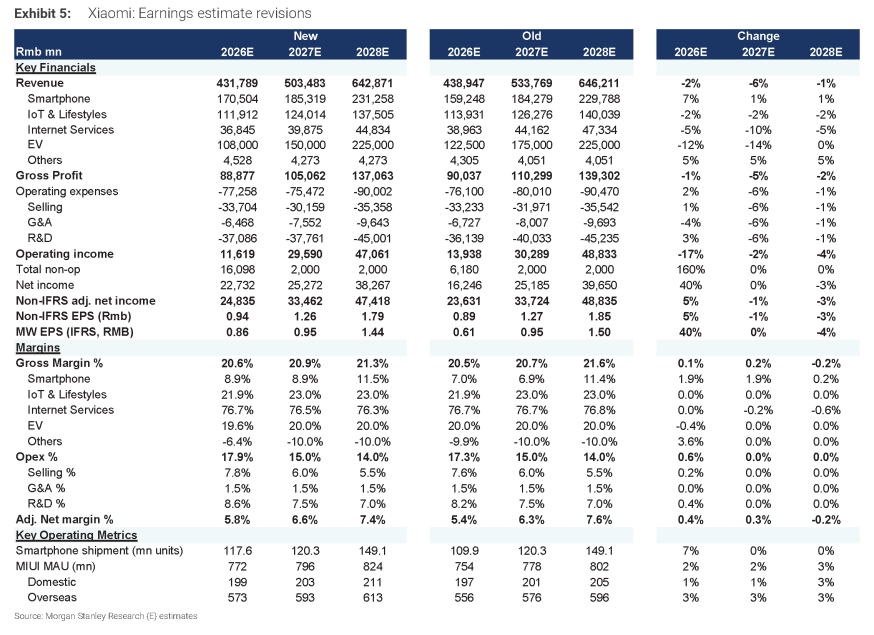
图4. 小米电动汽车DOF估值:基准情景
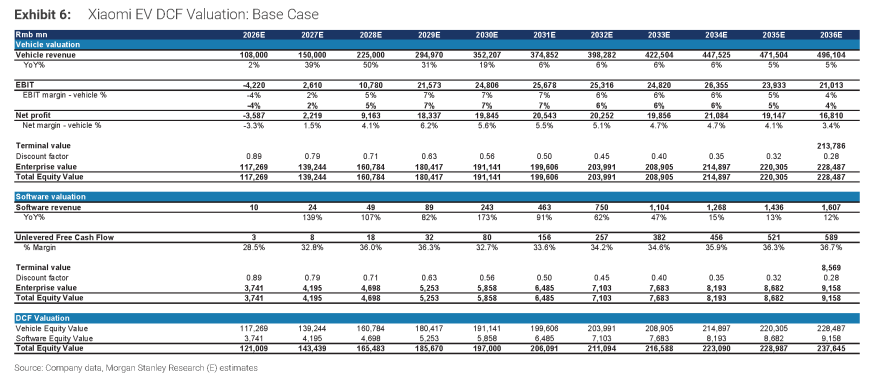
图5. 小米:智能手机、IoT及互联网服务业务的剩余收益估值;电动汽车业务的概率加权DCF模型剩余收益估值
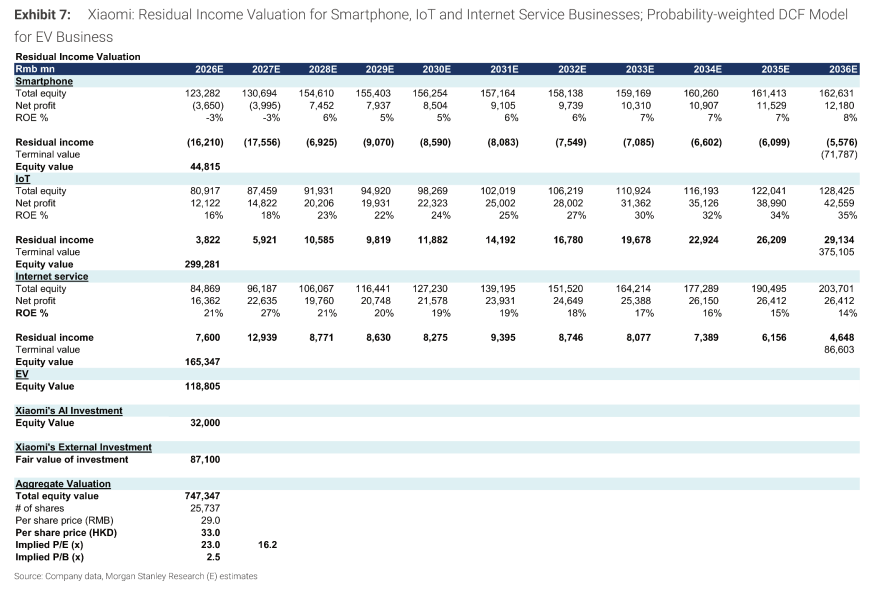
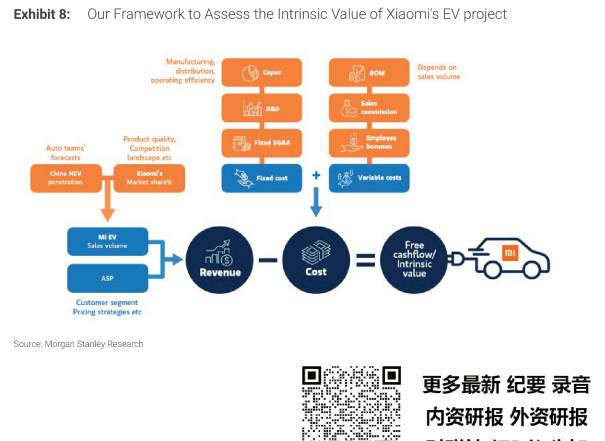
图6. 我们评估小米电动汽车项目内在价值的框架