开源证券 焦煤行业专题(一):有效供给收缩明显,焦煤供给中枢或难回事故前
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
开源证券维持煤炭行业“看好”评级,发布焦煤行业专题系列首篇,核心结论是:山西优质焦煤有效供给收缩明显,焦煤供给中枢或难回事故前水平。 山西炼焦精煤 2026H1 产量约 1.04 亿吨、占全国约 45.3%,资源保有量约 1400 亿吨、约占全国 45%;2026 年 5 月留神峪事故后炼焦精煤产量由 5 月 3815 万吨降至 7 月 3051 万吨,7 月较 5 月下降约 20.0%。 三项测算相互验证供给缺口扩大:公开停产产能仅能解释约 54% 的实际减量,2023-2025 年统计口径外炼焦精煤供给约占统计国产精煤产量的 14%-16%,6-8 月焦煤库存累计去化 740 万吨。 煤矿虽进入复产阶段,但 523 家样本矿原煤、精煤日产截至 9 月仍低于事故前,山西 270 座在产炼焦煤矿中仅 93 座具备年内进一步增产条件、涉及产能约 1.22 亿吨/年。 报告预计 2026 年炼焦精煤全年产量约 4.32 亿吨,同比下降 9.98%。 投资建议围绕周期弹性、稳健红利、煤电一体化/铝弹性、产能成长四条主线布局,风险包括宏观及钢材需求超预期走弱、国内供给恢复超预期、进口增量超预期。
主要观点
- 山西是优质主焦煤核心供给地:全省炼焦煤保有资源量约 1400 亿吨、约占全国 45%,2026H1 炼焦精煤产量约 1.04 亿吨、占全国约 45.3%,明显高于其他主要产区。
- 炼焦原煤不等于有效供给:2011-2025 年炼焦烟煤产量由 12.87 亿吨增至 13.11 亿吨、精煤由 4.69 亿吨增至 4.80 亿吨,洗选率由 2017-2018 年 40.8% 高点降至 2025 年 36.6%、2026H1 进一步降至 36.3%。
- 特殊和稀缺煤类保护性开发限制供给弹性:新建大中型特殊和稀缺煤矿投产后 10 年内原则上不得改扩建、技改、整合、核能提高生产能力,不得超能力生产且全部洗选。
- 采掘接续约束存量矿井增产:突出、水文地质极复杂、冲击地压矿井开拓煤量可采期不得少于 5 年,高瓦斯矿井不得少于 4 年;准备煤量一般不少于 12 个月,复杂矿井不少于 14 个月。
- 留神峪事故后炼焦煤产量持续回落:5 月 3815 万吨降至 6 月 3449 万吨、7 月 3051 万吨,7 月较 5 月下降约 20.0%;2026 年 1-7 月全国炼焦精煤产量 2.59 亿吨、同比减少 1762 万吨,其中山西减少 1455 万吨、约占全国减量 83%。
- 测算一:公开停产产能仅解释约 54% 实际减量。2026 年 6 月山西炼焦煤矿平均停产产能约 8546 万吨/年、单月理论影响约 712 万吨;同期炼焦烟煤产量环比减少 1315 万吨,约 602 万吨减量无法由公开停产矿井解释,反映区域安监强化、主动降产等综合影响。
- 测算二:统计口径外供给长期存在。2023-2025 年隐含国产精煤供给分别约 5.58/5.48/5.54 亿吨,较统计产量高 6701/7541/7447 万吨,占统计国产精煤产量 14%/16%/16%。
- 测算三:库存持续承担供需缺口。事故后国产供给收缩快于焦炭需求回落,6-8 月分别去库 272/193/275 万吨,三个月累计去库 740 万吨。
- 复产不复量:523 家样本矿事故前原煤日产一度超过 200 万吨、事故后降至 150 万吨左右;精煤日产由事故前 80 万吨以上降至 60-70 万吨左右,截至 9 月仍未恢复至事故前。
- 复产提速但不突破核定产能:9 月三部门部署稳产保供,超设计(核定)能力生产的煤矿完成处罚整改后,剩余月份可按单月不高于设计(核定)能力 1/12 组织生产,供给修复更多体现为复产提速而非高生产强度全面恢复。
- 山西增产分化明显:270 座在产炼焦煤矿中仅 93 座年内具备进一步增产条件,涉及产能约 1.22 亿吨/年,矿井数量占比约 34%、对应样本产能占比约 31%;其余 177 座涉及产能约 2.67 亿吨/年。
- 增产节奏前快后稳:93 座可增产煤矿中 40 座预计 9 月底至 10 月复产增产、涉及约 5450 万吨/年,16 座 11 月、约 1430 万吨/年,2 座 12 月、约 180 万吨/年,35 座时间待定、约 5140 万吨/年,约 42% 可增产产能缺乏明确兑现时点。
- 2026 年炼焦精煤产量预计同比下降约 10%:8-12 月产量分别约 3150/3250/3500/3600/3750 万吨,全年约 4.32 亿吨,同比下降 9.98%,同比减少 4788 万吨。
论述逻辑
- 起点是山西优质焦煤供给高度集中且低弹性:炼焦煤煤种质量分化、原煤需洗选转化(洗选率降至 36.3%),山西占全国精煤产量约 45.3%,叠加特殊稀缺煤保护性开发、采掘接续、安全治理和稳产稳供政策约束,优质焦煤短期增产弹性有限 → 2026 年 5 月留神峪事故触发安监升级,监管由单矿处置扩散至区域系统治理,炼焦精煤产量由 5 月 3815 万吨降至 7 月 3051 万吨,山西贡献全国减量约 83% → 三项测算交叉验证有效供给收缩幅度大:公开停产只解释约 54% 减量、统计口径外供给(14%-16%)事故后进一步收缩、6-8 月去库 740 万吨表明缺口靠库存弥补 → 复产阶段但“复产不复量”:523 家样本矿日产仍低于事故前,仅 93 座山西煤矿具备年内增产条件,且约 42% 可增产产能兑现时间待定 → 结论:供给中枢或难回事故前,预计 2026 年全年炼焦精煤产量约 4.32 亿吨、同比下降 9.98%,若下游需求保持韧性则煤价具备供给端支撑 → 投资建议落到周期弹性与红利双逻辑、四条主线选股,并提示需求走弱、供给恢复超预期、进口超预期三大风险。
关键展望
- Q4 供给呈“前快后稳”修复节奏:10 月增量释放相对集中,11-12 月复量更多取决于约 42% 待定产能的实际恢复进度。
- 全年产量预测:2026 年全国炼焦精煤产量约 4.32 亿吨,同比下降 9.98%,Q4 供给逐步修复但全年仍明显低于 2025 年。
- 煤价展望:若下游需求保持韧性,煤价具备供给端支撑;随着冬储启动及取暖旺季临近,煤炭供需基本面有望进一步改善。
- 板块逻辑:随着煤价回升改善煤企盈利预期,煤炭板块有望由单一红利逻辑逐步转向周期与红利双重驱动。
- 风险提示:宏观经济及钢材需求超预期走弱、国内炼焦煤供给恢复超预期、进口炼焦煤增量超预期。
推荐标的
- 主线一周期弹性:动力煤推荐晋控煤业、兖矿能源;冶金煤推荐平煤股份、淮北矿业、潞安环能,逻辑是供给恢复仍需时间、冬储旺季临近,炼焦煤市场化程度更高、价格及业绩弹性相对更大。
- 主线二稳健红利:中国神华、中煤能源(分红潜力)、陕西煤业,逻辑是多数煤企保持较强分红意愿,高股息资产仍具配置价值。
- 主线三多元化铝弹性:神火股份、电投能源。
- 主线四产能成长:新集能源、广汇能源,逻辑是具备明确新增产能。
关键图表
图1. 表 1: 主要炼焦煤煤种分类及核心指标
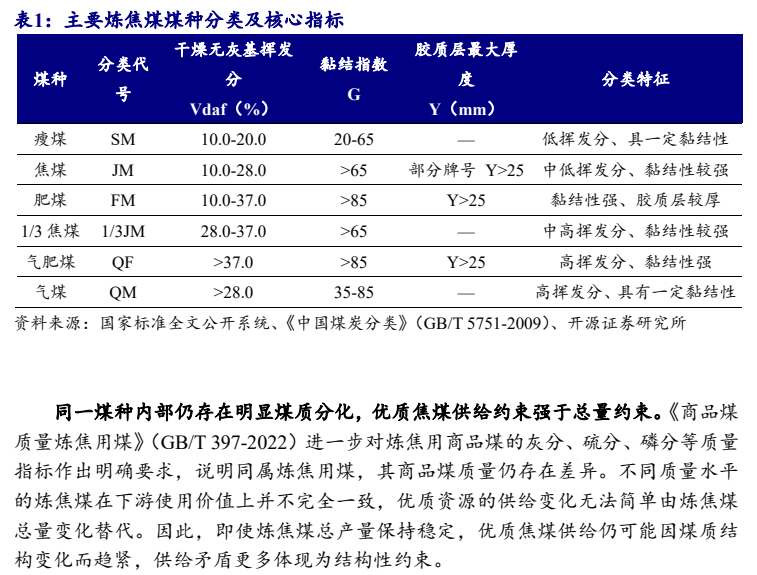
图2. 炼焦煤洗选率由高位回落,2026H1 降至 36.3%
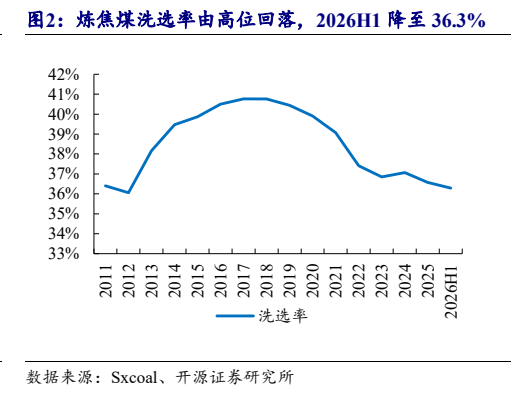
图3. 表 3: 山西主要矿区及煤类

图4. 表 6: 煤矿安全监管对生产强度形成多重约束
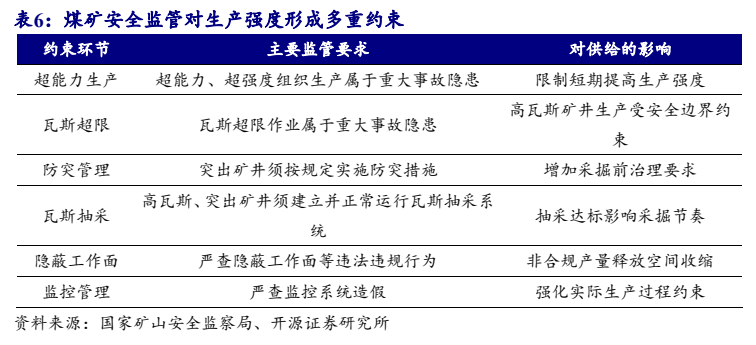
图5. 山西贡献主要减量,其他地区增产对冲有限

图6. 523 家样本矿原煤日产仍低于事故前

图7. 表 10: 政策推动合规复产提速,但核定产能仍是生产边界

图8. 炼焦精煤产量预计逐步修复,我们预计全年同比下降约 10%
