高盛:印度每周启动:NIFTY 本周上涨 1%,此前上半年下跌 9%;季风雨仍不足,作物播种进度偏低;上半年回顾
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
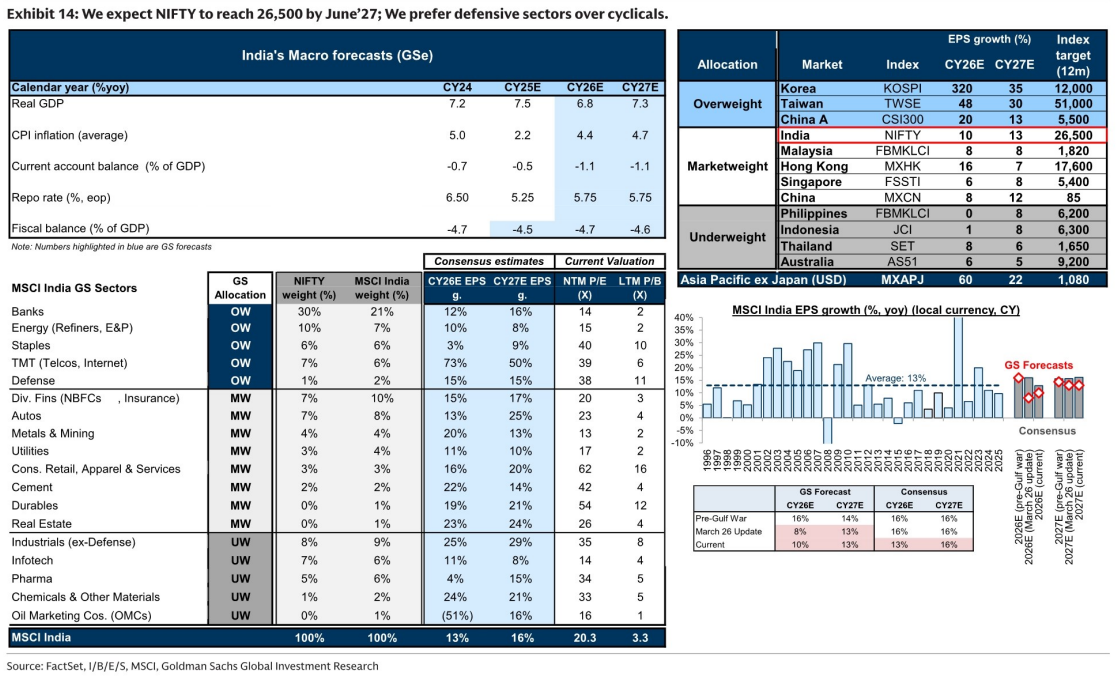
本周 NIFTY 上涨 1%,与全球市场一致,但跑赢 MXAPJ(-1%)。上半年印度相对区域市场的回报率为 30 年来最弱,MSCI India 12 个月远期 P/E 为 20.3 倍,较 MXAPJ 溢价约 67%。外资卖出压力在过去三周有所缓解,本周净流入 5000 万美元(年初至今净流出 290 亿美元),国内机构买入 15 亿美元(年初至今净买入 510 亿美元)。制造业 PMI 降至三个月低点但仍处于扩张区间。截至 7 月 2 日,印度累计降雨量较正常水平低 33%,夏季作物播种面积较 2025 年低 30%。高盛预计 NIFTY 到 2027 年 6 月达到 26,500 点,偏好防御性板块而非周期性板块。
主要观点
- NIFTY 本周上涨 1%,跑赢 MXAPJ(-1%),但上半年下跌 9%。
- 上半年印度相对区域市场的回报率为 30 年来最弱,主要因盈利增长疲弱。
- MSCI India 12 个月远期 P/E 为 20.3 倍,较 MXAPJ 溢价约 67%。
- 外资卖出压力缓解,本周净流入 5000 万美元,年初至今净流出 290 亿美元;国内机构本周净买入 15 亿美元,年初至今净买入 510 亿美元。
- 盈利修正仍偏负面,预计因大宗商品价格上涨和货币贬值导致 EPS 进一步下调。
- 制造业 PMI 降至三个月低点但仍处于扩张区间;5 月财政盈余得益于 RBI 创纪录股息。
- 截至 7 月 2 日,印度累计降雨量较正常水平低 33%,60% 地区降雨不足;水库水位两年来首次低于正常水平。
- 夏季作物播种面积较 2025 年低 30%;农用拖拉机销售近期放缓。
- 上半年印度在 APxJ 指数中的权重从 2026 年初的 15% 降至 11%,此前 1-2 年前峰值达 20%。
- 上半年国内板块中,商品相关板块领涨,消费和金融板块落后;出口板块中 IT 下跌 30%。
- 上半年风格上出现从价值向成长的急剧轮动,中小盘股跑赢大盘股。
- 展望下半年,高盛预计北亚市场因盈利增长强劲而领跑,但印度可能因能源价格下降改善增长和盈利前景而复苏。
论述逻辑
报告从本周市场表现入手(NIFTY 上涨 1%),回顾上半年印度股市的弱势(相对回报率 30 年最差),归因于盈利增长疲弱和外资流出。随后聚焦季风雨不足(降雨量低 33%,播种面积低 30%),指出这可能影响农业和经济。最后给出估值和展望:MSCI India 估值溢价仍高,但高盛预计 NIFTY 到 2027 年 6 月达到 26,500 点,偏好防御性板块,并认为印度可能在下半年受益于能源价格下降和 RBI 措施。
关键展望
- 高盛预计 NIFTY 到 2027 年 6 月达到 26,500 点。
- 预计 MSCI India CY26E EPS 增长 10%,CY27E 增长 43%。
- 偏好防御性板块(如电信、医疗、必需消费)而非周期性板块。
- 印度可能因能源价格下降和 RBI 近期措施而复苏。
- 报告未明确其他未来验证点或风险。
推荐标的
- NIFTY:12 个月目标价 26,500 点(2027 年 6 月)。
- MSCI India:高盛给予“超配”评级,CY26E EPS 增长 10%,CY27E 增长 43%。
- 板块配置:超配银行(权重 30%)、能源(10%)、必需消费(6%)、TMT(7%)、国防(1%);标配多元金融(7%)、汽车(1%)、金属与采矿(4%)、消费零售(3%)、耐用品(0%)、房地产(0%);低配工业(8%)、信息技术(7%)、制药(5%)、化工(1%)、石油营销公司(0%)。
关键图表
图1. 2026年上半年印度相对于区域市场的回报表现
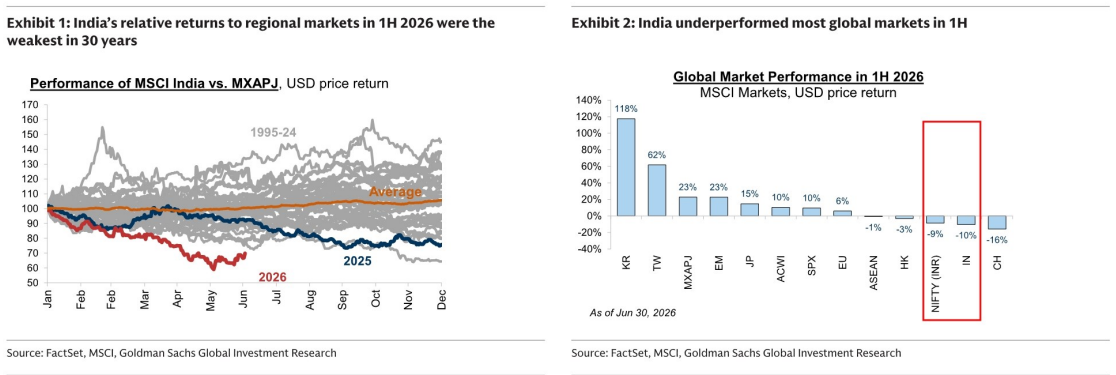
图2. 上半年印度表现落后于大多数全球市场
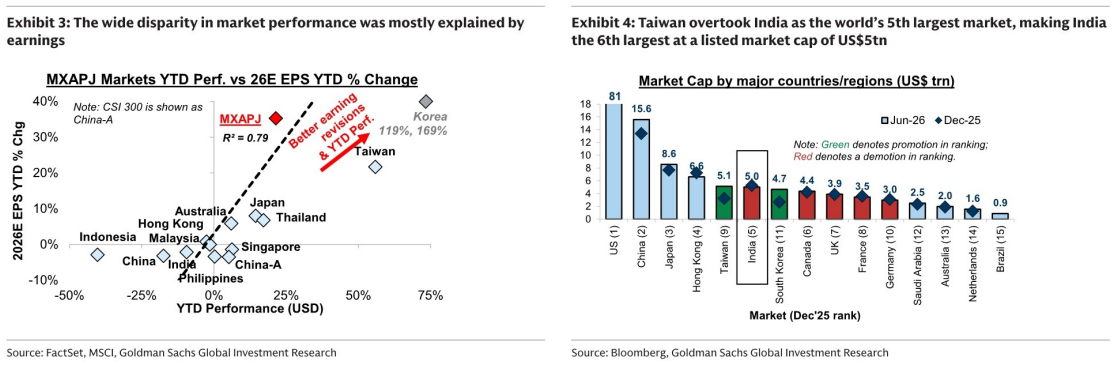
图3. 市场表现的巨大差异主要由以下因素解释
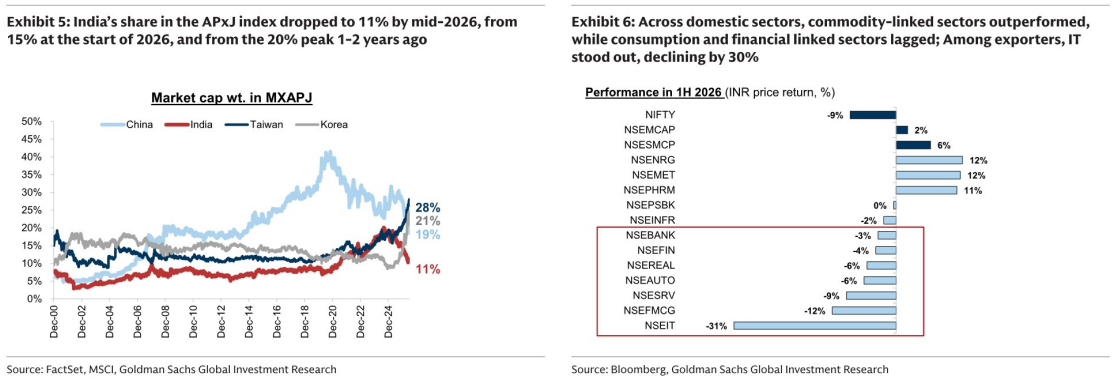
图4. 台湾超越印度成为全球第五大市场,使印度...
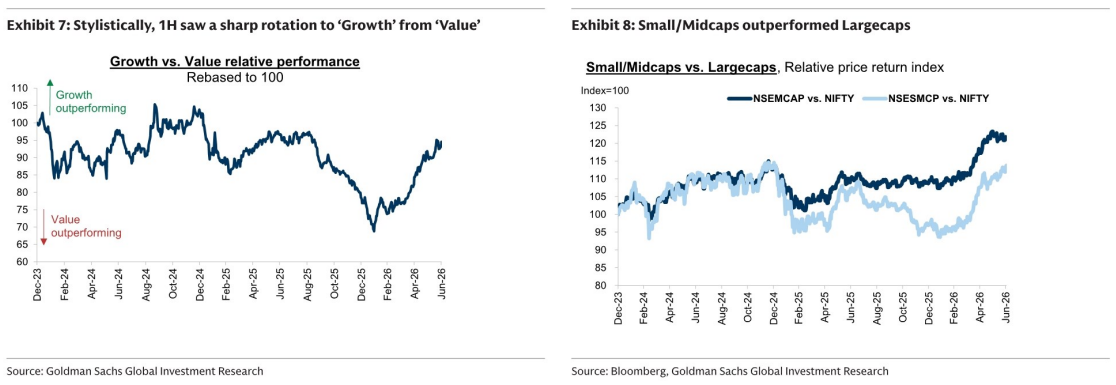
图5. 截至2026年年中,印度在亚太除日本指数中的份额降至11%
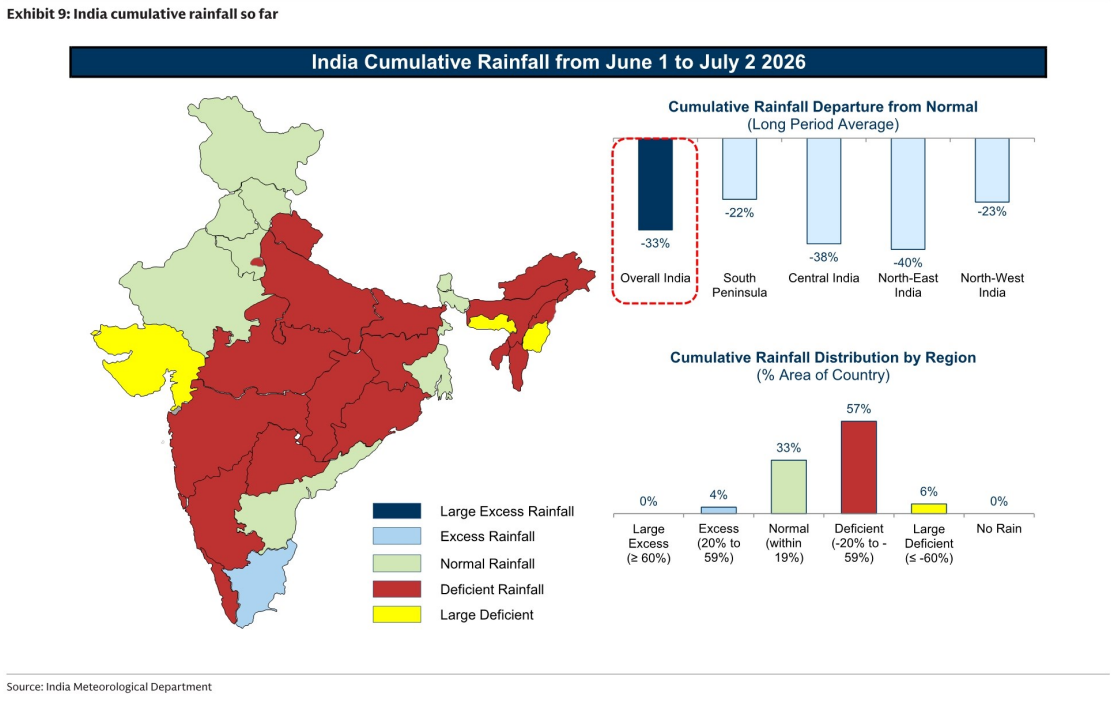
图6. 在国内各行业中,大宗商品相关行业表现领先
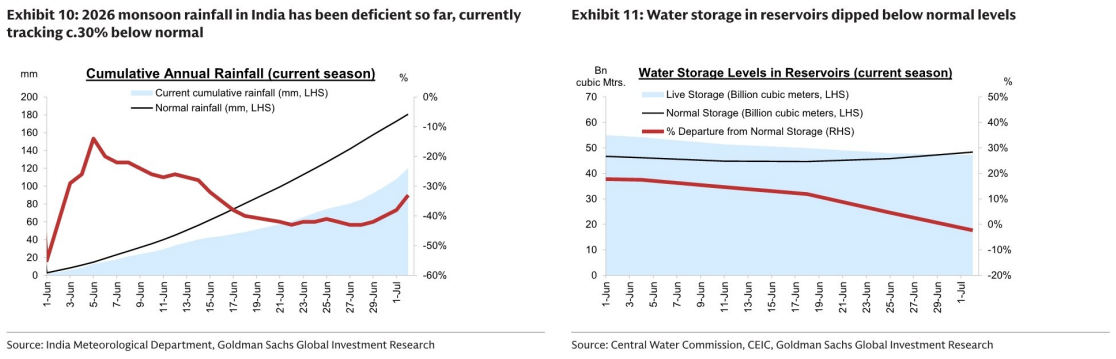
图7. 从风格上看,上半年出现从“价值”向“成长”的急剧轮动
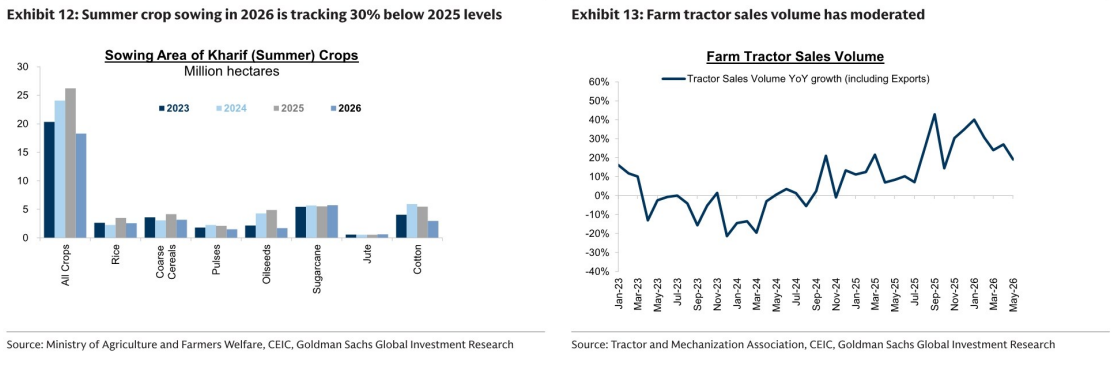
图8. 小盘/中盘股表现优于大盘股