高盛韩国科技:2026年6月出口追踪——内存与MLCC出口创历史新高
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
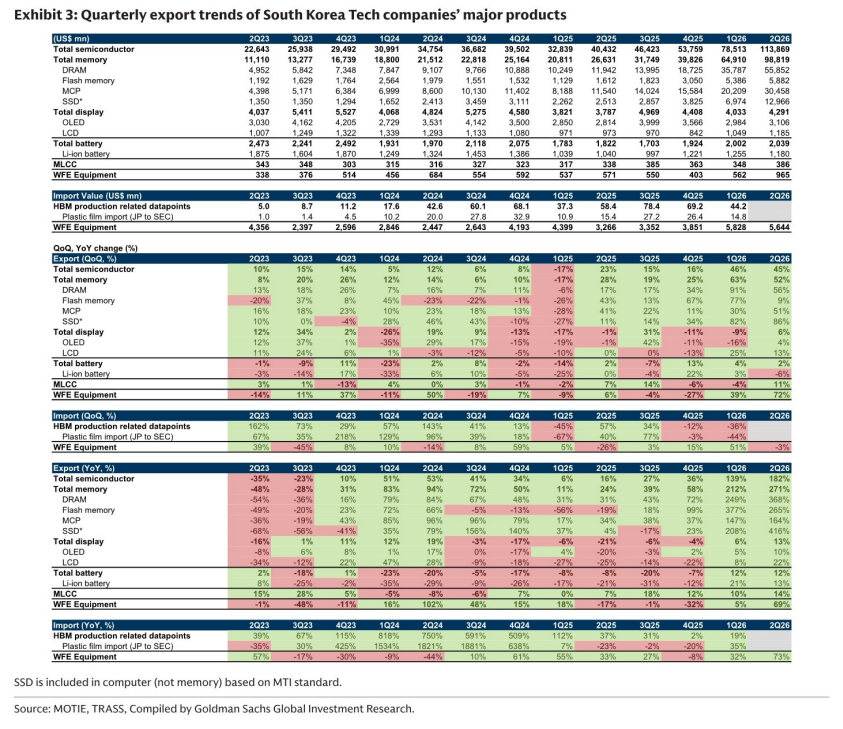
高盛发布2026年6月韩国科技出口追踪报告,指出内存和MLCC出口均创历史新高。6月内存出口同比增长280%,连续5个月保持200%以上增速;DRAM出口同比增长385%,创2008年有记录以来最高增速。MLCC出口同比增长31%,较5月的14%明显加速。OLED出口同比增长38%,锂电池出口同比增长8%,WFE设备出口和进口分别增长79%和54%。报告还关注到三星电子(SEC)HBM相关塑料薄膜进口同比增长76%,预示HBM产量持续提升。对于2Q26,高盛预计三星电子内存收入同比增长452%,三星电机MLCC收入同比增长22%,LG Display收入同比下降5%。
主要观点
- 内存出口强劲: 6月内存出口同比增长280%,连续5个月超过200%增速。DRAM出口同比增长385%,创历史新高;NAND芯片出口同比增长301%,连续8个月三位数增长;SSD出口同比增长355%。
- HBM生产信号积极: 5月SEC HBM生产基地(华城/平泽)从日本进口塑料薄膜同比增长76%,该数据与SEC HBM出货量高度相关(Exhibit 1),表明HBM产量持续爬坡。
- MLCC出口加速: 6月MLCC出口同比增长31%,较5月的14%明显提升。2Q26 MLCC出口同比增长14%,环比增长11%。高盛预计三星电机2Q26 MLCC收入同比增长22%,主要受AI服务器和汽车MLCC需求驱动。
- 显示面板出口增长: 6月显示面板出口同比增长37%,其中OLED增长38%,LCD增长35%。2Q26显示面板出口同比增长13%(OLED +10%,LCD +22%)。高盛预计2Q26 LG Display收入同比下降5%,三星显示收入同比增长15%。
- 锂电池出口持续正增长: 6月锂电池出口同比增长8%,2Q26同比增长13%,延续1Q26结束连续10个季度同比下降后的复苏趋势。
- WFE设备需求旺盛: 6月WFE设备出口同比增长79%,进口同比增长54%。2Q26出口和进口分别同比增长69%和73%,反映内存供应商为缓解供应紧张而增加资本开支。
- 2Q26内存公司业绩展望: 高盛预计三星电子2Q26内存收入同比增长452%,其中DRAM增长502%,NAND增长355%。
- 三星电机评级与目标价: 高盛给予三星电机买入评级,12个月目标价100万韩元(基于2027年EV/EBITDA的SOTP估值)。
- 三星电子评级与目标价: 高盛给予三星电子(普通股)买入评级,12个月目标价48万韩元(基于2026-2027年EV/EBITDA的SOTP估值);优先股目标价36万韩元(基于25%折价)。
- LG Display评级与目标价: 高盛给予LG Display中性评级,12个月目标价13,500韩元(基于0.9倍12个月远期市净率)。
论述逻辑
报告基于韩国产业通商资源部(MOTIE)和贸易统计服务(TRASS)发布的6月出口数据,追踪内存、OLED、锂电池、MLCC和WFE设备等主要科技产品的出口趋势。数据表明,内存出口在AI和HBM需求推动下持续高增长,DRAM和NAND均创历史新高;MLCC出口在AI服务器和汽车需求带动下加速增长;HBM相关塑料薄膜进口数据作为SEC HBM出货量的先行指标,显示HBM产量持续提升。报告进一步将这些出口趋势与覆盖公司的业绩预期联系起来,推导出三星电子、三星电机和LG Display的2Q26收入展望。
关键展望
- 内存价格与需求: 报告未明确给出未来价格预测,但指出MOTIE将强劲出口归因于内存半导体的持续强劲需求和价格上涨势头。
- HBM产量: 塑料薄膜进口数据可作为SEC HBM出货量的代理指标,未来需关注该数据的持续变化。
- MLCC需求: AI服务器和汽车MLCC需求是三星电机MLCC收入增长的主要驱动力。
- 风险因素: 三星电子面临内存供需恶化、智能手机利润率收缩、移动OLED市场份额流失等风险;三星电机面临MLCC供应增加超预期、AI服务器/汽车/智能手机需求弱于预期的风险;LG Display面临IT LCD面板价格和TV OLED出货量波动风险。
推荐标的
- 三星电子(Samsung Electronics,代码005930.KS): 买入,12个月目标价480,000韩元(普通股);优先股(005935.KS)目标价360,000韩元。理由:内存收入预计2Q26同比增长452%,DRAM/NAND分别增长502%/355%。
- 三星电机(Samsung Electro-Mechanics,代码009150.KS): 买入,12个月目标价1,000,000韩元。理由:MLCC收入预计2Q26同比增长22%,受AI服务器和汽车MLCC需求驱动。
- LG Display(代码034220.KS): 中性,12个月目标价13,500韩元。理由:2Q26收入预计同比下降5%,因LCD业务缩减。
关键图表
图1. 塑料薄膜进口趋势与SEC的强相关性
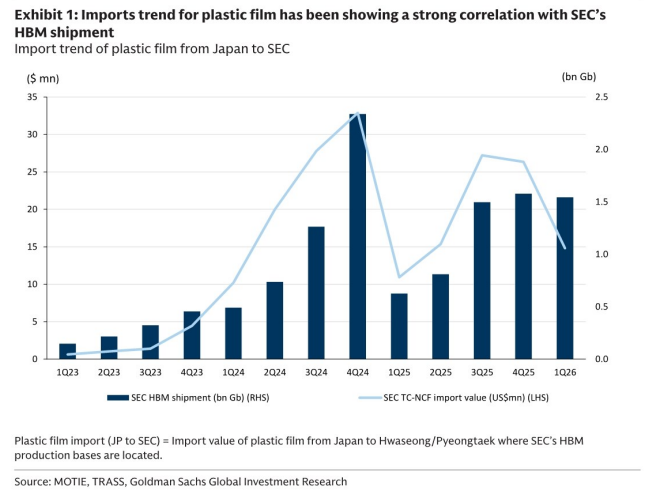
图2. 韩国科技公司主要产品的月度进出口趋势
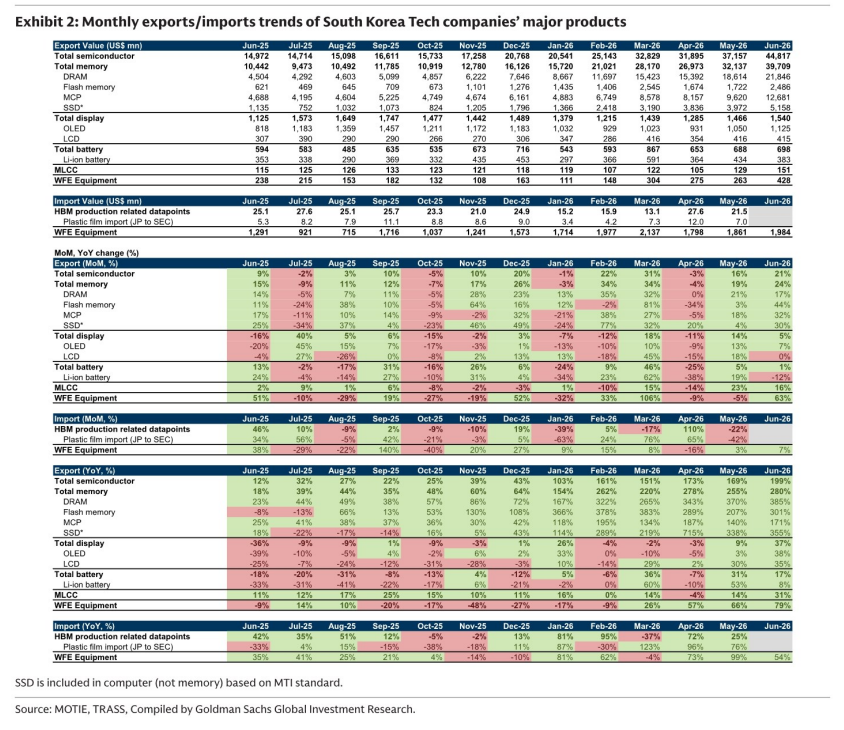
图3. 韩国科技公司主要产品的季度出口趋势