瑞银 意法半导体(意法半导体)提高能见度支撑材料27财年上行空间
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
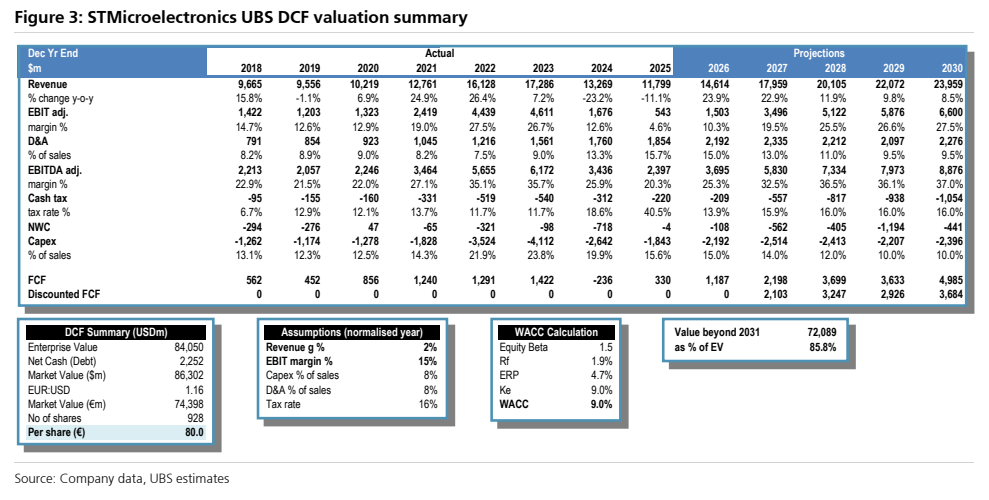
瑞银发布意法半导体(STM)更新研报,维持“买入”(Buy)评级并将 12 个月目标价定为 80.00 欧元,相较于 2026 年 9 月 24 日收盘价 44.88 欧元具备显著上行空间。 瑞银指出,在 10 月 29 日公布三季度业绩前,市场预期已充分重置,管理层表态保持建设性,终端市场基本面持续改善。 受周期性复苏、高毛利的数据中心与低轨卫星(LEO)增长以及严格成本管控推动,瑞银预计公司 2027 财年每股收益(EPS)达 3.16 美元,较市场共识高出约 20%。 此外,预计 2026 年第四季度收入指引环比增长约 10%(瑞银预期 +12%),毛利率指引约 38.5%,均优于季节性表现与市场共识。 到 2027 年,数据中心业务收入预计达约 25 亿美元,占集团销售额的约 14%,毛利率亦有望在 2027 年第三季度重回 40% 以上。
主要观点
- 风险收益比处于近几个季度最具吸引力的水平,2027 财年 EPS 预测大幅高于市场共识。
- 预计 2026 年第四季度收入指引环比增长约 10%,强于约 7% 的正常季节性表现。
- 汽车、工业复苏与数据中心放量支撑四季度成长,EBIT 潜在超出市场共识约 10%。
- 数据中心与硅光子业务加速放量,2027 财年收入占比预计接近 15%。
- 2028 财年数据中心业务规模将进一步扩大至约 38 亿美元,占总销售额约 19%。
- 毛利率复苏轨道清晰,预计到 2027 年第三季度毛利率将突破 40%。
- 当前估值落后于历史估值中枢,未来三年复合增长强劲带来重估潜力。
- 资产负债表与现金状况持续充裕,预计净现金在 2027E 和 2028E 分别提升至 45.94 亿美元和 80.31 亿美元。
论述逻辑
- 预期重置与行业周期触底 -> 特斯拉、Mobileye 等汽车客户需求强劲叠加工业与数据中心放量 -> 四季度指引跑赢传统季节性并拉动 EBIT 利润端弹性
- 硅光子与 AI 电源产品技术落地 -> 2027E 数据中心收入达到约 25 亿美元(占集团约 14%)及 2028E 达到约 38 亿美元 -> 产品结构优化驱动毛利率在 Q3 2027E 突破 40%
- 2026-2029E 实现约 56% 的 EPS 年复合增长率 -> 当前 17x/11x P/E 显著低于历史均值 18x -> DCF 估值支撑 80.00 欧元目标价与评级重估
关键展望
- 业绩验证窗口:关注 2026 年 10 月 29 日披露的 Q3 财报及管理层对 Q4 的业绩指引。
- 财务预测指标:预计 2026E/2027E/2028E EPS 分别为 1.40/3.16/4.63 美元,同期市场共识预期分别为 1.36/2.70/3.90 美元。
- 毛利率复苏时间表:预计毛利率逐季修复,并在 2027 年第三季度(Q3 2027E)超过 40%。
- 核心风险因素:GDP 增速放缓、美元对欧元汇率持续贬值、技术产品生命周期、产能扩张与供需利用率,以及中期向智能手机交付新型图像传感产品的能力风险。
推荐标的
- 意法半导体(STMicroelectronics,STMPA.PA / STMPA FP):评级为“买入”(Buy),12 个月目标价为 80.00 欧元(现价 44.88 欧元)。理由为预期重置、汽车及工业周期性回暖、数据中心及硅光子产品放量支撑高复合增长,且 2027 财年盈利潜力显著高于市场共识。
关键图表
图1. 意法半导体 瑞银预测 vs 一致预期
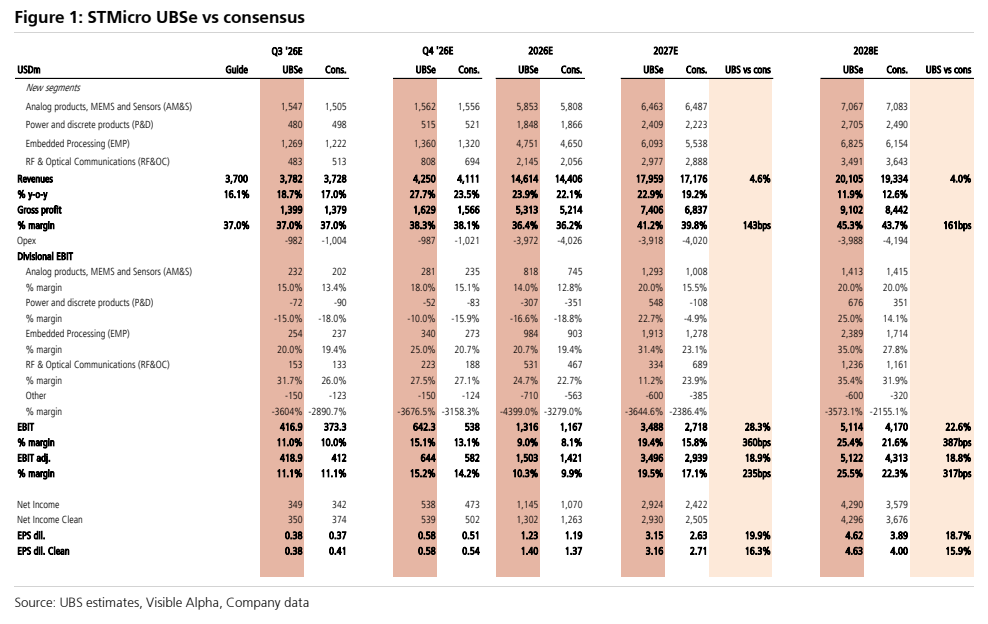
图2. 数据中心与低轨卫星预测
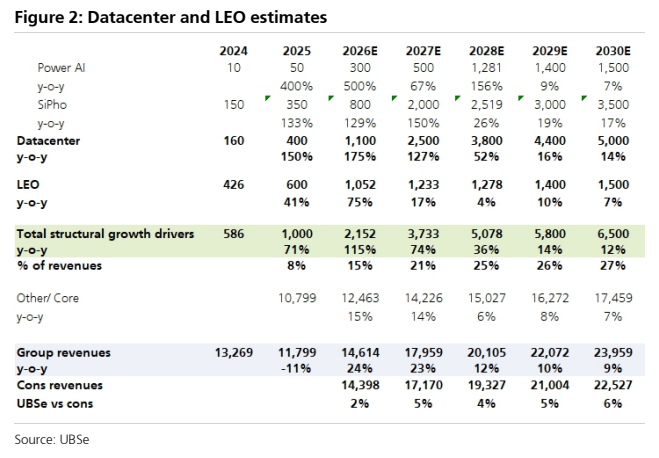
图3. 意法半导体 瑞银DCF估值摘要