摩根大通 机构基准测试:PUB位居第三季度排行榜首位,为连续第8年跑赢大市奠定基础
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
摩根大通发布广告代理行业基准测试研报指出,阳狮集团(Publicis)在2026年第三季度重夺净新增业务(NNB)榜首,推动其2026年内生增长贡献预期从2.4%升至2.5%,并预计2027年NNB顺风从30bps增强至70bps,主要由赢得百事可乐12亿美元(全球除亚太)客户大单驱动。 分析师预测阳狮2026年第三季度和全年的内生增长率均为4.8%,维持其“超配”(OW)评级及2027年12月目标价133欧元不变。 相比之下,WPP在第三季度NNB垫底,导致其2026年NNB对增长的贡献由1.1%降至1.0%,2027年由0.8%降至0.2%,预计WPP在2026年全年的内生增长率下滑4.1%,维持对WPP的“中性”(Neutral)评级,目标价从390便士微调至400便士。 此外,报告深入探讨了个人AI助手对广告营销生态链的颠覆性影响,认为其将大幅缩短消费旅程并冲击履约式营销与在线零售聚合商。
主要观点
- 阳狮在第三季度重夺净新增业务(NNB)榜首,为其连续第8年跑赢大市奠定基础,2026年NNB对内生增长的贡献预估从2.4%提升至2.5%。
- 阳狮在第三季度赢得主要大单(主要是12亿美元的百事可乐全球除亚太业务),将2027年NNB顺风从30bps推升至70bps,且阳狮已拥有明年200bps NNB贡献的可见度。
- 个人AI助手将成为近十年最重要的新产品,显著缩短消费者决策旅程,并对全球大型公司依赖的履约式营销生态和在线零售聚合商带来深刻颠覆。
- 摩根大通预测阳狮2026年第三季度内生增长率为4.8%,第四季度为4.9%,2026全年为4.8%,2027年同样为4.8%(不含LiveRamp收益),并维持今明两年利润率均改善20bps的假设。
- 阳狮目前按2026年预期收益的12.1倍和EV/NOPAT的13.3倍进行交易,摩根大通重申“超配”(OW)评级,维持2027年12月目标价133欧元,测算对应当前股价约40%的上涨空间。
- WPP在2026年第三季度NNB榜单中垫底,Q3单季度内生增长预计为-3.5%,全年预计下滑4.1%,其2026年NNB增长贡献从1.1%下滑至1.0%,2027年从0.8%下滑至0.2%。
- 由于外汇升级和DCF模型展期,WPP的2027年12月目标价从390便士小幅上调至400便士,维持“中性”(Neutral)评级;WPP目前按2026年预期收益的6.9倍交易,EV/NOPAT倍数为12.1倍。
- 2026年第三季度全球广告代理控股公司总报告承接额净变动为9.95亿美元,其中阳狮以净增22.3亿美元位列第一(媒介净增29.25亿美元,创意净减6.95亿美元),WPP净减少13.45亿美元排在最末。
- 三季度媒介客户转移中,阳狮赢得百事可乐(11.6亿美元)、LVMH部分业务(6.4亿美元)、吉利德科学(3.45亿美元)、开云集团(3.1亿美元)和阿迪达斯中国(1.85亿美元),而宏盟赢得多诺诺德(5.2亿美元)和欧莱雅DACH(3.95亿美元)。
- 北美地区人均产出分化明显:阳狮北美利润率从2016年的16.6%提升至2023年的19.0%,人均收入增长38%;而WPP北美利润率从19.4%降至18.3%,Havas北美利润率从15.6%降至13.7%。
论述逻辑
- 梳理各大控股广告代理商Q3净新增业务(NNB)订单及客户变动 → 阳狮凭借百事可乐等关键斩获稳居榜首,而WPP出现净流失 → 推导出阳狮2026/2027年增长动能维持高可见度(内生增长达4.8%),而WPP仍受宏观和客户流失拖累(2026年内生增长-4.1%) → 得出阳狮维持超配(目标价133欧元)与WPP维持中性(目标价400便士)的评级结论。
关键展望
- 待决的大型客户比稿包括:百时美施贵宝(媒介,4.5亿美元以上,原宏盟,2026年4月启动)、美国陆军(创意,4亿美元,原宏盟DDB,2026年4月启动)、可口可乐国际(媒介,17.15亿美元,原WPP Open X,2026年6月启动)、Intuit美国(媒介,9.35亿美元,原宏盟,2026年7月启动)、H&R Block(创意,1亿美元,原WPP Ogilvy,2026年8月启动)及可口可乐美国(媒介,8亿美元,原阳狮,2026年9月启动)。
- WPP的下行风险包括宏观和广告环境差于预期(尤其是脱欧后)、破坏价值的收购、成本增速超预期拉低经营利润率、同行价格竞争导致客户合同流失、咨询/IT公司竞争加剧;上行风险包括宏观好转、意外的大客户中标、AI投资带来的成本或收入利好。
推荐标的
- 阳狮集团(Publicis Groupe,PUBP.PA):评级“超配”(Overweight),当前价格95.28欧元(截至2026年10月8日收盘),2027年12月目标价133欧元。理由为具有行业领先的数据能力、净新增业务动能、持续改善的利润率和资产负债表,以及并购LiveRamp带来的强化。
- WPP集团(WPP PLC,WPP.L):评级“中性”(Neutral),当前价格372便士(截至2026年10月8日收盘,DCF表格标注377便士),2027年12月目标价400便士。理由为潜在资产剥离、裁员降本与2027年恢复增长预期为估值提供支撑,但宏观不确定性及资本结构放大执行风险构成制约。
- 宏盟集团(Omnicom Group,OMC):评级“超配”(Overweight),价格74.87美元(截至2026年10月7日收盘)。
- 哈瓦斯(HAVAS,HAVAS.AS):评级“中性”(Neutral),价格17.60欧元(截至2026年10月8日收盘)。
关键图表
图1. NNB对2026年预期增长的贡献(Q2与Q3预估对比)
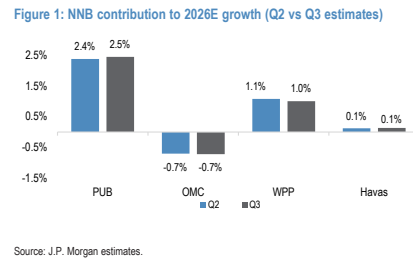
图3. PUB 2019年之前数据不可得

图4. 代理业务季度内生增长,2022-24
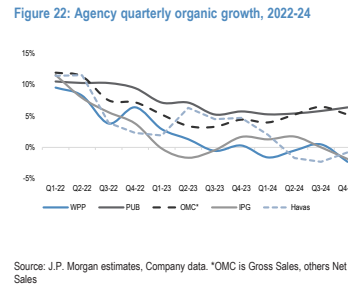
图5. EBITA/净销售额
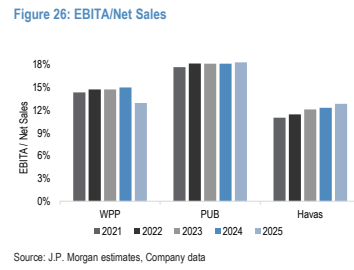
图6. 重设基准的股价表现,PUB跑赢大市
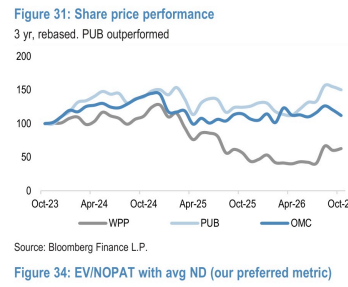
图7. 股息率
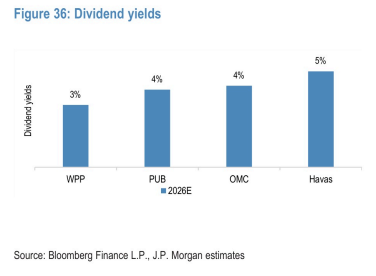
图8. 阳狮人均创收13万欧元,较2016年增长15%,增长来自欧洲和北美地区。欧洲与集团平均水平持平。北美人均27万欧元(对比Havas/WPP约23万欧元)。
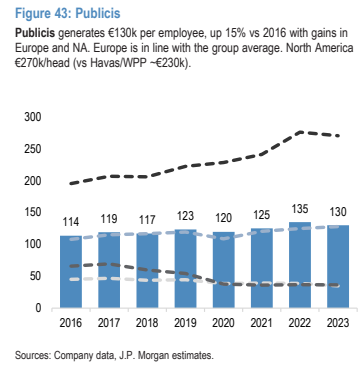
图9. 阳狮利润率从2016年的16.6%提升至2023年的19.0%
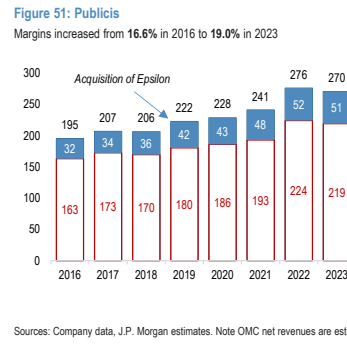
图10. OMC未按部门披露员工人数。
图12. Keren欧洲股票研究