湘财证券 机械行业周报我国9月PMI升至50.1%,新型电池产业发展“十五五”规划发布
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
我国9月PMI为50.1%,较前值回升0.3pct,重回扩张区间,其中生产指数和新订单指数分别为51.7%和50.5%,显示制造业供需两端均有所改善。 装备制造业、高技术制造业和消费品行业PMI分别为51.0%、52.5%和50.7%,均位于临界点之上;2026年1-8月制造业营业收入同比增长7.2%,工业企业产成品存货同比增长11.0%,8月全部工业品PPI同比上涨3.8%,显示工业企业仍处于补库存阶段。 政策端,工信部等七部门印发《新型电池产业发展“十五五”规划》,提出到2030年全固态电池初步实现规模化应用、长寿命锂电池循环寿命达15000次。 行业产销方面,2026年8月我国动力和储能电池销量达223.1GWh,同比增长65.9%,其中储能电池销量同比增长114.3%。 湘财证券维持机械行业“买入”评级,重点建议关注通用设备与锂电专用设备板块。
主要观点
- 9月制造业PMI回升至50.1%,供需两端均保持在扩张区间。
- 装备制造与高技术制造景气度较高,但大宗商品涨价推高原材料购进价格指数至60.8%。
- 1-8月产成品存货同比增长11.0%、8月PPI上涨3.8%,工业企业仍处于补库存阶段。
- 新型电池“十五五”规划发布,明确到2030年全固态电池实现规模化应用且长寿命锂电循环达15000次。
- 2026年8月动力和储能电池产销两旺,储能电池销量同比增速高达114.3%。
- 1-8月动力和储能电池累计产量达1523.9GWh,累计销量达1387.7GWh。
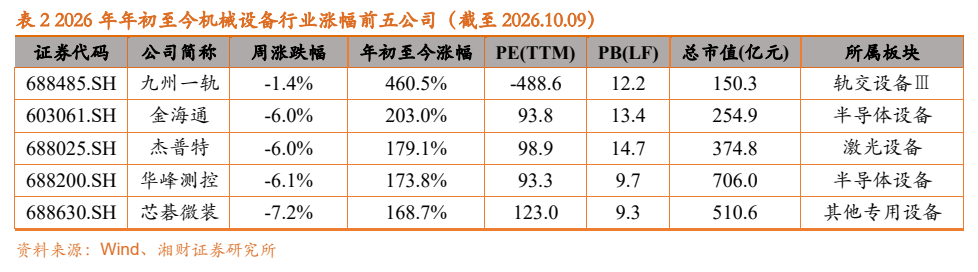
- 本周锂电专用设备板块逆势上涨3.9%,光伏与激光等科技属性板块跌幅靠前。
- 机械行业PE(TTM)为39.7倍、PB(LF)为3.0倍,估值处于2012年以来历史偏高分位。
论述逻辑
- 9月制造业PMI升至50.1%且生产与新订单维持扩张 + 工业企业处于补库存周期 -> 制造业景气度企稳回升 -> 带动上游通用设备需求好转;叠加《新型电池产业发展“十五五”规划》出台与动力储能电池产销高增 -> 锂电及固态电池专用设备需求加速 -> 维持机械行业“买入”评级。
关键展望
- 未来随扩大内需等政策落地与海外需求支撑,制造业需求有望企稳复苏并支撑PMI维持在扩张区间。
- 若国际油气价格持续处于历史高位,或将加速全球汽车电动化并刺激储能与风光装机需求。
- 风险因素包括政策落地与制造业需求不及预期、原材料大幅上涨、人形机器人及PCB需求回落、固态电池产业化不及预期及竞争加剧。
推荐标的
- 三一重工(600031.SH):维持“买入”评级。
- 徐工机械(000425.SZ):维持“买入”评级。
- 汇川技术(300124.SZ):维持“买入-”评级。
- 先导智能(300450.SZ):维持“买入-”评级。
- 恒立液压(601100.SH):维持“买入-”评级。
- 杰瑞股份(002353.SZ):维持“买入-”评级。
- 通用设备板块核心标的及锂电/固态电池设备供应商:建议重点关注机床、刀具、工业机器人板块核心标的,以及锂电专用设备龙头和固态电池设备供应商。
关键图表
图1. 年年初至今机械设备及各子板块涨跌幅(截至2026.10.09)
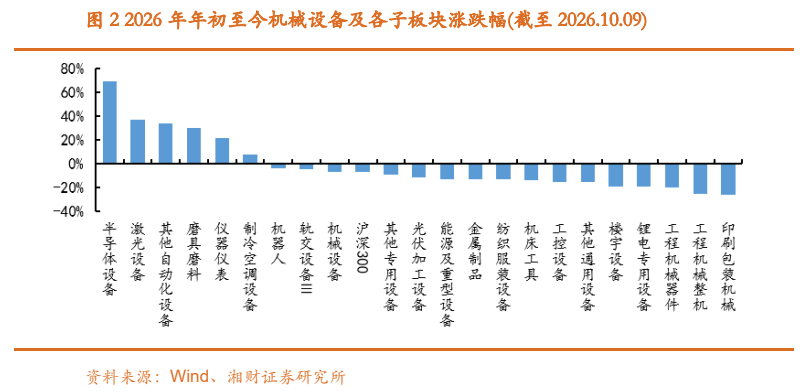
图2. 机械设备行业 PE(TTM)变化
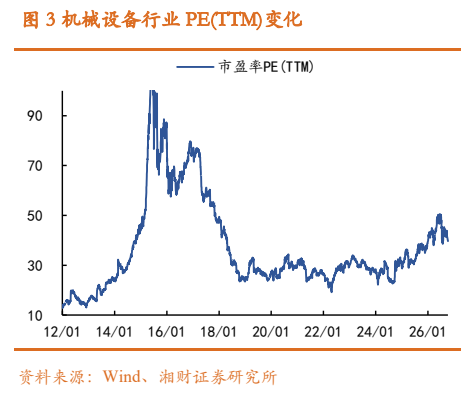
图3. 机械设备行业 PB(LP)变化
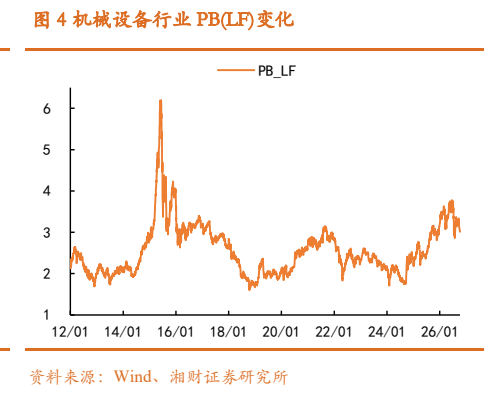
图4. 表 22026: 年年初至今机械设备行业涨幅前五公司(截至2026.10.09)