高盛:日本银行:上调三大银行盈利预测和目标价,反映资本市场活跃及贷款需求增长
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
高盛上调日本三大银行(MUFG、SMFG、瑞穗)的盈利预测和12个月目标价,以反映资本市场活跃和贷款需求增长。报告指出,4-6月贷款总额同比增长6.1%,主要银行增长8.4%(日本央行7月8日数据),加上去年12月加息和今年6月加息的影响,将正面贡献净利息收入。此外,资本市场相关收入(公司治理改善、债券发行等)和TOPIX上涨均表明财年开局良好。高盛将FY3/29E ROE预测从10-12%上调至12-13%,FY3/28E P/B在1.56-1.69倍之间。维持对三大银行的买入评级,首选瑞穗。
主要观点
- 上调三大银行盈利预测和目标价,反映资本市场活跃和贷款需求增长。
- 4-6月贷款总额同比增长6.1%,主要银行增长8.4%(日本央行数据)。
- 去年12月加息和今年6月加息将正面贡献净利息收入。
- 资本市场相关收入强劲,包括公司治理改善和债券发行。
- TOPIX上涨表明财年开局良好,但中东局势等下行风险仍存。
- 对SMFG和瑞穗的FY3/27E净利润假设包含6月加息(政策利率0.75%)的净利息收入影响。
- 对MUFG的盈利上调还反映了美国团队对摩根士丹利(分析师Richard Ramsden)权益法投资收益的上修。
- 上调FY3/28和FY3/29净利息收入预测,届时前一年债券再平衡和6月加息的全面影响将实现。
- FY3/29E ROE预测从10-12%上调至12-13%,FY3/28E P/B在1.56-1.69倍之间。
- 维持对MUFG、SMFG和瑞穗的买入评级,首选瑞穗。
- 瑞穗的业务重点(企业贷款和GCIB业务)与当前周期和市场环境契合,且1H上调门槛相对较低。
论述逻辑
高盛基于日本央行加息、贷款需求增长和资本市场活跃等利好因素,上调三大银行的盈利预测。具体而言,贷款增长和加息扩大净息差,资本市场活跃提升手续费收入,TOPIX上涨带来股票投资收益。这些因素推动ROE预期上升,进而支撑更高的P/B估值。高盛据此上调目标价,并维持买入评级。
关键展望
- 1Q财报(7月底至8月初)关注点:1)相对于初始指引的上行空间(加息、资本市场、贷款需求)及下行风险(中东局势、长期利率上升导致债券再平衡);2)这些因素对CET1比率的影响;3)银行持续改善ROE的努力。
- 报告未明确未来验证点或时间窗口。
推荐标的
- MUFG (8306.T):买入,目标价¥3,900(此前¥3,400),基于目标P/B 1.69倍和FY3/28E BPS ¥2,292。FY3/27E-FY3/29E净利润上调12-15%。
- SMFG (8316.T):买入,目标价¥7,300(此前¥6,400),基于目标P/B 1.56倍和FY3/28E BPS ¥4,661。FY3/27E-FY3/29E净利润上调4-12%。
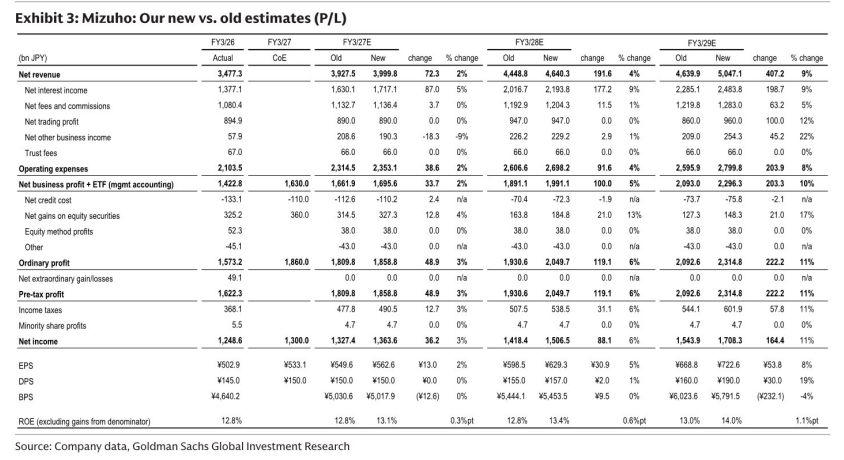
- 瑞穗 (8411.T):买入(APAC Conviction List),目标价¥9,100(此前¥8,140),基于目标P/B 1.66倍和FY3/28E BPS ¥5,454。FY3/27E-FY3/29E净利润上调3-11%。首选。
关键图表
图1. 三菱日联:新旧预测对比(损益表)
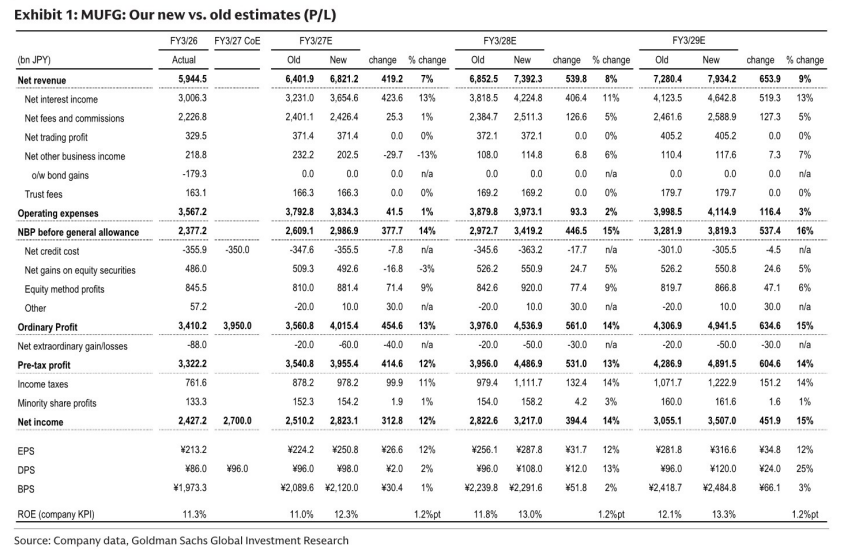
图2. 三井住友:新旧预测对比(损益表)
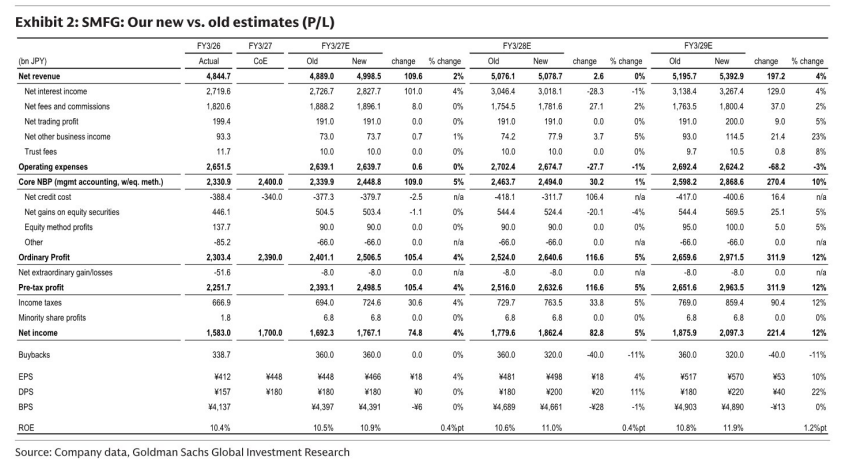
图3. 瑞穗:新旧预测对比(损益表)