天风证券 比音勒芬(002832.SZ) 户外产品有望快速增长 2026 10 09
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
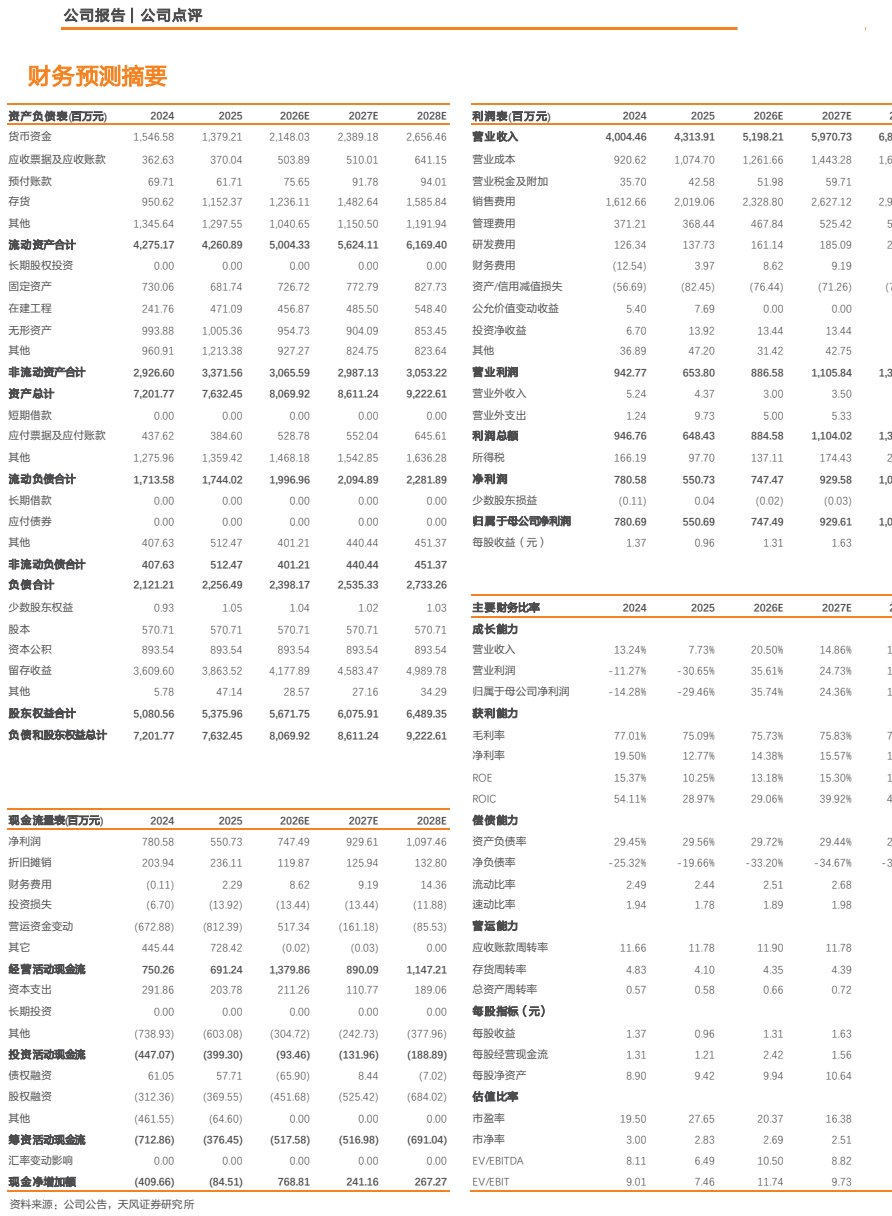
天风证券对比音勒芬(002832.SZ)维持“买入”评级(6个月评级),当前价格26.68元。 政策端,体育总局印发首个以“体育强国”为主题的国家级专项规划《体育强国建设“十五五”规划》,明确到2030年体育产业总规模超过7万亿元,并大力发展山地、水上、冰雪、低空等户外运动,中国户外运动产业进入黄金发展期。 需求端,2025年我国户外运动消费人次超8亿、消费总额超1万亿元,2025年中国运动鞋服行业市场规模5989亿元,抖音户外话题播放量5760亿次,行业呈现“Z世代、她户外、县域崛起”趋势,“轻户外”成为主流穿搭趋势。 公司以“Passion for Nature”为核心理念切入精英运动户外,构建比音勒芬户外(携手《中国国家地理》)、比音勒芬高尔夫、比音勒芬生活、VENISE威尼斯,以及KENT&CURWEN、CERRUTI 1881、Snow Peak和OOFOS等国际品牌组成的多品牌差异化矩阵。 天风维持盈利预测,预计26-28年EPS分别为1.3/1.6/1.9元,对应PE分别为20/16/14x;财务预测显示2026E营业收入5,198.21百万元(增长20.50%)、归属母公司净利润747.49百万元(增长35.74%)。 风险提示包括宏观经济波动、品牌运营风险、原材料价格波动、存货管理及跌价风险、市场竞争加剧。
主要观点
- 政策催化:体育总局印发首个以“体育强国”为主题的国家级专项规划,明确到2030年体育产业总规模超过7万亿元,并大力发展山地、水上、冰雪、低空等户外运动,中国户外运动产业进入前所未有的黄金发展期
- 户外消费规模扩容:2025年我国户外运动消费人次超8亿,户外运动消费总额超1万亿元
- 行业空间:2025年中国运动鞋服行业市场规模5989亿元,抖音户外话题播放量5760亿次
- 户外消费需求从功能满足向生活化、社交化、复合化延伸,市场呈现“Z世代、她户外、县域崛起”趋势,全民户外生活方式初步形成
- “轻户外”成为主流穿搭趋势,核心在于平衡功能性与日常审美,服饰模糊通勤与户外边界,向上班通勤、短途旅行、骑行、城郊徒步、山野露营等场景扩散
- 公司延续高尔夫绿色氧气、优雅活力的特点,以“Passion for Nature”为核心理念,覆盖徒步、登山等多种场景,打造精英运动户外新范式
- 多品牌差异化矩阵优势突出:比音勒芬户外携手《中国国家地理》快速发展户外系列,VENISE威尼斯聚焦“路亚”等户外出游场景,KENT&CURWEN、CERRUTI 1881、Snow Peak和OOFOS等国际品牌与公司形成优势互补,夯实集团第二增长曲线
- 维持盈利预测:预计26-28年EPS分别为1.3/1.6/1.9元,对应PE分别为20/16/14x,维持“买入”评级
- 成长性:2026E营业收入5,198.21百万元、增长率20.50%,归属母公司净利润747.49百万元、增长率35.74%;2027E营收5,970.73百万元(+14.86%)、净利润929.61百万元(+24.36%);2028E营收6,801.23百万元(+13.91%)、净利润1,097.46百万元(+18.06%)
- 盈利能力预测:2026E毛利率75.73%、净利率14.38%、ROE 13.18%,2028E毛利率回升至76.39%、ROE升至16.91%
- 公司基本数据:A股总市值15,226.47百万元,一年内最高/最低27.48/14.74元,资产负债率28.68%
论述逻辑
- 政策端(《体育强国建设“十五五”规划》落地,2030年体育产业总规模超7万亿元,户外运动获国家级规划支持)→ 行业端(2025年户外消费人次超8亿、总额超1万亿元,运动鞋服市场规模5989亿元,“Z世代、她户外、县域崛起”与“轻户外”主流化共同扩容赛道)→ 公司端(比音勒芬以“Passion for Nature”卡位高端运动户外,比音勒芬户外携手《中国国家地理》,叠加KENT&CURWEN、CERRUTI 1881、Snow Peak、OOFOS等国际品牌形成多品牌差异化矩阵,聚焦高增长赛道夯实第二增长曲线)→ 财务端(2026E营收增速20.50%、归母净利润增速35.74%,盈利拐点向上)→ 结论(维持盈利预测与“买入”评级,26-28年EPS 1.3/1.6/1.9元,对应PE 20/16/14x)。
关键展望
- 政策量化目标:到2030年体育产业总规模超过7万亿元,为户外运动产业长期增长提供政策支撑
- 盈利预测:26-28年EPS分别为1.3/1.6/1.9元,对应PE分别为20/16/14x
- 财务预测:2026-2028E营业收入增长率分别为20.50%/14.86%/13.91%,归属母公司净利润增长率分别为35.74%/24.36%/18.06%,EPS为1.31/1.63/1.92元
- 风险提示:宏观经济波动,品牌运营风险,原材料价格波动,存货管理及跌价风险,市场竞争加剧
推荐标的
- 比音勒芬(002832.SZ):6个月评级“买入”(维持评级),当前价格26.68元;维持盈利预测,预计26-28年EPS分别为1.3/1.6/1.9元,对应PE分别为20/16/14x;逻辑为户外产品有望快速增长、多品牌差异化矩阵优势突出
关键图表
图1. 公司 报告 | 公司 点 评
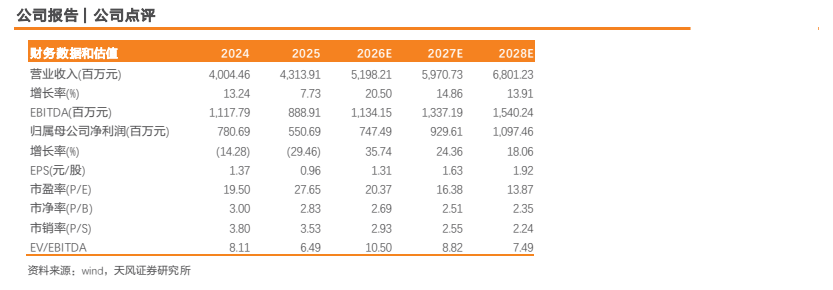
图2. 公司 报告 | 公司 点 评