瑞银:格芯(GFS.US)1Q 2Q 在周四分析师日之前小幅领先
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银在分析师日前发布报告,认为格芯1Q和2Q业绩可能小幅超出预期。报告维持买入评级,目标价未变。市场关注即将到来的分析师日,预计公司将更新长期战略和财务目标。当前股价反映市场对周期性复苏的谨慎预期,但瑞银认为格芯在差异化技术上的投入将支撑长期增长。
主要观点
- 格芯1Q业绩可能略高于市场预期,受益于稳定的订单和成本控制。
- 2Q指引同样有望小幅超预期,但幅度有限。
- 分析师日是短期关键催化剂,市场期待公司更新2026年及以后的展望。
- 瑞银维持买入评级,目标价未调整,认为当前估值具有吸引力。
- 格芯在射频、物联网和汽车芯片领域的差异化技术是长期竞争优势。
- 行业库存调整接近尾声,需求复苏将推动产能利用率提升。
- 资本支出计划可能保持谨慎,以维持自由现金流改善趋势。
- 地缘政治风险仍是主要不确定性,但公司客户多元化策略有所缓解。
论述逻辑
报告从1Q业绩预期出发,认为格芯在行业低谷期仍能实现小幅超预期,表明运营韧性。随后指出2Q指引同样可能略好,但市场焦点已转向分析师日。瑞银认为,分析师日上公司若给出清晰的长期增长路径和财务目标,将提振投资者信心。当前估值处于历史低位,反映了市场对周期性复苏的怀疑,但瑞银认为格芯的技术布局和客户关系将使其在复苏中受益。
关键展望
报告未明确给出未来验证点或时间窗口,但指出分析师日(周四)是短期关键事件,可能影响股价。瑞银未调整目标价或评级,风险包括需求复苏慢于预期、竞争加剧和地缘政治不确定性。
推荐标的
- GlobalFoundries Inc (GFS.US):评级为买入,目标价未变。理由:1Q/2Q小幅超预期,分析师日催化剂,估值吸引。
关键图表
图1. 新旧预测对比
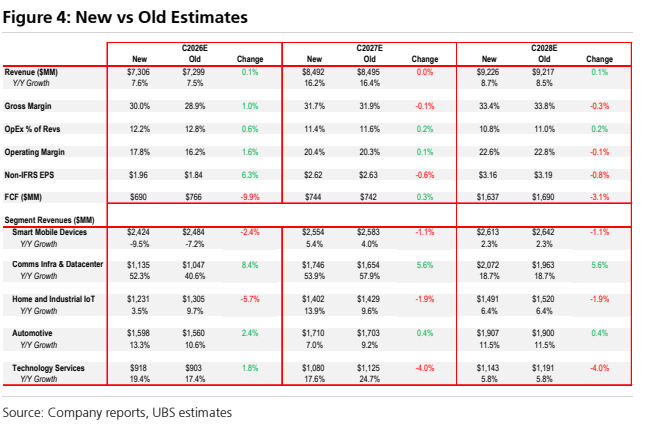
图2. 格芯——瑞银预测与市场共识对比
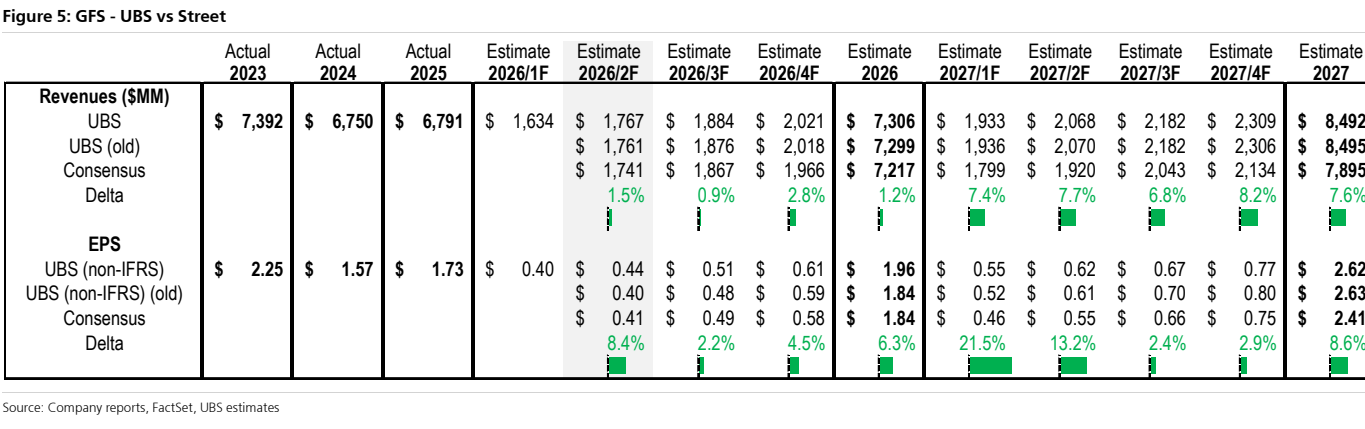
图3. 格芯季节性分析
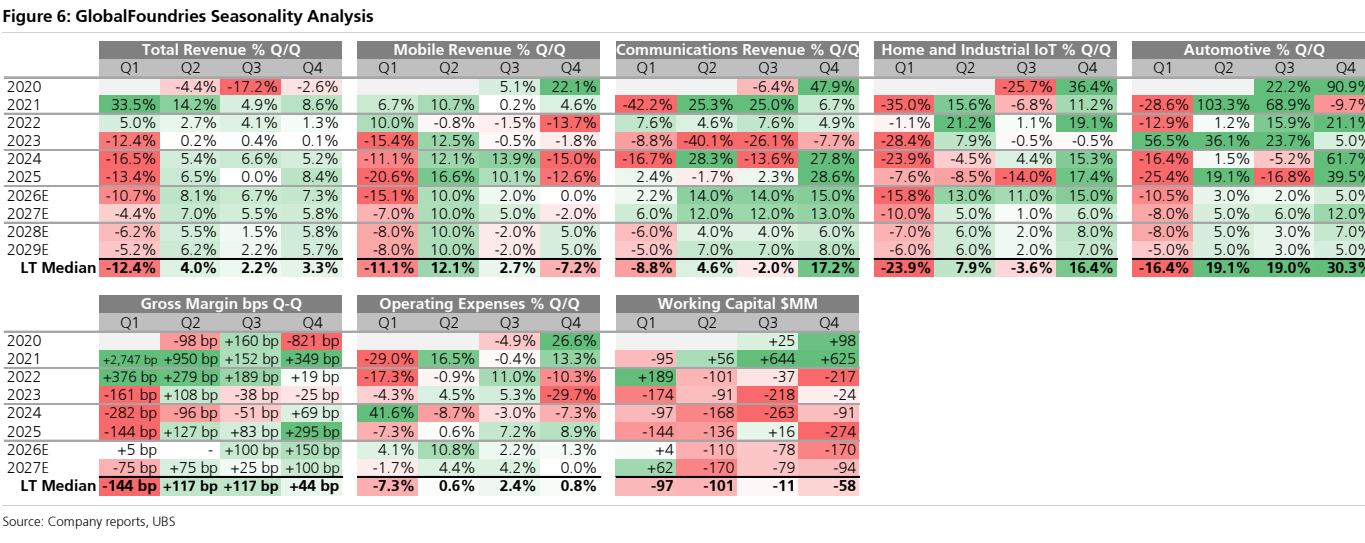
图4. 格芯——汇总模型
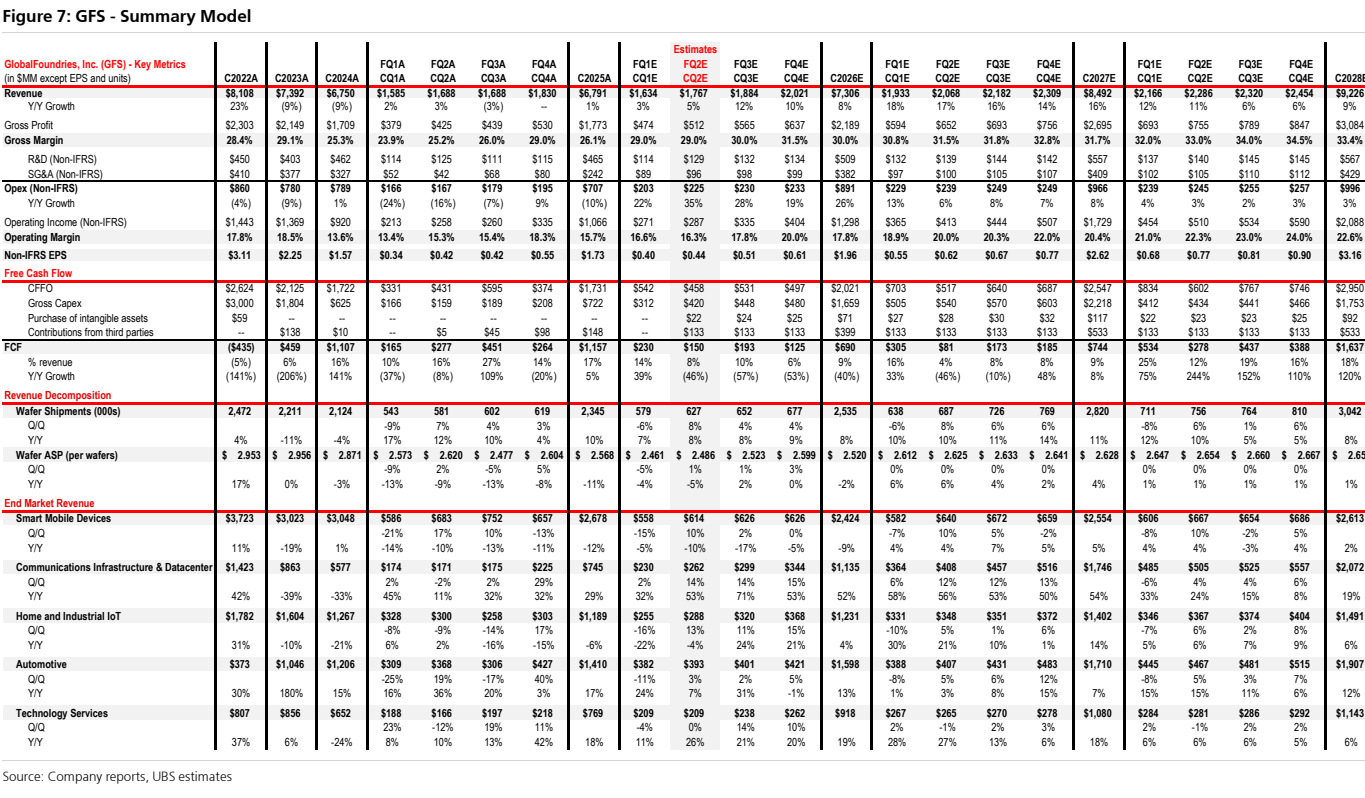
图5. 估值
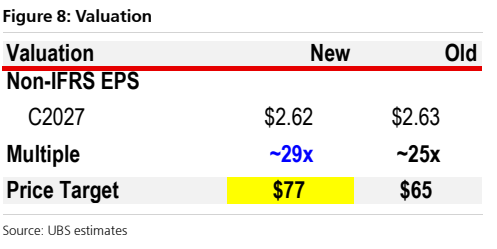
图6. 同业估值倍数
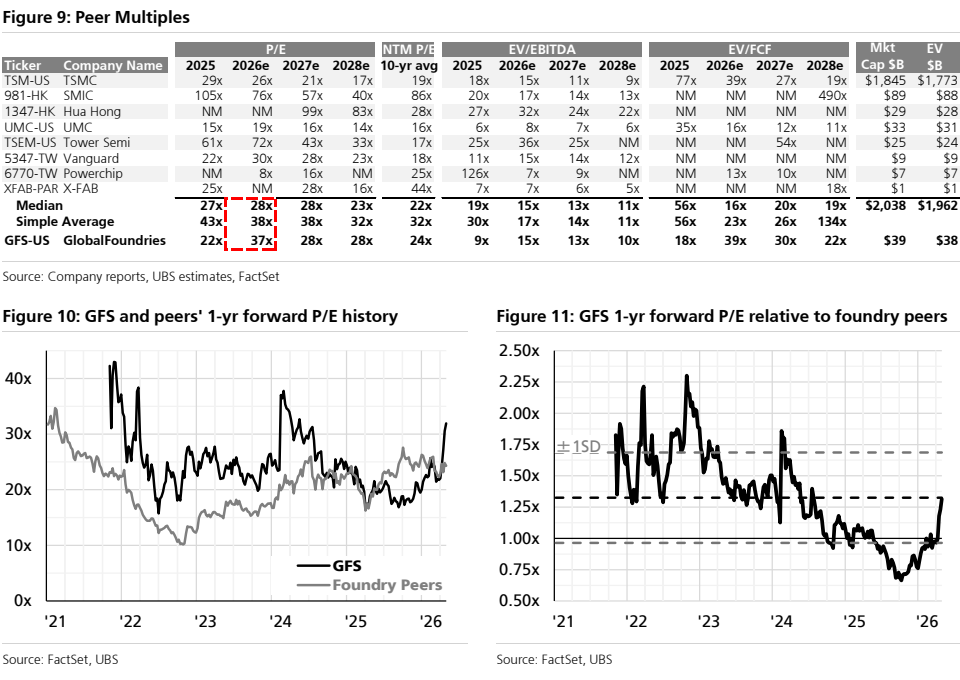
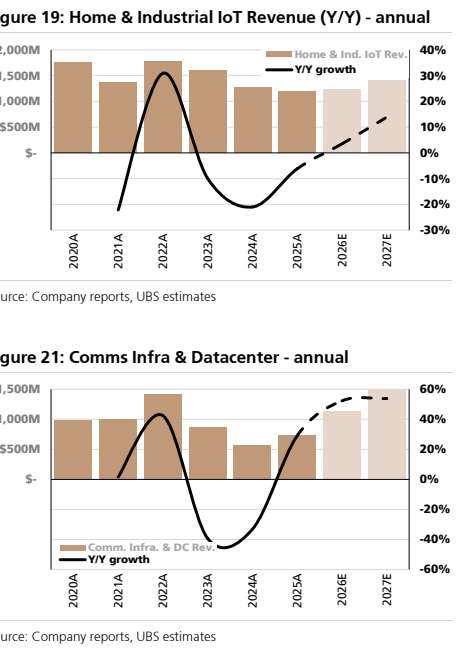
图7. 家庭与工业物联网收入(同比)——季度
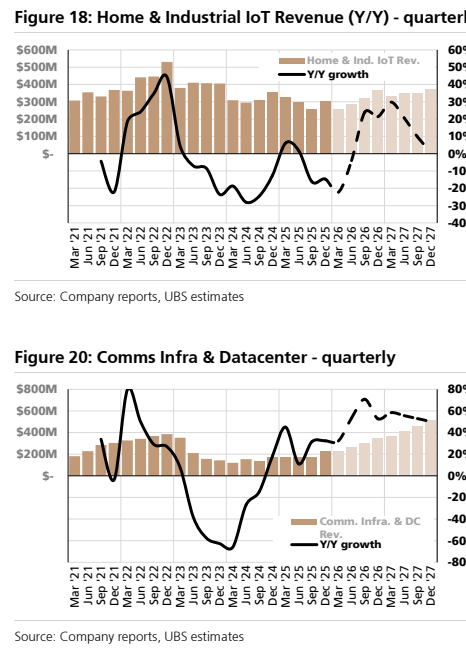
图8. 家庭与工业物联网收入(同比)——年度