[国外研报] 花旗 港灯(2638.HK)中性,收益率为5.0%;偏好广东投资,收益率为5.7%
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
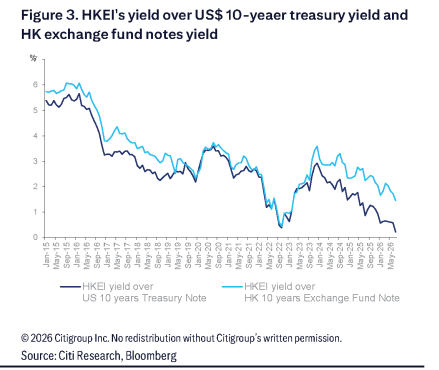
花旗维持港灯(HKEI)中性评级,认为其5.0%的预期收益率虽稳健但吸引力有限,仅比美国10年期国债收益率高出约0.3%。 公司2026年上半年业绩符合预期,归母净利润同比微增0.2%至10.03亿港元。 受限于股息增长乏力,花旗将其视为类债券投资,若美元利率上升可能面临估值下调风险。 相比之下,花旗更看好广东投资(0270.HK),因其具备5.7%的预期收益率。
主要观点
- 港灯2026年上半年业绩符合预期,归母净利润同比微增0.2%至10.03亿港元。
- 港灯电力业务在管制计划协议(SOC)下享有8%的固定资产回报率(ROA)。
- 港府已批准港灯2024-2028年期间总计220亿港元的资本开支,平均每年44亿港元。
- 港灯2026-2028年预期股息收益率为5.0%,与美国10年期国债收益率(4.7%)利差较窄。
- 港灯债务结构中73%为固定利率,对利率变动的敏感度较低。
- 花旗在香港公用事业板块中更偏好广东投资(0270.HK),给予买入评级,预期收益率为5.7%。
论述逻辑
- 港灯作为单一业务实体,其利润增长高度依赖管制计划协议下的资产基数扩张 -> 资本开支计划驱动资产基数以2.8%的五年复合增长率增长 -> 从而带动利润以相同幅度增长 -> 但由于股息缺乏增长且收益率溢价收窄,在利率上升环境下存在估值下调风险 -> 故维持中性评级。
关键展望
- 港灯2026-2028年预期净利润及DCF目标价保持不变。
- 若美国利率上升,港灯股价可能面临下行压力。
推荐标的
- 港灯(2638.HK):中性评级,目标价7.00港元。
- 广东投资(0270.HK):买入评级,目标价9.0港元。
关键图表
图1. HKEI - 1H26业绩亮点
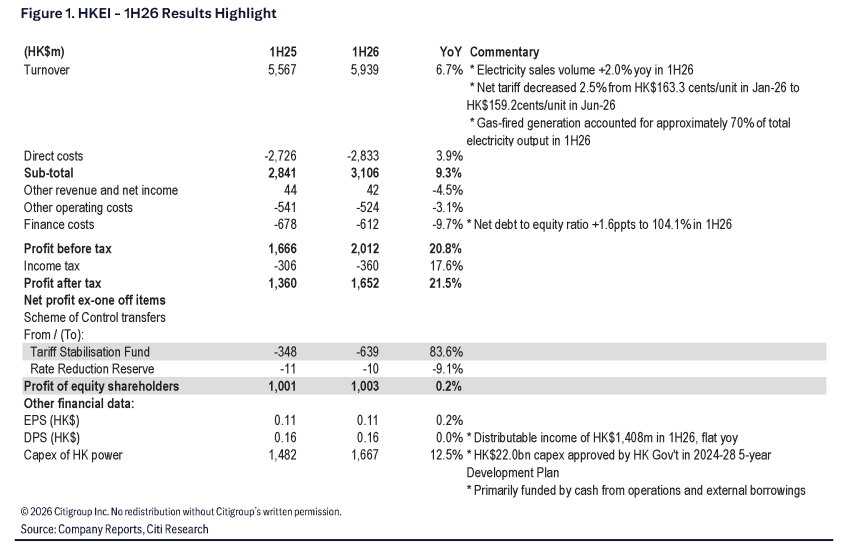
图2. HKEI股息收益率与美国10年期国债收益率及香港外汇基金票据收益率对比
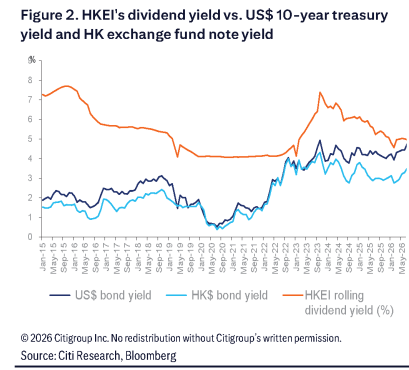
图3. HKEI收益率较美国10年期国债收益率及香港外汇基金票据收益率的利差