瑞银 日本量化脉搏:宏观贝塔回归了吗?市场趋势、持仓与阿尔法思路
摘要公开阅读;PDF 仅限有效会员阅读与下载,所有会员权限相同。 邮件登录
摘要
瑞银量化团队以Topix 500为样本,通过单变量、滚动OLS与Kalman滤波三种方法检视个股对市场指数、USDJPY与JGB的贝塔敞口,核心问题是宏观波动回升后贝塔是否会回归。 日本股市持续在风险偏好与避险模式间切换,9月略偏避险:市场月内下跌约-2.8%,但9月初自100日均线的反弹令整体上行趋势保持完好,Value与Low Risk领涨而Growth与Quality落后,Momentum基本持平。 YTD层面Float Adjusted Market Cap(+14.5%)与Earnings Yield(+12.1%)为最佳因子,Delta Quality与Low Vol分别下跌-21.2%和-9.6%。 宏观风险因USDJPY口头干预、日本央行9月加息与全球利率波动重回议程,但向大盘的传导迄今有限;指数贝塔过去五年周期性下行但仍然显著,平均USDJPY敏感度大幅回落,JGB贝塔整体温和,宏观敞口在个股尾部尤其有意义,Beta风险已不再只是出口股与内需股之分。 YCC于2024年3月结束叠加日央行首次加息后,JGB进入新体制,利率敞口对特定行业与个股的重要性上升。 个股阿尔法方面,Tokyo Electron、Sumitomo Electric、SMFG与Recruit在多个量化信号上做多突出,对冲基金最佳想法中Kioxia、TDK、Sony、Kubota与Ibiden居前,Softbank与MUFG为最新进入;2026年股东回报有望创纪录、交叉持股继续解除,提供AI与金融之外的公司特定催化剂。
主要观点
- 9月风格略转避险:Value与Low Risk领涨,Growth与Quality落后,Momentum基本持平;Growth与Value相关-0.81、Momentum与Low Risk相关-0.87的负相关跷跷板格局延续
- 市场月内下跌约-2.8%,但9月初自100日均线的反弹令整体上行趋势保持完好;同时Quant数据显示Financials整体并不拥挤
- YTD最佳因子为Float Adjusted Market Cap(+14.5%)与Earnings Yield(+12.1%),最差为Delta Quality(-21.2%)与Low Vol(-9.6%);月内离散度与两两相关性下降,9月选股环境更趋混合
- AI主题波动缓解、市场领涨面在扩大,但拥挤与持仓仍是投资者核心关切;2026年股东回报有望创纪录、交叉持股继续解除,带来AI与金融之外的公司特定催化剂
- 宏观风险重回投资者议程:USDJPY口头干预重燃、日本央行9月加息与全球利率波动,但迄今向大盘的传导有限
- 三种方法测度下,指数贝塔过去五年周期性下降但仍然显著、均值/中位数个股趋近历史趋势低端;平均USDJPY敏感度大幅下降,JGB贝塔仍然温和,宏观敞口在尾部尤其有意义
- Beta风险不再只是出口股与内需股之分,关键行业与公司呈现显著结构性变化,JGB正常化可能令利率敞口愈发相关
- 行业层面指数贝塔:Nonferrous Metals、Rubber Products、Machinery最高;Warehousing、Food、Land敏感度最低;Information & Communication与Securities & Commodity Futures平均降幅最大
- 利率贝塔:YCC于2024年3月结束叠加日央行首次加息,JGB进入新体制,长端利率过去两年大幅上升;对10年JGB的三种方法均显示尾部敏感度2018-2020年上升、2020年后回落,多变量估计近年小幅转负,Kalman结果近几周小幅回升
- 拥挤度动能筛选:做多侧突出Sony、Sumi R&D、Pan Pacific、Ryohin Keikaku;负拥挤动能的包括NTT、Sompo、Resona、Nippon Steel、Nexon;整体拥挤度自6月峰值继续缓和
- 对冲基金特异洞察:Kioxia再度入选最佳想法(同时也是顶级拥挤股与分析师上行观点),TDK、Sony、Kubota、Ibiden位列前茅;Softbank与MUFG为最新进入(数据截至31-Aug-26)
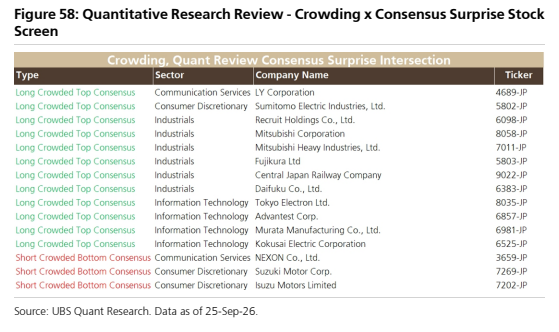
- Quant Research Review交叉信号:做多拥挤+分析师预期正惊喜的包括Tokyo Electron、Murata、Sumitomo Electric、Recruit;Nexon、Suzuki、Isuzu做空拥挤且可能面临负惊喜
论述逻辑
- 市场在风险偏好与避险模式间反复切换 → 9月Value与Low Risk领先、市场月内约-2.8%但上行趋势未破 → USDJPY口头干预、日央行9月加息与全球利率波动令宏观风险重回议程但向大盘传导有限 → 用Topix 500在单变量/滚动OLS/Kalman三种方法下测度个股对指数、USDJPY、JGB的贝塔 → 指数贝塔五年周期性下降仍显著、平均USDJPY敏感度大幅回落、JGB贝塔温和但尾部敏感、行业结构性变化明显 → JGB正常化或令利率敞口愈发重要 → 在整体拥挤度自6月峰值回落的背景下,用拥挤度、HF持仓、分析师惊喜与催化剂信号交叉筛选 → 落脚于做多Tokyo Electron、Sumitomo Electric、SMFG、Recruit等多信号共振标的。
关键展望
- 宏观波动回升可能令贝塔回归:宏观体制转变下,投资者应重新审视这些敞口的演变与组合影响
- JGB进入新体制后,报告预计股票利率敞口可能正在转变,对投资者而言需要密切跟踪;多变量估计近年已小幅转负,Kalman结果近几周出现小幅上升
- 随着利率更持续地变动,横截面利率敏感度对投资者将愈发相关;总体利率效应仍然温和,但尾部对特定个股与行业是重要驱动
- 拥挤度方向:整体拥挤度自6月峰值继续缓和,拥挤度动能情形下价格通常会向拥挤趋势强力反转,筛选可帮助识别持仓与基本面的错配
- 风险验证点:Nexon、Suzuki、Isuzu做空拥挤且可能面临相对一致预期的负惊喜;Mazda与Nissan被标注为负面催化剂标的
推荐标的
- 多信号做多突出:Tokyo Electron、Sumitomo Electric、SMFG、Recruit——在UBS Quant Answers平台的拥挤度、分析师信心、对冲基金持仓、主动基金持仓与一致预期惊喜等多个信号上做多侧突出;报告为量化筛选,未给出评级与目标价
- 拥挤度动能做多:Sony、Sumi R&D、Pan Pacific、Ryohin Keikaku
- 负拥挤动能(反向提示):NTT、Sompo、Resona、Nippon Steel、Nexon
- 对冲基金最佳想法:Kioxia、TDK、Sony、Kubota、Ibiden;最新进入:Softbank、MUFG(数据截至31-Aug-26)
- 做多拥挤+正惊喜:Tokyo Electron、Murata、Sumitomo Electric、Recruit;做空拥挤+或负惊喜:Nexon、Suzuki、Isuzu(数据截至25-Sep-26)
- 正面催化剂:Kioxia、ROHM、Murata、Ibiden(科技),Mitsubishi Estate、Mitsui Fudosan(地产),JR Central、JR East(铁路);负面催化剂:Mazda、Nissan(数据截至27-Sep-26)
- 行业信号:工业与IT板块存在做多拥挤+正惊喜与催化剂的潜力;材料、地产、可选消费呈现正负两面惊喜/催化剂
关键图表
图1. 股东回报已超越2025年水平,并将在2026年创出新高
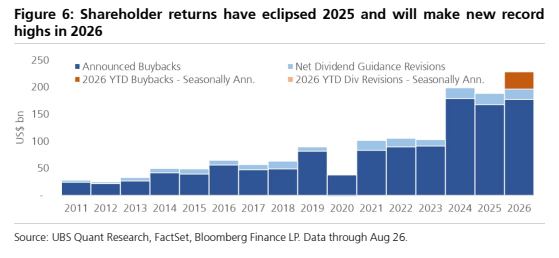
图2. 日元/东证指数(TPX)6个月相关性
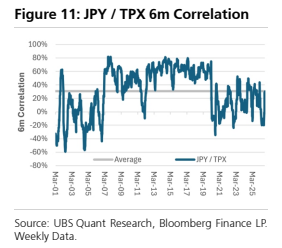
图3. 单变量——个股平均水平的指数贝塔敞口
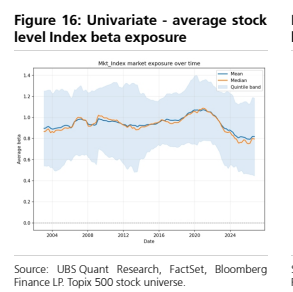
图4. 按指数贝塔得分排名的头部个股
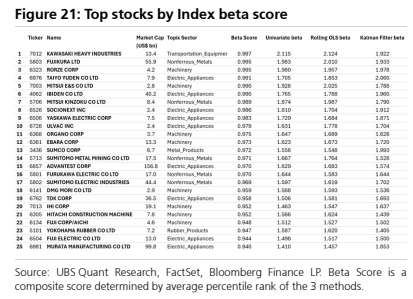
图5. 各板块日元贝塔随时间的演变

图6. 卡尔曼滤波——个股平均水平的日本国债收益率贝塔敞口
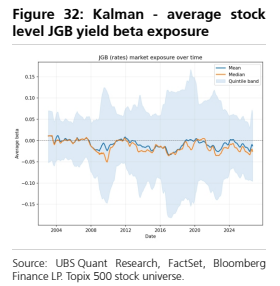
图7. 多头最拥挤的个股

图8. 拥挤度动量为负且价格动量为正的空头拥挤个股

图9. 对冲基金在日本的“最佳精选”
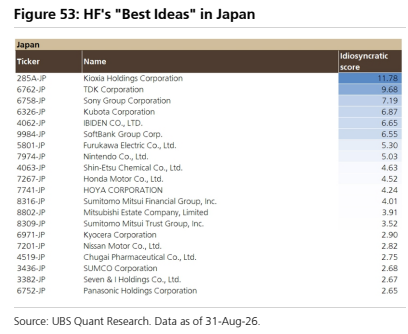
图10. 量化研究回顾——拥挤度×一致预期意外个股